

Cinq métiers se présentent comme un accompagnement : l'agent immobilier (côté vendeur), le chasseur immobilier (côté acheteur, carte professionnelle obligatoire), le courtier en crédit et le conseiller en gestion de patrimoine (tous deux immatriculés à l'ORIAS), et le formateur-accompagnateur. La règle : celui qui cherche et négocie à votre place doit détenir une carte professionnelle ; celui qui vous apprend à le faire n'en a pas besoin.
En bref : cinq interlocuteurs, cinq métiers différents
| Interlocuteur | Ce qu’il fait | Carte ou registre | Comment il est payé |
|---|---|---|---|
| Agent immobilier | Vend le bien du vendeur | Carte professionnelle (loi Hoguet) | Commission sur la vente, côté vendeur |
| Chasseur immobilier | Cherche et négocie pour vous | Carte professionnelle obligatoire | Honoraires à votre charge |
| Courtier en crédit | Négocie le financement | Immatriculation ORIAS (IOBSP) | Commission bancaire et/ou honoraires |
| Conseiller en gestion de patrimoine | Conseille sur l’allocation globale | Immatriculation ORIAS (CIF) | Honoraires et/ou rétrocessions |
| Formateur / accompagnateur | Vous apprend à décider, sur votre dossier | Aucune carte : pas d’entremise | Prix de la prestation, payé par vous |
Ce que la loi autorise, et à qui
L’activité d’entremise immobilière est encadrée par la loi n° 70-9 du 2 janvier 1970, dite loi Hoguet, et son décret d’application n° 72-678 du 20 juillet 1972. Dès qu’une personne s’entremet ou négocie dans l’achat, la vente ou la location d’un bien pour le compte d’autrui, elle doit détenir une carte professionnelle.
- Qui délivre la carte : le président de la chambre de commerce et d’industrie territoriale, pour trois ans.
- Ce qu’elle impose : une garantie financière, une assurance de responsabilité civile professionnelle, et un mandat écrit détenu avant tout acte d’entremise ou de négociation.
- Ce que ça veut dire pour vous : un chasseur immobilier sans carte et sans mandat écrit travaille hors cadre. Demandez les deux, systématiquement.
Côté financement et placement, le contrôle passe par un autre canal : l’immatriculation au registre unique tenu par l’ORIAS, obligatoire pour les courtiers en opérations de banque (IOBSP) et pour les conseillers en investissements financiers (CIF). Là aussi, le numéro se vérifie en ligne, gratuitement.
Le nerf du sujet : qui paie qui
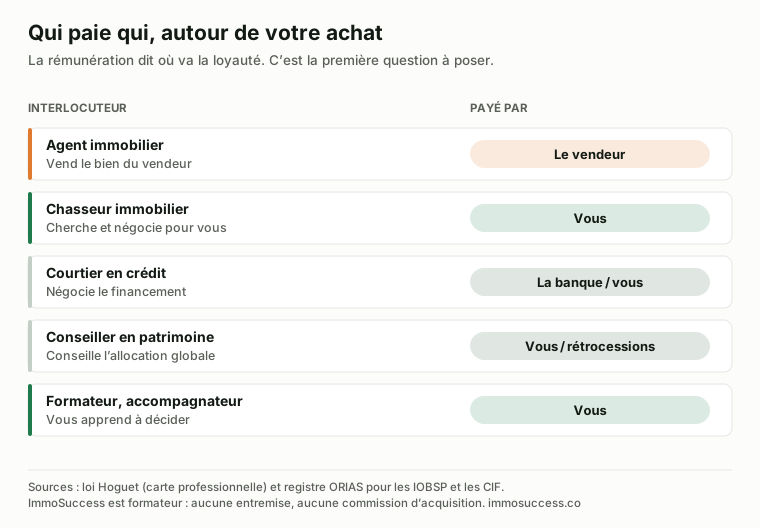
Le mode de rémunération vous dit, mieux que n’importe quel argumentaire, dans quel sens penchent les intérêts.
- L’agent immobilier est payé par le vendeur, au pourcentage du prix. Son intérêt est que la vente se fasse, au prix le plus élevé possible. Ce n’est pas de la malhonnêteté, c’est son mandat.
- Le chasseur est payé par vous, souvent au pourcentage du prix d’achat. Là aussi, un prix plus élevé augmente ses honoraires — vérifiez si le forfait fixe existe.
- Le courtier est rémunéré par la banque, parfois par vous. Son intérêt est que le prêt se signe, pas nécessairement qu’il soit le mieux adapté à votre stratégie long terme.
- Le conseiller en gestion de patrimoine peut percevoir des rétrocessions sur les produits placés. Demandez toujours si la rémunération est en honoraires purs ou adossée à des produits.
- Le formateur est payé par vous, indépendamment du bien acheté et de son prix. C’est le seul modèle où vous dire « n’achetez pas ce bien » ne coûte rien à celui qui le dit.
Aucun de ces modèles n’est disqualifiant. Mais savoir d’où vient l’argent change la façon dont vous écoutez le conseil.
Ce qu’il faut vérifier avant de signer quoi que ce soit
- Le numéro de carte professionnelle pour toute prestation de recherche ou de négociation, et le mandat écrit qui va avec.
- Le numéro ORIAS pour un courtier ou un conseiller en investissements financiers.
- Le mode de rémunération, en clair : qui paie, combien, à quel moment, et ce qui se passe si l’opération ne se fait pas.
- Ce qui est inclus et exclu : la recherche, la négociation, le montage bancaire, le suivi des travaux et la mise en location ne sont presque jamais dans le même contrat.
- Les résultats annoncés : sur quels chiffres ? Rendement brut ou net ? Avec ou sans vacance, taxe foncière et fiscalité ? Le guide de calcul de rentabilité donne la grille pour trancher.
Si c’est votre premier achat, l’ordre dans lequel vous prenez les décisions compte plus que le choix de l’interlocuteur : la séquence complète, du financement au premier loyer. Et pour trancher entre apprendre et déléguer, le guide du clé en main pose la grille.
Pour un premier investissement, qu’est-ce qui marche
Sur un premier achat, le problème n’est presque jamais de trouver un bien. Il est de savoir si celui qu’on a trouvé tient debout, et d’arriver à la banque avec un dossier défendable.
Un chasseur résout le premier problème et pas le second. Un courtier fait l’inverse. Un opérateur clé en main fait les deux, mais décide à votre place et se rémunère sur le bien. Un accompagnement individuel traite les deux avec vous, en vous laissant la décision — et en vous laissant capable de recommencer seul au bien suivant.
C’est exactement le périmètre de l’accompagnement en investissement locatif d’ImmoSuccess : six mois, en 1:1, de la capacité d’emprunt au premier loyer, sans jamais se substituer à vous sur la signature.
Si vous cherchez quelqu’un qui vous apprenne à décider plutôt que quelqu’un qui décide à votre place, l’accompagnement en investissement locatif d’ImmoSuccess tient en six mois de 1:1, de la stratégie au premier loyer.
Qui appeler à quelle étape : combiner les interlocuteurs sans payer deux fois
Les cinq métiers ne s’excluent pas. Un projet bien mené en mobilise souvent trois, chacun à son étape, et le coût total reste raisonnable si personne ne fait le travail d’un autre. Voici la séquence type d’un premier investissement, avec l’interlocuteur utile et son coût.
| Étape | Interlocuteur utile | Coût constaté | Ce qu’il ne faut pas lui demander |
|---|---|---|---|
| Valider la capacité d’emprunt | Courtier ou banque | Gratuit (simulation), 0 à 1 % du prêt à la signature | De choisir votre ville ou votre bien |
| Définir la stratégie et la cible | Formateur / accompagnateur, ou vous-même avec les guides | Quelques centaines à quelques milliers d’euros sur six mois | De chercher ou négocier à votre place |
| Trouver le bien | Vous, ou un chasseur si vous ne pouvez pas visiter | Chasseur : 2 à 5 % du prix, ou forfait | Au chasseur : un avis désintéressé sur le prix qui fixe ses honoraires |
| Chiffrer et négocier | Artisans (devis) + accompagnateur (relecture) | Devis gratuits ou 100 à 300 € pour un chiffrage détaillé | À l’agent immobilier : une estimation des travaux |
| Financer | Courtier | Souvent payé par la banque ; sinon 500 à 1 500 € | De juger la rentabilité du projet |
| Choisir le régime fiscal | Expert-comptable spécialisé meublé | 300 à 600 € pour la mise en place, 500 à 1 000 €/an au réel | De décider nu ou meublé à votre place : c’est une décision de marché |
| Structurer (SCI, indivision) | Notaire | Inclus dans l’acte, ou 1 000 à 2 000 € pour des statuts | Un conseil sur la rentabilité |
| Louer et gérer | Vous, ou une agence | Agence : un mois de loyer à la mise en location, 6 à 8 % en gestion | De fixer un loyer au-dessus du marché pour vous faire plaisir |
Le rôle de l’accompagnateur, dans cette chaîne, est d’être le seul interlocuteur qui n’a rien à vendre d’autre que son temps — et donc le seul qui puisse vous dire que le chasseur présente un bien trop cher, que le courtier propose une durée trop courte, ou que le comptable n’est pas spécialisé. Le coût de chaque option, mis en face de ce qu’il évite, est chiffré dans le guide du prix d’un accompagnement.
Questions fréquentes
Qui peut m’accompagner pour un investissement locatif ?
Cinq profils : l’agent immobilier (côté vendeur), le chasseur immobilier (côté acheteur), le courtier en crédit, le conseiller en gestion de patrimoine et le formateur-accompagnateur. Ils ne font pas le même métier et ne sont pas payés par les mêmes personnes.
Faut-il une carte professionnelle pour chercher un bien pour quelqu’un ?
Oui. Dès qu’il y a entremise ou négociation pour le compte d’autrui, la loi du 2 janvier 1970 impose une carte professionnelle, délivrée par la CCI territoriale pour trois ans, avec garantie financière, assurance de responsabilité civile professionnelle et mandat écrit préalable.
Un coach ou un formateur peut-il négocier à ma place ?
Non. Sans carte professionnelle, il ne peut ni s’entremettre ni négocier pour vous. Il peut vous apprendre à le faire, préparer la négociation avec vous et relire votre dossier — c’est la limite, et elle est protectrice pour vous deux.
Combien coûte un accompagnement pour investir dans l’immobilier ?
Un chasseur se rémunère généralement en pourcentage du prix d’achat, un opérateur clé en main aussi. Un accompagnement individuel se paie au forfait, indépendamment du bien. C’est le seul modèle où renoncer à une opération ne coûte rien à celui qui vous conseille.
Comment vérifier qu’un professionnel est en règle ?
Demandez le numéro de carte professionnelle pour toute activité de transaction ou de recherche, et le numéro ORIAS pour un courtier en crédit ou un conseiller en investissements financiers. Les deux se vérifient en ligne et gratuitement.
Peut-on investir sans se faire accompagner ?
Oui. La question n’est pas l’accompagnement en soi mais le coût des erreurs évitées : un prix de revient mal calculé, une taxe foncière découverte après la signature ou un régime fiscal mal choisi coûtent souvent plus cher que l’accompagnement lui-même.
Faut-il un expert-comptable pour un investissement locatif ?
En location nue au micro-foncier ou en LMNP au micro-BIC, non : une ligne sur la déclaration suffit. En LMNP au réel, un expert-comptable est en pratique indispensable (liasse 2031, amortissements par composants) et coûte 500 à 1 000 € par an, déductibles. Choisissez-en un spécialisé en location meublée : c’est un métier à part, et les erreurs d’amortissement se paient à la revente.
Un chasseur immobilier vaut-il son prix pour un investissement locatif ?
Il fait gagner du temps sur la recherche et les visites, et connaît parfois des biens hors marché. Son prix (2 à 5 % du prix d’achat) se justifie si vous ne pouvez pas visiter vous-même ou si le marché visé est très concurrentiel. Deux vérifications : sa carte professionnelle et son mandat écrit, et son mode de rémunération — un forfait fixe ne l’incite pas à vous faire acheter plus cher.
Comment vérifier qu’un accompagnateur est sérieux avant de payer ?
Demandez cinq choses : le nombre d’heures nominatives et leur répartition, la durée de l’accompagnement (jusqu’au premier loyer, pas jusqu’à la signature), le mode de rémunération (payé par vous seul, sans commission sur le bien), des cas réels avec les blocages, et ce qui se passe si vous n’achetez pas. Une remise « valable aujourd’hui seulement » clôt la discussion.
Sources
- Loi n° 70-9 du 2 janvier 1970 réglementant les conditions d’exercice des activités relatives à certaines opérations portant sur les immeubles et les fonds de commerce (loi Hoguet)
- Décret n° 72-678 du 20 juillet 1972 fixant les conditions d’application de la loi Hoguet
- DGCCRF, « L’agent immobilier : les règles qui encadrent la profession » : carte professionnelle délivrée par le président de la CCI territoriale pour trois ans, garantie financière, assurance de responsabilité civile professionnelle, mandat écrit préalable à tout acte d’entremise ou de négociation
- ORIAS, registre unique des intermédiaires en assurance, banque et finance : immatriculation des IOBSP et des conseillers en investissements financiers
- ImmoSuccess est un organisme de formation et d’accompagnement : il n’exerce aucune activité d’entremise ou de négociation immobilière et ne détient pas de carte professionnelle.
- Photo d’illustration en tête d’article : Edmond Dantès sur Pexels, utilisée selon la licence Pexels.
À lire aussi
Vue d’ensemble : l’investissement locatif, le guide complet · Exemples chiffrés : les études de cas.

Vous ne savez pas de quoi vous avez besoin ?
Vingt minutes pour poser votre projet et identifier le bon interlocuteur.