
Un accompagnement en investissement locatif coûte de quelques dizaines d'euros (séance ponctuelle, formation enregistrée) à quelques milliers d'euros (suivi individuel sur plusieurs mois). Le prix suit le temps humain consacré à votre dossier. Le bon calcul met ce coût en face des écarts de décision : 0,30 point de taux sur 150 000 € représente environ 5 500 € sur 20 ans. Aucun gain ne peut toutefois être garanti.
En bref : les fourchettes, et ce qu’elles achètent
| Ce que vous payez | Ordre de prix constaté | Ce que ça contient réellement |
|---|---|---|
| Séance ponctuelle | Quelques dizaines à quelques centaines d’euros | Un avis sur une question précise : un bail, un mandat, un bien déjà repéré |
| Formation enregistrée | Quelques dizaines à quelques centaines d’euros | De la théorie, la même pour tous, sans retour sur votre dossier |
| Formation collective | Quelques centaines à quelques milliers | La théorie plus des sessions de questions communes, à un rythme imposé |
| Accompagnement individuel | Quelques milliers | Du temps humain nominatif : vos chiffres, vos annonces, vos décisions, sur plusieurs mois |
| Opérateur clé en main | Un pourcentage du prix du bien | Quelqu’un fait à votre place ; vous validez, et vous payez la marge |
Ces ordres de grandeur se lisent avec le comparatif des quatre formats : deux offres au même prix peuvent contenir des choses radicalement différentes. Pour le détail de chaque modèle, voir ce que recouvre le coaching immobilier et comment fonctionne un clé en main.
Le seul calcul qui compte avant de signer
Un accompagnement n’est pas une dépense de confort : c’est une avance sur des décisions. Le calcul à faire tient en une ligne — à partir de quel écart de décision le prix est-il couvert ?
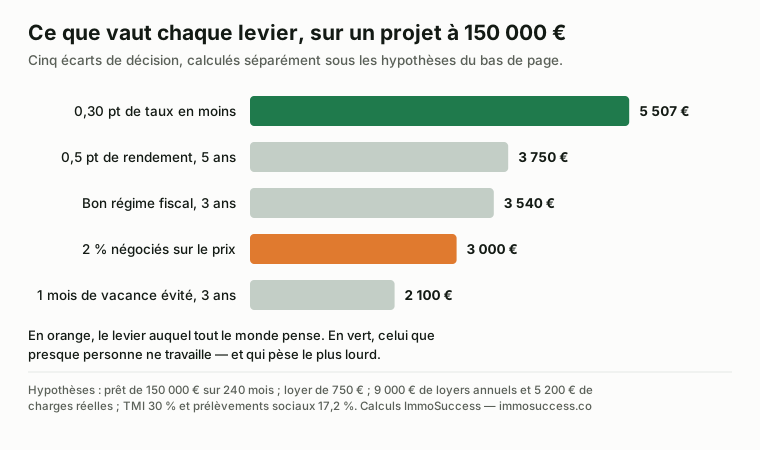
Sur un projet à 150 000 €, sous les hypothèses du graphique, un seul de ces cinq leviers suffit souvent à couvrir un accompagnement à quelques milliers d’euros. Ce n’est pas un argument de vente : c’est un seuil à calculer vous-même, avec vos propres montants, avant de payer quoi que ce soit.
Les cinq leviers, en détail
1. Le prix d’achat
2 % négociés sur 150 000 €, c’est 3 000 € immédiats, et c’est le levier le plus visible. C’est aussi le plus surestimé : négocier ne s’improvise pas sur le prix, ça se prépare sur le chiffrage des travaux et sur l’état du marché local.
2. Le financement
0,30 point de taux en moins sur un prêt de 150 000 € sur 20 ans représente environ 5 507 € d’intérêts en moins sur la durée totale. C’est le levier le plus lourd, et le plus ignoré des primo-investisseurs.
3. Le régime fiscal
Sur 9 000 € de loyers annuels avec 5 200 € de charges réelles, le choix du bon régime change la base imposable de 2 500 € par an : à 30 % de TMI et 17,2 % de prélèvements sociaux, environ 1 180 € d’impôt par an, soit 3 540 € sur trois ans. Le guide LMNP et celui du déficit foncier détaillent où se joue l’arbitrage.
4. La vacance locative
Un mois de vacance évité par an sur un loyer de 700 €, c’est 2 100 € sur trois ans. Ça se joue au moment de choisir la ville, le quartier et le type de bien — donc avant l’achat, pas après. Les études de marché de Chalon-sur-Saône, Mâcon, Bourg-en-Bresse, Dijon, Besançon, Villefranche-sur-Saône et Louhans donnent les ordres de grandeur locaux.
5. Le rendement du bien choisi
Un demi-point de rendement de plus sur 150 000 €, c’est 750 € par an, 3 750 € sur cinq ans, et ça ne se rattrape jamais après signature. La méthode de calcul du rendement net-net montre où se logent les écarts, et l’ordre des décisions d’un premier achat situe le moment où chacun de ces leviers se joue.
Ce que le prix ne dit pas, et qu’il faut demander
Le montant seul ne permet aucune comparaison. Cinq questions rendent deux devis comparables :
- Combien d’heures nominatives ? Du temps avec quelqu’un qui a vu votre dossier, pas des replays.
- Sur quelle durée ? Un achat locatif s’étale sur des mois : un accompagnement qui s’arrête à la signature vous lâche avant la partie fastidieuse.
- Qui paie qui ? Un accompagnant rémunéré par le vendeur, le promoteur ou un apporteur n’a pas les mêmes intérêts que vous. Le détail des cinq modèles de rémunération.
- Que se passe-t-il si vous n’achetez pas ? Un accompagnement honnête doit pouvoir se conclure par « pas ce bien, pas maintenant ».
- Quelles limites légales ? Sans carte professionnelle, personne ne peut chercher, négocier ni signer à votre place. Un formateur vous apprend à décider ; il ne se substitue pas à vous.
Les signaux qui doivent faire reculer
- Un rendement chiffré promis avant d’avoir vu votre dossier, votre apport et votre situation fiscale.
- Une remise qui fond si vous ne signez pas aujourd’hui : la pression au closing n’a rien à faire dans une décision à 150 000 €.
- Un accompagnement qui vous oriente systématiquement vers les biens d’un même partenaire.
- Aucune trace écrite du périmètre : durée, nombre de séances, ce qui est inclus, ce qui ne l’est pas.
- Un discours sur la liberté financière plus long que le discours sur la méthode.
Ce que ça coûte chez ImmoSuccess
ImmoSuccess ne vend ni bien ni produit financier, et ne touche aucune commission sur ce que vous achetez. Le seul revenu est la prestation, payée par vous — ce qui rend possible la phrase la plus utile qu’un accompagnant puisse dire : « n’achetez pas celui-là ».
Le format est un accompagnement en investissement locatif en 1:1 sur six mois, de la stratégie au premier loyer : définition de la cible, analyse des annonces, chiffrage des travaux, montage du financement, choix du régime fiscal, mise en location.
Le tarif exact dépend du point de départ et du périmètre. Le plus simple est d’en parler vingt minutes : voir le détail de l’accompagnement et réserver un créneau.
Ce que ça a donné sur trois projets réels
Les cinq leviers ci-dessus sont des écarts théoriques. Voici ce qu’ils ont représenté sur trois dossiers accompagnés, racontés en détail dans les études de cas — avec la réserve habituelle : ce sont des situations individuelles, pas des résultats reproductibles.
| Projet | Le levier qui a joué | L’écart constaté | Ce qui l’a rendu possible |
|---|---|---|---|
| Helena — immeuble divisé en six logements (Ariège) | Prix négocié + budget travaux challengé | 32 000 € de moins que le prix affiché, et 30 000 € de moins sur les travaux (180 000 → 150 000 €) | Un chiffrage poste par poste soumis à plusieurs artisans avant l’offre |
| Guillaume — immeuble de deux logements, 1 600 € de salaire | Financement | Un prêt obtenu là où il pensait qu’aucune banque ne suivrait ; 900 € de loyers, ≈ 300 € de cash-flow | Un dossier structuré autour d’un projet qui se finance par ses loyers |
| Florentin — colocation en région bordelaise, endettement déjà élevé | Financement | Plus de 200 000 € financés avec 1,10 € d’apport | La présentation du projet comme une opération qui se paie seule, avec des chiffres vérifiables |
Sur ces trois dossiers, l’écart entre la décision seule et la décision accompagnée dépasse de loin le prix d’un accompagnement. Sur d’autres, il est plus faible — un bien bien acheté par quelqu’un qui savait déjà chiffrer — et c’est pour cela que le calcul se fait avec vos chiffres, avant de payer. Pour un immeuble, le poste qui pèse le plus est presque toujours le devis d’enveloppe fait passer avant l’offre : le guide de l’achat d’un immeuble montre comment il fixe le prix.
Questions fréquentes
Combien coûte un accompagnement en investissement locatif ?
Les ordres de grandeur vont de quelques dizaines d’euros pour une séance ponctuelle ou une formation enregistrée, à quelques milliers d’euros pour un accompagnement individuel sur plusieurs mois. Les opérateurs clé en main se rémunèrent différemment, en pourcentage du prix du bien. Le prix suit le temps humain nominatif contenu dans l’offre.
Un accompagnement en investissement locatif est-il rentable ?
Cela dépend d’un seul calcul : le prix payé, rapporté à l’écart entre la décision que vous auriez prise seul et celle prise accompagné. Sur un projet à 150 000 €, 0,30 point de taux en moins représente environ 5 507 € sur vingt ans, et 2 % négociés sur le prix 3 000 € immédiats. Un seul levier bien joué couvre souvent le coût — mais aucun gain ne peut être garanti à l’avance.
Un accompagnement en investissement locatif est-il éligible au CPF ?
Seules les actions de formation enregistrées au RNCP ou au Répertoire spécifique, dispensées par un organisme certifié Qualiopi, sont finançables par le compte personnel de formation. La majorité des accompagnements individuels à l’investissement locatif ne le sont pas, et ImmoSuccess ne l’est pas.
Quelle différence de prix entre une formation et un accompagnement ?
Une formation se duplique : son coût de production est amorti sur tous les acheteurs, donc son prix est bas. Un accompagnement individuel mobilise du temps qui ne se duplique pas : son prix reflète ce temps. Deux offres au même prix peuvent donc contenir des volumes d’attention radicalement différents.
Peut-on payer un accompagnement en plusieurs fois ?
C’est fréquent sur les accompagnements longs, mais ce n’est pas une règle : cela dépend de chaque prestataire. Le point à vérifier n’est pas seulement l’échelonnement, mais ce que couvre chaque échéance et ce qui se passe si vous interrompez en cours de route.
Faut-il payer avant d’avoir trouvé un bien ?
Un accompagnement à l’investissement locatif porte sur la méthode et la décision, pas sur la mise en relation avec un bien : il commence donc avant la recherche. En revanche, aucun accompagnant sans carte professionnelle ne peut chercher, négocier ou signer à votre place, quel que soit le montant payé.
Le prix d’un accompagnement est-il déductible fiscalement ?
Pas des revenus fonciers pour un investisseur en location nue en nom propre. En LMNP au réel, les frais de formation liés à l’activité peuvent passer en charges une fois l’activité déclarée ; en société à l’IS, ils sont déductibles comme frais généraux. Demandez une facture au nom de l’activité et validez avec votre expert-comptable avant de compter dessus.
Vaut-il mieux payer un accompagnement ou mettre l’argent dans l’apport ?
Quelques milliers d’euros d’apport réduisent la mensualité d’une vingtaine d’euros par mois ; le même montant en accompagnement joue sur le prix négocié, le taux, le régime fiscal et la vacance — des écarts qui se comptent en milliers d’euros. La comparaison ne tient que si vous achetez réellement dans les mois qui viennent ; sans projet daté, gardez l’argent en épargne de précaution.
Peut-on payer un accompagnement en plusieurs fois ?
La plupart des accompagnateurs le proposent, en deux à six échéances sur la durée de la prestation. Vérifiez que l’échéancier est écrit, que la prestation ne s’interrompt pas si un projet prend du retard, et que le total ne diffère pas du paiement comptant. Chez ImmoSuccess, le tarif et les modalités sont posés lors de l’appel découverte, selon le point de départ et le périmètre.
Sources
- Calcul de financement : prêt amortissable de 150 000 € sur 240 mois, comparaison entre 3,50 % et 3,20 % hors assurance — écart d’environ 5 507 € d’intérêts sur la durée totale. Calcul ImmoSuccess, septembre 2026.
- Calcul fiscal : 9 000 € de loyers annuels, 5 200 € de charges réelles, comparaison micro (abattement 30 %) et réel — écart de base imposable de 2 500 €, valorisé à 30 % de TMI plus 17,2 % de prélèvements sociaux.
- France compétences, Répertoire national des certifications professionnelles et Répertoire spécifique : conditions d’éligibilité d’une action de formation au compte personnel de formation.
- Loi n° 70-9 du 2 janvier 1970 dite loi Hoguet : carte professionnelle exigée pour toute entremise immobilière.
- Les ordres de prix sont des fourchettes constatées sur les offres publiquement affichées en France, relevées en septembre 2026. Ce ne sont pas les résultats d’une enquête statistique.
À lire aussi
Vue d’ensemble : l’investissement locatif, le guide complet · Exemples chiffrés : les études de cas.

Vous voulez savoir ce que ça donnerait sur votre dossier ?
Vingt minutes pour poser vos chiffres et voir si un accompagnement a du sens.