
Un immeuble de rapport est un immeuble entier détenu par un seul propriétaire et destiné à la location : pas de copropriété, pas de syndic, pas d'assemblée générale. Le prix au mètre carré est souvent meilleur qu'en achetant les lots séparément et la négociation plus ouverte. En contrepartie, toiture, façade et parties communes sont entièrement à votre charge, et le risque est concentré sur une seule adresse.
En bref : la définition, sans le folklore
Le nom vient du XIXe siècle, quand on construisait des immeubles « de rapport » pour en tirer un revenu locatif. L’objet n’a pas changé : ce qui change, c’est que le marché des petits immeubles se négocie encore à la main, loin des plateformes.
Ce que ça change par rapport à quatre appartements
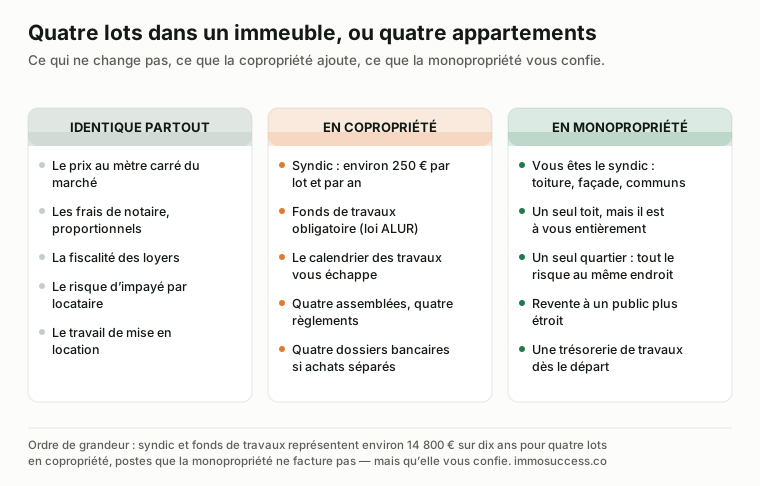
Le premier écart est la décote à l’achat. Un immeuble entier s’adresse à un acheteur unique, disposant d’un financement plus lourd : le vivier est plus étroit, la négociation plus ouverte, et le prix au mètre carré finit souvent sous celui des lots vendus séparément.
Le deuxième est la disparition de la copropriété. Plus de syndic à payer, plus de fonds de travaux obligatoire, plus d’assemblée qui vote une ravalement au mauvais moment. En contrepartie, la toiture entière est à votre charge, et personne ne partage la facture.
Le troisième est la concentration du risque. Quatre lots au même endroit, c’est un seul quartier, un seul marché locatif, un seul bassin d’emploi. La mesure de la tension locative ne devient pas optionnelle : elle devient la seule protection.
Le calcul, et pourquoi il n’est pas celui d’un appartement
La rentabilité d’un immeuble se calcule sur le total, mais se vérifie lot par lot. Un immeuble à 240 000 € qui sort 11 % brut peut contenir deux lots excellents et deux lots invendables : la moyenne ne dit rien du risque réel.
| Poste à vérifier | Ce qu’on regarde | Le piège |
|---|---|---|
| Le loyer par lot | Comparé au marché local, pas au bail en cours | Un bail ancien sous-évalué qu’on ne peut pas augmenter avant le départ du locataire |
| La toiture et la façade | Devis avant l’offre, pas après | Le poste qui transforme un 11 % brut en 6 % net en une signature |
| Le mode de chauffage | Individuel ou collectif, énergie utilisée | Un collectif au fioul, c’est un chantier complet à programmer |
| Les compteurs | Un par lot, ou un seul pour l’immeuble | Sans division des compteurs, les charges restent à votre charge |
| Le DPE de chaque lot | Lot par lot, pas une moyenne | Un seul lot en G bloque sa relocation |
| La conformité des lots | Surface, hauteur sous plafond, accès, sécurité incendie | Un lot loué mais non conforme n’a aucune valeur locative légale |
La méthode de calcul reste la même que pour un appartement — brut, net de charges, puis net-net après impôt — appliquée lot par lot avant d’être consolidée.
Exemple chiffré complet : un immeuble de quatre lots à 240 000 €
Prenons une annonce typique de ville moyenne : un immeuble de quatre T2 affiché 240 000 €, « rentabilité 9,6 % ». Le chiffre est exact. Il est aussi inutile tant qu’on n’a pas déroulé tout le calcul, du coût total au cash-flow, puis regardé ce qu’un travail de négociation et de mise en location change.
| Poste | Scénario A : l’annonce telle quelle | Scénario B : négocié et retravaillé |
|---|---|---|
| Prix d’achat | 240 000 € | 215 000 € (−10 % après devis toiture) |
| Frais de notaire (≈ 8 %) | 19 200 € | 17 200 € |
| Travaux (toiture partielle, deux salles d’eau) | 40 000 € | 40 000 € |
| Coût total financé | 299 200 € | 272 200 € |
| Loyers (4 lots) | 4 × 480 € = 1 920 €/mois | 3 × 480 € + 1 meublé à 560 € = 2 000 €/mois |
| Rentabilité brute sur prix | 9,6 % | 11,2 % |
| Rentabilité brute sur coût total | 7,7 % | 8,8 % |
| Charges annuelles (taxe foncière 2 400 €, PNO 600 €, provision entretien 2 000 €, vacance 5 %) | 6 150 € | 6 200 € |
| Loyers nets de charges | 16 890 €/an | 17 800 €/an |
| Rentabilité nette | 5,6 % | 6,5 % |
| Mensualité (100 % financé, 25 ans, 3,4 % + assurance 0,30 %) | 1 557 € | 1 416 € |
| Cash-flow mensuel avant impôt | −149 € | +67 € |
Deux enseignements. D’abord, un immeuble « à 9,6 % » financé à 100 % sur 25 ans coûte de l’argent chaque mois : la rentabilité affichée ne dit rien de la trésorerie. Ensuite, l’écart entre les deux scénarios ne vient pas d’un miracle : 25 000 € de négociation justifiés par un devis de toiture, et un seul lot passé en meublé. C’est exactement le travail qu’on fait avant l’offre, pas après.
La suite du calcul — l’impôt selon le régime, l’enrichissement net année par année — se fait dans le simulateur de rentabilité locative, qui accepte plusieurs lots et compare location nue, LMNP et SCI à l’IS sur le même immeuble. La méthode détaillée est dans le guide du calcul de rentabilité locative.
Analyser l’annonce et le prix avant de se déplacer
Une annonce d’immeuble de rapport se lit avec sept chiffres à sortir avant même d’appeler : le prix, la surface totale et par lot, le loyer réel de chaque lot (pas le « potentiel »), la taxe foncière, l’année de la dernière réfection de toiture, le type de chauffage et le DPE lot par lot. Quand l’un des sept manque, c’est la première question à poser — et la réponse dit souvent tout.
| Ce que dit l’annonce | Ce qu’il faut demander | Pourquoi |
|---|---|---|
| « Loyers potentiels 2 400 €/mois » | Les baux et les douze dernières quittances | Un loyer potentiel n’est pas un loyer encaissé : c’est le loyer du marché appliqué à des lots qui ne sont peut-être pas louables en l’état |
| « Forte rentabilité » | Le calcul du vendeur, ligne par ligne | Les annonces « immeuble de rapport forte rentabilité » divisent presque toujours les loyers par le prix hors frais, hors travaux, hors vacance |
| « Toiture refaite » | La facture, l’entreprise, l’année, la garantie décennale | « Refaite » couvre aussi bien une réfection complète qu’un remplacement de tuiles il y a quinze ans |
| « Compteurs individuels » | Un relevé par lot, eau et électricité | Sans compteurs séparés, l’eau et le chauffage restent à votre charge et grèvent le net de 10 à 20 % |
| « Aucun travaux à prévoir » | Les diagnostics, l’audit énergétique, l’électricité des communs | Un immeuble en monopropriété classé E, F ou G doit être accompagné d’un audit énergétique à la vente : demandez-le |
Le prix se juge de trois façons, jamais d’une seule. Au mètre carré, comparé aux appartements vendus séparément dans la même rue : un immeuble se négocie normalement en dessous. À la rentabilité, brute sur coût total, puis nette : sous 7 % brut sur coût total dans une ville moyenne, l’immeuble ne s’autofinance presque jamais. À la valeur de reconstitution : ce que vaudraient les lots une fois rénovés et loués au prix du marché, moins les travaux. C’est la troisième lecture qui dit si vous créez de la valeur ou si vous l’achetez au vendeur.
Le détail de la visite, de la négociation et des conditions suspensives est dans le guide de l’achat d’un immeuble de rapport, étape par étape jusqu’à l’acte.
Acheter un immeuble de rapport déjà loué
C’est le cas le plus fréquent, et le plus mal évalué. Un immeuble « déjà loué » se vend avec l’argument du revenu immédiat. Ce que vous achetez réellement, ce sont des baux en cours, que vous reprenez tels quels.
- Les baux s’imposent à vous. Loyer, durée, clauses : vous héritez de tout, y compris d’un loyer figé bien en dessous du marché.
- Demandez les quittances, pas les baux seuls. Douze mois de quittances par lot montrent qui paie réellement.
- Vérifiez les dépôts de garantie. Ils doivent vous être transférés à l’acte, sinon vous les rembourserez de votre poche au départ des locataires.
- Un immeuble vide n’est pas forcément pire. Vide, vous refaites, vous relouez au prix du marché et vous choisissez vos locataires — c’est souvent le meilleur scénario quand les travaux sont de toute façon nécessaires.
Le cas complet de l’immeuble déjà loué — vérification des baux, calcul aux loyers de marché, clauses à négocier — est traité dans le guide de l’achat d’un immeuble de rapport.
Le financement : un dossier, pas quatre
C’est l’avantage le plus sous-estimé. Un immeuble, c’est un prêt, un acte notarié, une garantie, une assurance emprunteur. Quatre appartements, ce sont quatre dossiers, quatre frais de garantie et quatre négociations bancaires — étalées sur des années, avec un taux d’endettement qui se dégrade à chaque tour.
En contrepartie, le ticket est plus élevé, donc les contraintes de financement se font sentir plus tôt : taux d’effort plafonné à 35 % assurance comprise, durée limitée à 25 ans, 27 ans lorsque les travaux atteignent au moins 10 % de l’opération.
Un dossier d’immeuble se présente différemment d’un dossier d’appartement : on y montre le détail lot par lot, les devis, et le plan de mise en location. Les modèles et la trame sont dans la boîte à outils, avec le modèle de dossier bancaire.
Pour savoir ce qu’une banque accepte de vous prêter avant de chercher, le simulateur de capacité d’emprunt donne l’ordre de grandeur en deux minutes.
Trois points spécifiques à l’immeuble dans la négociation bancaire : intégrer les travaux d’enveloppe dans le prêt (une toiture financée sur 25 ans coûte 60 € par mois, payée comptant elle vide l’épargne de sécurité) ; demander un différé de six à douze mois quand les lots ne seront loués qu’après travaux ; et faire pondérer les loyers à 70 % comme le font la plupart des banques, plutôt que d’espérer une prise en compte à 100 % qui fausse le calcul. Le détail est dans le guide pour investir sans apport et la simulation de prêt.
Travaux et division : là où se fabrique le rendement
Sur un appartement, le budget travaux se limite au logement. Sur un immeuble, il commence par l’enveloppe : toiture, façade, réseaux, escalier, électricité des communs. Ces postes ne rapportent rien directement — aucun locataire ne paie plus cher pour une toiture neuve — mais ils décident de tout le reste. Un immeuble se chiffre donc dans cet ordre : l’enveloppe d’abord, les logements ensuite.
| Poste | Ordre de grandeur constaté (2026) | Ce qui fait varier |
|---|---|---|
| Toiture complète (tuiles, liteaux, zinguerie) | 150 à 250 €/m² de toiture | Charpente à reprendre, accès, isolation intégrée |
| Ravalement de façade | 60 à 150 €/m² de façade | Enduit simple ou isolation par l’extérieur, échafaudage |
| Mise en sécurité électrique des communs et colonne montante | 3 000 à 10 000 € | Nombre de lots, distance au réseau, compteurs à créer |
| Rénovation complète d’un lot (T2 de 40 m²) | 600 à 1 000 €/m² | Salle d’eau, cuisine, électricité, cloisons, sols |
| Division d’un grand logement en deux lots | 25 000 à 45 000 € | Création d’une entrée, d’une salle d’eau, d’une cuisine, compteurs |
La division est le levier propre à l’immeuble : un T5 de 110 m² au deuxième étage vaut souvent moins loué entier que scindé en deux T2. Avant de dessiner quoi que ce soit, trois vérifications : le PLU et le règlement local (certaines communes exigent une place de stationnement ou une surface minimale par logement créé), la déclaration préalable ou le permis selon les façades touchées, et la faisabilité technique des évacuations. Un lot créé sans autorisation n’est pas louable légalement, et une banque ne le financera pas.
Deux erreurs reviennent sur presque tous les immeubles que je vois passer. La première : rénover les logements et repousser la toiture, parce que les loyers rentrent tout de suite — jusqu’à la fuite qui abîme le lot du dessous. La seconde : ne pas séparer les compteurs pendant les travaux, alors que c’est le moment le moins cher pour le faire. Le chiffrage de chaque poste, la lecture des devis et la TVA à 10 % sur la rénovation sont détaillés dans le guide des travaux en investissement locatif.
Fiscalité d’un immeuble de rapport : lot par lot, pas en bloc
L’immeuble n’a pas de fiscalité propre : chaque lot suit le régime de sa location. C’est une contrainte, et c’est aussi un avantage rare, parce qu’on peut mixer les régimes dans le même immeuble — deux lots en nu, deux lots en meublé — et choisir, pour chacun, ce qui rapporte le plus après impôt.
- Location nue, régime réel : les travaux d’entretien et d’amélioration sont déductibles des loyers, et l’excédent crée un déficit foncier imputable sur le revenu global à hauteur de 10 700 € par an, le reste étant reportable dix ans. Sur un immeuble avec une toiture à refaire, c’est souvent le régime de la première année. Voir le guide du déficit foncier.
- Location meublée (LMNP au réel) : l’amortissement du bâti, des travaux et du mobilier neutralise l’impôt sur les loyers pendant des années. Depuis 2025, ces amortissements sont réintégrés dans le calcul de la plus-value à la revente. Le détail dans le guide LMNP 2026 et celui de l’amortissement.
- SCI à l’IS : l’immeuble entier est amorti dans la société, l’impôt sur les bénéfices tombe à 15 % jusqu’à 42 500 €, mais la plus-value à la revente est calculée sur la valeur amortie et les dividendes sont fiscalisés une seconde fois. À réserver aux projets de long terme et à plusieurs. Comparatif dans LMNP ou SCI.
- Le piège du mixte : une SCI à l’IR ne peut pas louer en meublé au-delà de 10 % de ses recettes sans basculer à l’IS. Si vous voulez mixer nu et meublé, achetez en nom propre ou en indivision, pas en SCI à l’IR.
L’ordre de grandeur, pour le scénario B ci-dessus (17 800 € de loyers nets, TMI à 30 %) : environ 4 000 € d’impôt et prélèvements sociaux la première année en nu au réel, intérêts déduits, presque zéro en LMNP au réel grâce aux amortissements, et un déficit foncier qui efface l’impôt de l’année de la toiture en nu au réel. La simulation d’impôt sur les revenus locatifs fait le calcul sur vos chiffres.
Où trouver un immeuble de rapport à vendre
Les petits immeubles circulent peu sur les portails grand public. Les sources qui donnent des résultats : les agences locales qui traitent le patrimoine des successions, les notaires, les ventes aux enchères, et le démarchage direct sur des immeubles repérés en marchant.
Côté prix, tout se joue sur le marché local, pas sur une moyenne nationale. Les études de villes donnent les ordres de grandeur là où les immeubles restent accessibles : Chalon-sur-Saône, Louhans, Mâcon, Bourg-en-Bresse, Dijon, Besançon et Villefranche-sur-Saône.
Un immeuble est aussi le terrain naturel de la division : transformer un grand logement en deux lots, aménager des combles, créer une colocation. C’est là que se fabriquent les rendements à deux chiffres — et c’est aussi là que les budgets dérapent.
Si vous en avez un en ligne de mire et que le chiffrage vous arrête, c’est précisément ce qu’on fait ensemble pendant l’accompagnement en investissement locatif : les devis avant l’offre, lot par lot.
Les risques d’un immeuble de rapport, et ce qui les neutralise
| Le risque | Ce qui le déclenche | Ce qui le neutralise |
|---|---|---|
| Un gros poste imprévu sur l’enveloppe | Toiture ou façade non chiffrées avant l’offre | Devis avant l’offre et négociation sur le devis, pas sur une impression |
| Un lot inlouable | DPE G, surface sous 9 m², hauteur sous 2,20 m, pas de fenêtre | Diagnostics lot par lot, et un plan de travaux qui commence par les lots bloqués |
| La vacance groupée | Quatre lots dans la même rue, un seul bassin d’emploi | La mesure de la demande locative avant d’acheter, et des lots de typologies différentes |
| Le locataire hérité | Bail ancien, loyer sous le marché, impayés que le vendeur a laissés filer | Douze mois de quittances, et un calcul fait aux loyers de marché |
| Le refus de prêt | Ticket élevé, taux d’effort dépassé, travaux non financés | Dossier lot par lot, devis joints, et le simulateur de capacité avant de chercher |
| La revente difficile | Peu d’acheteurs pour un immeuble entier | La possibilité de vendre lot par lot après mise en copropriété, qui se prépare dès l’achat |
Un immeuble concentre le risque, c’est vrai. Mais il concentre aussi les moyens de le traiter : un seul bien à surveiller, une seule toiture à connaître, un seul marché à comprendre. Ce que quatre appartements dispersés rendent impossible — visiter en une heure, faire intervenir un artisan sur tout en une fois — l’immeuble le permet. Ce n’est pas un placement passif, c’est un outil de travail.
La checklist avant de faire une offre
Si vous ne devez garder qu’une page de ce guide, c’est celle-ci. Une offre sur un immeuble se fait avec ces douze éléments en main, ou ne se fait pas.
- Les baux de chaque lot et douze mois de quittances.
- Le montant des dépôts de garantie détenus par le vendeur, lot par lot.
- La taxe foncière et les deux derniers avis.
- Le DPE de chaque lot et, si l’immeuble est classé E, F ou G, l’audit énergétique.
- Un devis de toiture et un devis de façade, même si « c’est refait ».
- Le mode de chauffage et de production d’eau chaude, lot par lot.
- Le relevé des compteurs : combien, pour qui, au nom de qui.
- Le règlement d’urbanisme si une division ou un changement de destination est envisagé.
- La surface loi Carrez ou loi Boutin de chaque lot.
- Votre calcul complet : coût total, loyers de marché, charges, mensualité, cash-flow, impôt.
- Votre capacité d’emprunt validée, au moins par une simulation, idéalement par un courtier.
- Les conditions suspensives de votre offre : obtention du prêt au montant et au taux visés, et, si des travaux lourds conditionnent l’opération, l’obtention de l’autorisation d’urbanisme.
Questions fréquentes
Qu’est-ce qu’un immeuble de rapport ?
Un immeuble entier détenu par un seul propriétaire et destiné à la location. Contrairement à un appartement acheté en copropriété, il n’y a ni syndic, ni assemblée générale, ni charges communes votées par d’autres : les parties communes et les décisions appartiennent au propriétaire unique.
Est-ce plus rentable qu’un appartement ?
Souvent oui à l’achat, parce que le vivier d’acheteurs est plus étroit et que la négociation est plus ouverte, et parce que les charges de syndic et le fonds de travaux disparaissent. Mais la toiture, la façade et les communs sont intégralement à votre charge, et le risque est concentré sur un seul quartier.
Faut-il acheter un immeuble de rapport déjà loué ?
Cela dépend des baux. Vous reprenez les contrats en cours tels quels, loyers compris, y compris s’ils sont très en dessous du marché. Le test : recalculer l’opération avec les loyers de marché plutôt qu’avec les loyers actuels. Si elle ne tient qu’avec les baux existants, elle ne tient pas.
Quel budget pour acheter un immeuble de rapport ?
Tout dépend du marché local : dans les villes moyennes, un petit immeuble de trois à cinq lots se trouve couramment entre 150 000 et 350 000 € avant travaux. Les contraintes de financement sont les mêmes que pour un appartement : taux d’effort plafonné à 35 % assurance comprise et durée limitée à 25 ans, 27 ans en cas de travaux significatifs.
Faut-il créer une SCI pour acheter un immeuble de rapport ?
Pas nécessairement. La SCI se justifie si vous achetez à plusieurs ou si vous préparez une transmission, pas parce que le bien est un immeuble. Et si vous comptez louer en meublé, la SCI à l’impôt sur le revenu est exclue.
Quels travaux vérifier avant d’acheter un immeuble ?
La toiture et la façade en priorité, puis le mode de chauffage, l’état de l’électricité, la division des compteurs et le DPE lot par lot. Ces postes se chiffrent par devis avant l’offre : c’est ce qui sépare un rendement annoncé d’un rendement réel.
Quelle rentabilité viser pour un immeuble de rapport ?
Un repère utile en ville moyenne : au moins 8 % brut calculé sur le coût total (prix, frais, travaux), pour espérer un cash-flow à l’équilibre en financement à 100 % sur 25 ans. Sous 7 % brut sur coût total, l’immeuble coûte de l’argent chaque mois. Le rendement affiché dans les annonces, calculé sur le prix seul, est presque toujours supérieur d’un à deux points au rendement réel.
Peut-on acheter un immeuble de rapport sans apport ?
Oui, si le dossier tient : loyers de marché documentés, devis joints, taux d’effort sous 35 % assurance comprise en comptant les loyers pondérés à 70 %, et un reste à vivre suffisant. Les banques financent plus volontiers un immeuble bien chiffré à 110 % qu’un appartement mal présenté avec apport. Le guide « investir sans apport » détaille ce qu’elles regardent.
Immeuble de rapport ou appartement pour un premier investissement ?
L’immeuble n’est pas réservé aux investisseurs confirmés, mais il demande de savoir chiffrer des travaux d’enveloppe et de gérer plusieurs locataires d’un coup. Si vous avez du temps, une capacité d’emprunt suffisante et l’envie d’apprendre le chantier, un petit immeuble de deux ou trois lots est un excellent premier projet. Sinon, un appartement avec travaux reste la marche la plus simple.
Quels diagnostics sont obligatoires pour vendre un immeuble de rapport ?
Le dossier de diagnostic technique classique lot par lot (DPE, amiante, plomb, électricité, gaz, termites selon les zones, état des risques), auquel s’ajoute l’audit énergétique pour un immeuble en monopropriété classé E, F ou G. Depuis 2025, un logement classé G ne peut plus faire l’objet d’un nouveau bail : un lot G est un lot à rénover, pas un lot à louer.
Comment revendre un immeuble de rapport ?
Soit entier, à un autre investisseur, avec la décote qui va avec un vivier d’acheteurs restreint ; soit lot par lot, après avoir mis l’immeuble en copropriété (règlement, état descriptif de division, diagnostics), ce qui permet de vendre aux prix des appartements. La seconde option rapporte davantage mais se prépare : compteurs séparés, accès indépendants et conformité de chaque lot dès les travaux.
Faut-il passer par une agence ou gérer soi-même un immeuble de rapport ?
Un immeuble se prête bien à la gestion directe : une seule adresse, des locataires qui se connaissent, un artisan qui intervient sur tout. À distance, ou au-delà de six ou huit lots, une agence prend 6 à 8 % des loyers et gère les impayés et les états des lieux. Le calcul est dans le guide des frais de gestion locative.
Sources
- Loi n° 65-557 du 10 juillet 1965 sur la copropriété et loi ALUR du 24 mars 2014 : syndic obligatoire et fonds de travaux dans les immeubles en copropriété — obligations dont la monopropriété est exemptée.
- Décision du Haut Conseil de stabilité financière relative aux conditions d’octroi de crédit immobilier : taux d’effort maximal de 35 % assurance comprise, maturité maximale de 25 ans, portée à 27 ans lorsque les travaux représentent au moins 10 % de l’opération.
- Loi n° 89-462 du 6 juillet 1989 : transfert des baux en cours et des dépôts de garantie à l’acquéreur en cas de vente d’un logement loué.
- Les ordres de grandeur de prix, de charges de syndic et de fonds de travaux sont des estimations constatées en France en septembre 2026, pas les résultats d’une enquête statistique.
- Service-public.fr — Audit énergétique obligatoire depuis le 1er avril 2023 : audit énergétique à la vente des maisons et immeubles en monopropriété classés F ou G depuis le 1er avril 2023, étendu aux logements classés E depuis le 1er janvier 2025 (article L126-28-1 du code de la construction et de l’habitation).
- Service-public.fr — Diagnostic de performance énergétique (DPE) : interdiction de mise en location des logements classés G depuis le 1er janvier 2025, F en 2028, E en 2034.
- impots.gouv.fr — Le déficit foncier : imputation sur le revenu global dans la limite de 10 700 € par an, report du surplus pendant dix ans.
- Article 84 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 : réintégration des amortissements dans le calcul de la plus-value des loueurs en meublé non professionnels.
- Les ordres de grandeur de travaux (toiture, façade, division, rénovation de lot) sont des fourchettes constatées sur les chantiers suivis par ImmoSuccess en 2025-2026 en Bourgogne-Franche-Comté et Auvergne-Rhône-Alpes ; ils varient fortement selon la région et l’état du bâti.
À lire aussi
Vue d’ensemble : l’investissement locatif, le guide complet · Étape suivante : acheter un immeuble de rapport, la méthode jusqu’à l’acte · Le calcul : la rentabilité d’un immeuble de rapport, lot par lot.

Un immeuble repéré et des travaux à chiffrer ?
Vingt minutes pour regarder les lots, les baux et le budget avant de faire une offre.