
Un premier investissement locatif se réussit dans l'ordre : connaître son budget en estimant sa capacité d'emprunt, écrire sa cible (ville, typologie, budget travaux, rendement minimum), chercher, estimer les travaux avant l'offre puis les valider par devis avant le compromis, obtenir le financement une fois le bien trouvé, et choisir le régime fiscal avant de signer. Côté apport, il n'existe pas de minimum légal, et la banque n'en exige pas d'office : tout dépend du dossier et du projet.
En bref : la séquence, et pourquoi elle ne se réorganise pas
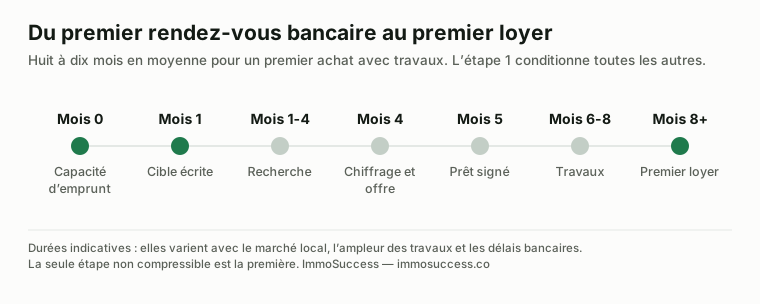
Les quatre premières étapes se jouent avant la moindre signature. C’est là que se fabriquent presque tous les écarts de rendement entre deux investisseurs partis avec le même budget.
Quel apport faut-il vraiment
Il n’existe pas de minimum légal. Ce que les banques apprécient, en pratique, c’est que les frais que le bien ne garantit pas soient couverts : frais de notaire, frais de dossier et de garantie. Elles n’exigent ni apport minimum, ni d’office une trésorerie de plusieurs mois de mensualités.
| Poste | Ordre de grandeur | Sur un bien à 120 000 € |
|---|---|---|
| Frais de notaire dans l’ancien | 7 à 8 % du prix | environ 9 000 € |
| Frais de garantie et de dossier | 1 à 2 % du montant emprunté | 1 500 à 2 500 € |
| Trésorerie de sécurité (recommandée) | 3 à 6 mois de mensualités, constituée avec les premiers loyers | 0 € au départ |
La trésorerie de sécurité, c’est moi qui la recommande : on la constitue avec les premiers loyers perçus, pour sécuriser la suite. Côté frais, cela donne un apport courant autour de 10 % du prix, sans que les travaux ni le bien lui-même soient financés sur fonds propres. Les financements à 110 % existent mais se négocient sur un dossier solide, pas sur un premier achat moyen.
Savoir si un bien est rentable avant de le visiter
Le tri se fait sur trois chiffres, calculables depuis l’annonce en moins de cinq minutes : le prix au mètre carré rapporté au marché local, le loyer réellement praticable — pas celui de l’annonce voisine — et le montant de travaux au mètre carré.
Le rendement brut ne sert qu’à écarter : il ignore la taxe foncière, les charges, la vacance, la gestion et l’impôt. La méthode de calcul du rendement net-net détaille les postes à retirer, et le tensiomètre locatif et la mesure de la tension locative donnent le seul indicateur qui prédit la vacance.
Pour situer un marché avant de vous déplacer, les études de villes donnent les ordres de grandeur locaux : Chalon-sur-Saône, Mâcon, Bourg-en-Bresse, Dijon, Besançon, Villefranche-sur-Saône et Louhans.
Quel régime fiscal choisir au départ
Le choix se fait avant la mise en location, pas au moment de la déclaration. Il dépend de trois paramètres : en nom propre ou en société, meublé ou nu, et niveau réel de vos charges.
| Votre situation | Le régime à regarder en premier |
|---|---|
| Meublé, charges faibles, loyers modestes | Micro-BIC : abattement forfaitaire, zéro comptabilité |
| Meublé, crédit et travaux significatifs | LMNP au réel : l’amortissement efface souvent l’imposition |
| Nu, charges inférieures à 30 % des loyers | Micro-foncier : abattement de 30 % |
| Nu, gros travaux d’entretien ou de rénovation | Réel, avec déficit foncier imputable sur le revenu global |
| En société, plusieurs projets prévus, loyers réinvestis | SCI à l’IS : amortissement du bien, impôt sur les sociétés à 15 % puis 25 %, et une structure pensée pour enchaîner les projets |
Le guide du statut LMNP et celui du déficit foncier détaillent les seuils, les plafonds et les cas où le montage ne sert à rien. Pour investir en société, le comparatif LMNP ou SCI montre quand la société se justifie dès le premier projet.
Les cinq erreurs qui coûtent le plus cher au premier achat
- Chercher avant de connaître son budget. On tombe amoureux d’un bien hors budget, et tout le reste se déforme pour le justifier. Le financement, lui, s’obtient une fois le bien trouvé.
- Faire une offre sans estimation des travaux. La bonne méthode : une première estimation globale avant l’offre, par exemple avec le calculateur de travaux de la boîte à outils, puis l’offre pour bloquer le bien, puis la validation par devis d’artisans une fois l’offre acceptée et avant le compromis, pour verrouiller le budget.
- Retenir le loyer le plus haut du quartier. Un mois de vacance par an efface 8 % du rendement annuel.
- Oublier les charges non locatives. Taxe foncière, assurance PNO, entretien, comptabilité : entre 15 et 25 % des loyers selon le bien.
- Choisir le régime fiscal après coup. Certaines options s’exercent avant la première location et engagent plusieurs années.
Combien de temps ça prend, et faut-il se faire aider
Comptez environ six mois avec l’accompagnement entre le début de la recherche et le premier loyer encaissé, travaux compris. C’est pour cela que l’accompagnement dure six mois. Les délais incompressibles sont l’accord de prêt, le délai de rétractation et la durée du chantier.
Faire seul est parfaitement possible : la méthode est publique, et les guides de ce site couvrent l’essentiel. Ce qu’un accompagnement achète, ce n’est pas une information secrète — c’est une relecture des décisions au moment où elles se prennent, et le fait de ne pas apprendre ses erreurs après la signature.
Si vous voulez comparer les formats avant de payer quoi que ce soit : le comparatif des quatre formats, ce qu’un coach fait et ne fait pas, et le calcul de seuil de rentabilité.
L’accompagnement ImmoSuccess suit exactement la séquence de cette page : six mois en 1:1, de la validation du financement au premier loyer.
Écrire sa cible : le brief d’une page qui évite six mois de visites inutiles
Entre l’estimation de votre budget et la première annonce, il y a une étape que presque tout le monde saute : écrire, sur une page, ce qu’on cherche et ce qu’on refuse. Ce brief sert à trier les annonces en trente secondes, à briefer les agents, et surtout à ne pas se laisser convaincre par un bien qui ne correspond à rien de ce qu’on avait décidé.
| Le critère | Comment le fixer | Exemple pour un budget de 130 000 € tout compris |
|---|---|---|
| Villes acceptées | Deux ou trois villes passées au filtre de la démographie, de l’emploi et de la tension locative | Deux villes moyennes à forte demande locative ; une troisième en secours |
| Typologie | La plus demandée localement, vérifiée par une annonce test | T2 de 35 à 50 m², ou T3 si loyer/m² proche |
| Prix d’achat maximal | Budget total − frais de notaire − travaux estimés − marge de 5 % | 95 000 € pour 25 000 € de travaux |
| Travaux acceptés | Ce que vous savez chiffrer et faire suivre | Salle d’eau, cuisine, sols, électricité ; pas de structure ni de toiture pour un premier |
| Rendement minimum | Brut sur coût total, en dessous duquel on ne visite pas | 10 % brut sur coût total, cash-flow positif après crédit et charges |
| Critères éliminatoires | Ce qui ferme la discussion quoi qu’il arrive | DPE F ou G sans budget de rénovation énergétique, rez-de-chaussée sur rue passante, copropriété en procédure |
Le brief se relit avant chaque visite et se corrige après la troisième : c’est normal qu’il bouge. Ce qui ne doit pas bouger, c’est le prix maximal et le rendement minimum, parce que ce sont eux qui protègent la capacité d’emprunt pour le projet suivant.
Le premier bien en chiffres : un T3 en colocation, du compromis au premier loyer
Pour rendre la séquence concrète, voici un premier projet type, tel qu’il se présente sur les dossiers accompagnés en ville moyenne : un T3 de 62 m² à rafraîchir, transformé en colocation de trois chambres meublées.
| Poste | Montant | Commentaire |
|---|---|---|
| Prix d’achat | 72 000 € | Négocié depuis 80 000 € affichés, sur la base d’une estimation des travaux faite avant l’offre |
| Frais de notaire | 5 800 € | Environ 8 % dans l’ancien |
| Travaux | 20 000 € | Estimés avant l’offre, validés par devis d’artisans avant le compromis |
| Mobilier (meublé) | 4 500 € | Amorti sur 5 à 7 ans en LMNP au réel |
| Coût total | 102 300 € | Financé sur 25 ans, 3,4 % + 0,30 % d’assurance |
| Loyers meublés | 1 020 €/mois | Trois chambres à 340 €, calculées avec une annonce test, des annonces comparables et une estimation MeilleursAgents |
| Mensualité | 532 € | Capital remboursé la première année : environ 2 600 € |
| Charges (taxe foncière, PNO, copropriété non récupérable, entretien, un mois de vacance) | 235 €/mois | Soit 23 % des loyers |
| Cash-flow avant impôt | +253 €/mois | Impôt proche de zéro en LMNP au réel grâce à l’amortissement |
Ce premier bien rapporte environ 250 € par mois dès sa mise en location, et le locataire rembourse 2 600 € de capital par an. Ce qui le rend finançable pour la banque, c’est le loyer vérifié et les devis joints ; ce qui le rend intéressant pour vous, c’est qu’il dégage du cash-flow dès le départ et laisse votre capacité d’emprunt ouverte pour le projet suivant. Toutes les personnes que j’accompagne ont du cash-flow dès leur premier projet : c’est précisément ce que l’accompagnement permet de tenir. Le simulateur de rentabilité locative refait ce calcul sur vos chiffres, impôt compris.
Questions fréquentes
Quel apport faut-il pour un premier investissement locatif ?
Il n’existe pas de minimum légal. En pratique, les banques apprécient que les frais que le bien ne garantit pas soient couverts : 7 à 8 % de frais de notaire dans l’ancien, 1 à 2 % de frais de garantie et de dossier. Sur un bien à 120 000 €, cela représente environ 10 000 à 12 000 €, soit à peu près 10 % du prix. L’achat clé en main permet de réduire l’apport demandé pour les frais de notaire.
Par où commencer un investissement locatif ?
Par l’estimation de votre budget, c’est-à-dire de votre capacité d’emprunt, avant toute recherche. Vient ensuite la définition écrite de la cible — ville, typologie, budget travaux, rendement minimum — puis la recherche ; le financement s’obtient une fois le bien trouvé. Chercher avant de connaître son budget est l’erreur la plus coûteuse en temps.
Comment savoir si un investissement locatif est rentable ?
En calculant le rendement net-net : loyers annuels moins taxe foncière, charges non récupérables, assurance, gestion, provision de vacance et de travaux, puis impôt, rapportés au coût total de l’opération frais de notaire et travaux compris. Le rendement brut ne sert qu’à écarter les annonces manifestement hors sujet.
Quel statut choisir pour un premier investissement locatif ?
Cela dépend d’abord du type de location. En meublé, le LMNP au réel permet d’amortir le bien et efface souvent l’imposition des premières années ; le micro-BIC convient aux loyers modestes avec peu de charges. En nu, on compare le micro-foncier et son abattement de 30 % au régime réel, qui ouvre le déficit foncier. On peut aussi investir en société : la SCI à l’IS amortit le bien et convient à ceux qui prévoient d’enchaîner les projets.
Faut-il emprunter ou payer comptant un investissement locatif ?
L’emprunt est la norme : les intérêts sont déductibles au régime réel, le locataire rembourse le capital, et l’effet de levier permet de conserver une trésorerie. Les contraintes sont un taux d’effort plafonné à 35 % des revenus assurance comprise et une durée limitée à 25 ans, 27 ans en cas de travaux significatifs.
Combien de temps prend un premier investissement locatif ?
Environ six mois avec l’accompagnement, du début de la recherche au premier loyer, travaux compris. C’est la durée de l’accompagnement. Les délais incompressibles sont l’instruction du prêt, le délai de rétractation et la durée du chantier.
Peut-on faire un premier investissement locatif sans expérience ?
Oui, à condition de respecter l’ordre des décisions et de ne pas improviser le chiffrage des travaux ni le choix du régime fiscal. Un premier projet accessible, qui se boucle vite, vaut mieux qu’un projet ambitieux qui s’enlise — le passage à l’action compte davantage que l’optimisation.
Quel type de bien pour un premier investissement locatif ?
Le T2 en ville moyenne est le format le plus fréquent et le plus simple : demande locative large (jeunes actifs, couples, séparations), travaux limités, revente facile. Le studio se loue vite mais tourne beaucoup ; le T3 s’adresse aux familles et se vide moins souvent. L’immeuble de rapport n’est pas exclu pour un premier projet si vous savez chiffrer une toiture, mais il demande une capacité d’emprunt plus élevée.
Faut-il acheter dans sa ville ou à distance pour un premier investissement ?
Dans un rayon d’une heure de chez vous, si votre ville passe les filtres de démographie et de tension locative. Un premier projet demande des visites répétées, des rendez-vous avec les artisans et un suivi de chantier ; à distance, chaque imprévu coûte un déplacement ou une délégation. On investit loin quand on a la méthode, pas pour l’apprendre.
Peut-on faire un premier investissement locatif en couple ou à plusieurs ?
Oui, en indivision ou en SCI. L’indivision est simple et gratuite mais fragile en cas de désaccord ; la SCI organise les décisions et la sortie d’un associé, coûte 1 000 à 2 000 € à créer et bloque la location meublée si elle est à l’impôt sur le revenu. Pour un premier bien entre conjoints, l’indivision suffit presque toujours ; le comparatif LMNP ou SCI détaille les cas où la société se justifie.
Sources
- Décision du Haut Conseil de stabilité financière relative aux conditions d’octroi de crédit immobilier : taux d’effort maximal de 35 % assurance comprise, maturité maximale de 25 ans, portée à 27 ans en cas de travaux représentant au moins 10 % de l’opération, avec une marge de flexibilité laissée aux établissements.
- Service-public : régimes d’imposition des revenus fonciers (micro-foncier et réel) et de la location meublée non professionnelle (micro-BIC et réel).
- Frais de notaire dans l’ancien : ordre de grandeur de 7 à 8 % du prix d’acquisition, variable selon le département et le montant.
- Durées et ordres de grandeur de la séquence : observations ImmoSuccess sur des dossiers accompagnés, septembre 2026. Ce ne sont pas des moyennes statistiques nationales.
Pour choisir une formation avant votre premier achat, voir formation investissement locatif : le programme à exiger.
À lire aussi
Vue d’ensemble : l’investissement locatif, le guide complet · Exemples chiffrés : les études de cas · Travaux : chiffrer et piloter un chantier · Décider : LMNP ou SCI, location nue ou meublée.
Vous voulez vous lancer ?
Vingt minutes pour faire le point sur votre projet et voir comment l’accompagnement peut vous aider.