Études de cas : les coulisses de vrais projets
Un résultat sans contexte ne vous apprend rien. Voici des projets menés par des personnes accompagnées, et mes propres opérations, racontés avec les chiffres, ce qui a bloqué et ce qui a fait la différence.
Les projets qui aboutissent n’ont pas forcément le meilleur rendement sur le papier. Ils ont en commun un financement pensé pour le profil de l’emprunteur, des travaux chiffrés avant de s’engager et un premier projet assez simple pour se faire vite. Ces études de cas le montrent sur des situations réelles : petit salaire, endettement déjà élevé, alternance, division d’immeuble.
Sommaire
- Helena : un immeuble divisé en six appartements meublés
- Théo : de zéro à trois biens en un an, sans quitter son CDI
- Guillaume : un immeuble de rapport avec 1 600 € de salaire
- Adrien : une colocation à 20 ans, puis le passage en freelance
- Florentin : plus de 200 000 € financés avec 1,10 € d’apport
- Mes propres opérations, chantier compris
- Ce que ces projets ont en commun
- Cinq projets, trois montages : le récapitulatif
- Comment lire une étude de cas
Division d’immeuble · 6 logements
Helena : un immeuble divisé en six appartements meublés
| Repère | Chiffres et faits |
|---|---|
| Stratégie | Division d’un immeuble en 6 logements loués meublés |
| Localisation | Ariège, en Occitanie |
| Prix | 161 000 € affichés, 129 000 € négociés, soit 32 000 € de moins (−20 %) |
| Travaux | Budget de 150 000 €, contre 180 000 € dans l’estimation de départ |
| Financement | Deux offres de prêt d’environ 310 000 à 320 000 €, sur 20 à 21 ans, avec un différé pendant les travaux |
| Avancement | Offres de prêt obtenues, consultation des artisans réalisée (septembre 2026) |
Helena cherchait un projet capable de produire un vrai revenu, pas un simple appartement. L’immeuble existait, mais à son prix affiché, le projet ne tenait pas une fois les travaux posés sur la table.
Avant toute offre, les travaux ont été découpés poste par poste, avec un cahier des charges et un planning, puis soumis à plusieurs artisans par corps de métier. Ce chiffrage documenté a servi d’argument : Helena a négocié l’immeuble 32 000 € sous le prix affiché. La même mise en concurrence a ramené le budget travaux de 180 000 à 150 000 €.
Salarié · 3 biens en 12 mois
Théo : de zéro à trois biens en un an, sans quitter son CDI
| Repère | Chiffres et faits |
|---|---|
| Profil | Salarié en CDI, aucun bien au départ |
| Premier projet | Un T2 en région parisienne, acheté sous le prix du marché, rénové puis loué, avec du cash-flow dès la première année |
| Deuxième projet | Une division à Nemours (Seine-et-Marne), dont un T3 d’environ 46 m² réagencé |
| Travaux du deuxième projet | Électricité et plomberie refaites à neuf, verrière, sols, production d’eau chaude |
| Rythme | Trois biens achetés en douze mois |
| Avancement | Travaux de la division terminés, mise en location en cours (septembre 2026) |
Le premier projet a servi d’école : visites, chiffrage, dossier bancaire. Le deuxième est allé plus vite, parce que la méthode était acquise.
La division de Nemours a pourtant rencontré un blocage administratif typique : le service urbanisme demandait d’abord les démarches auprès des gestionnaires d’eau et d’électricité, qui attendaient eux-mêmes l’autorisation d’urbanisme pour créer les raccordements. Chacun attendait l’autre. Le chantier a pu avancer, mais ce genre de boucle coûte des semaines.
Petit salaire · immeuble de rapport
Guillaume : un immeuble de rapport avec 1 600 € de salaire
| Repère | Chiffres et faits |
|---|---|
| Profil | Salarié, 1 600 € nets par mois |
| Bien | Un immeuble de rapport de deux logements, en Auvergne |
| Mise en location | Les deux logements loués en six mois |
| Loyers | 900 € par mois |
| Cash-flow | Environ 300 € par mois |
Avec ce salaire, Guillaume pensait qu’aucune banque ne le suivrait. Le travail a d’abord porté sur le dossier, pas sur le bien : un financement structuré pour son profil, et un projet choisi pour rester finançable.
L’immeuble de rapport a un avantage pour ce type de dossier : plusieurs loyers sur un même crédit, sans charges de copropriété. Il a aussi une contrepartie, détaillée dans le guide de l’immeuble de rapport : toiture, façade et parties communes sont entièrement à la charge du propriétaire.
Alternant · colocation
Adrien : une colocation à 20 ans, puis le passage en freelance
| Repère | Chiffres et faits |
|---|---|
| Profil | Alternant, 20 ans |
| Stratégie | Colocation |
| Ville | Bourges |
| Loyers | Plus de 1 000 € par mois |
| Et après | Adrien a quitté son alternance pour se lancer en freelance, puis a choisi de continuer seul |
Un premier projet volontairement simple : un seul bien, une seule stratégie. Les revenus de la colocation lui ont donné la marge pour changer de statut professionnel.
Adrien a ensuite choisi de poursuivre sans accompagnement. C’est l’objectif : savoir reproduire l’opération seul, pas dépendre d’un coach pour chaque achat. Les règles propres à ce format sont dans investir en colocation.
Endettement élevé · colocation
Florentin : plus de 200 000 € financés avec 1,10 € d’apport
| Repère | Chiffres et faits |
|---|---|
| Situation | Une résidence principale qui pesait déjà lourd dans son taux d’endettement |
| Stratégie | Colocation |
| Zone | Région bordelaise |
| Financement | Plus de 200 000 € |
| Apport | 1,10 € |
Sur le papier, le taux d’endettement fermait la porte. Ce qui a fait la différence, c’est la structuration du dossier : un projet présenté comme une opération qui se finance par ses loyers, avec des chiffres que la banque peut vérifier, et une présentation claire de la situation existante.
Un financement sans apport reste l’exception, pas la règle : il dépend du profil, du projet et de la banque. Ce que les établissements financent vraiment est détaillé dans investir sans apport.
Mes opérations · en cours
Mes propres opérations, chantier compris
J’applique la même méthode à mes projets, en société et avec travaux. Voici où ils en sont, sans arrondir les angles.
Un immeuble de rapport, deux logements rénovés
| Repère | Chiffres et faits |
|---|---|
| Projet | Un immeuble repris en entier, rénovation complète d’un T2 et d’un T3 |
| Coût total | 110 000 €, travaux inclus |
| Cash-flow | 350 € par mois |
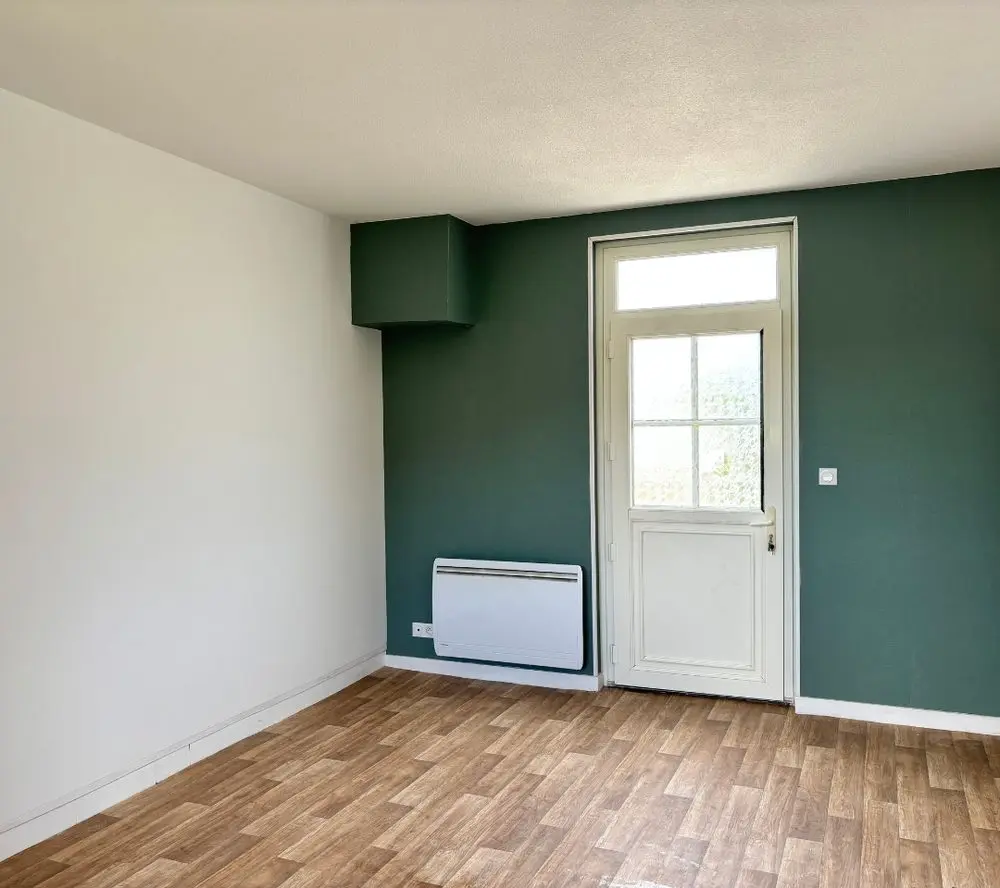
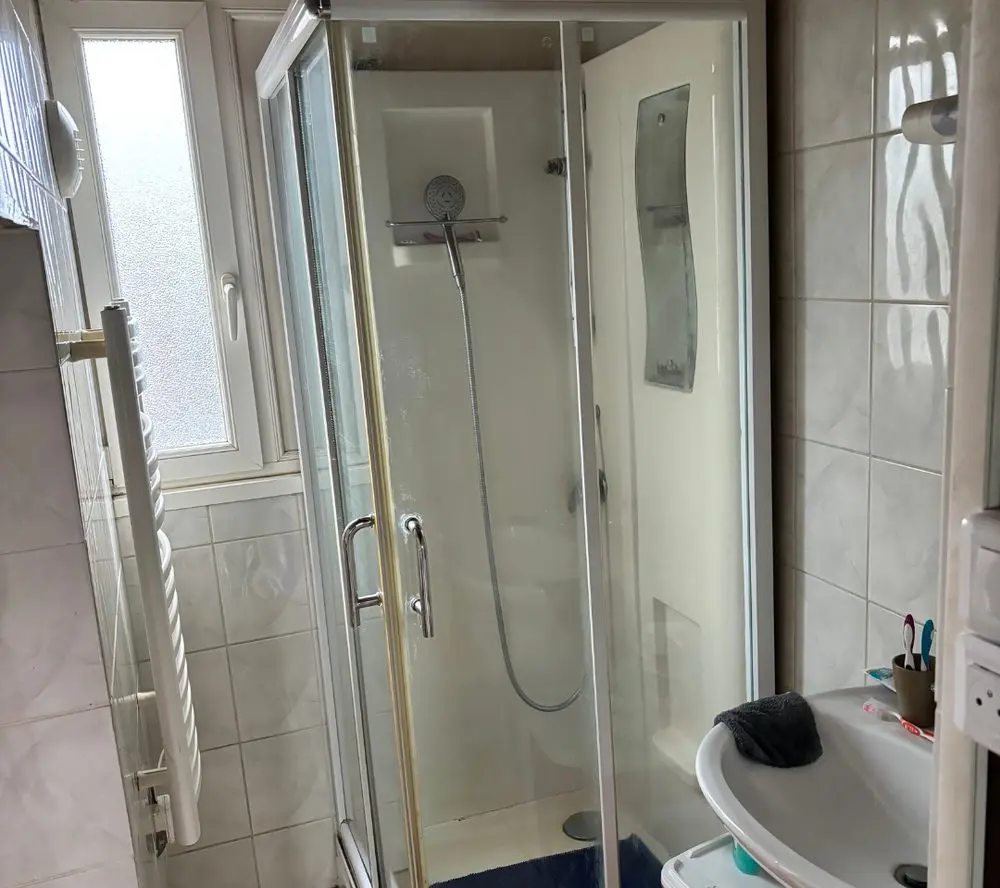
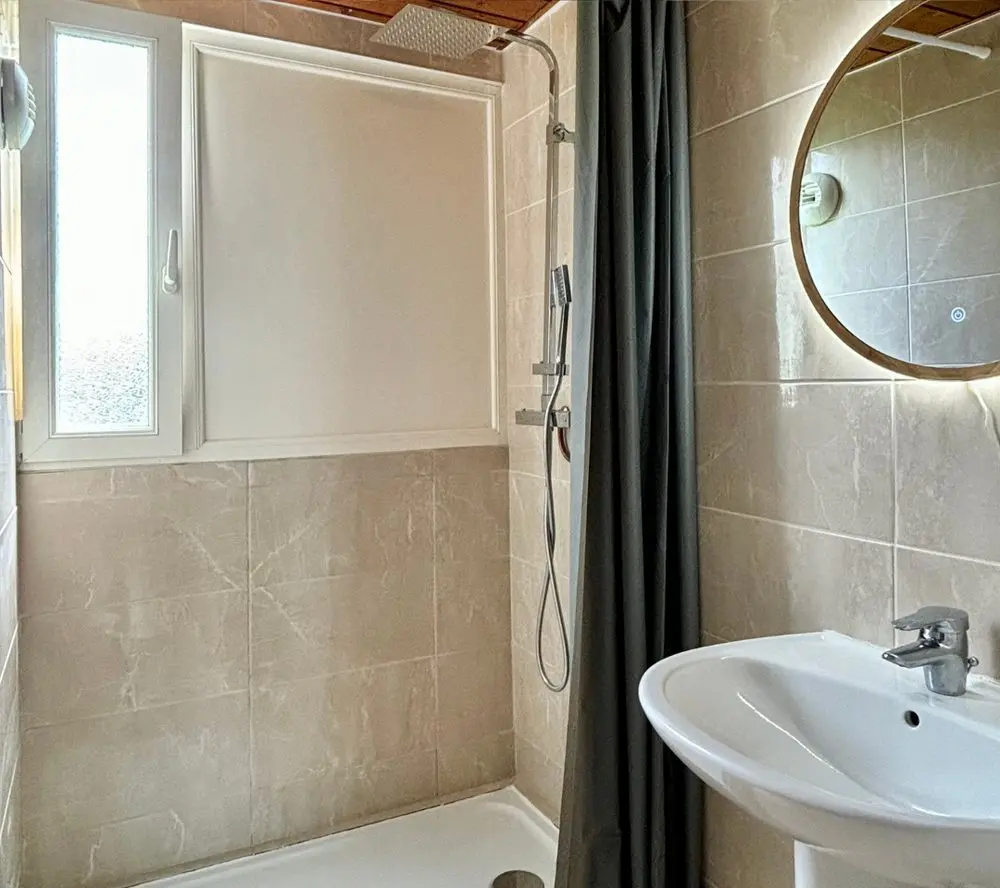
Voici ce que 110 000 € tout compris achètent réellement, sur un des deux logements de cet immeuble : la cuisine, le séjour et la salle d’eau, avant et après travaux. Le principe est toujours le même : reprendre entièrement les pièces qui font louer (cuisine, salle d’eau), rafraîchir le reste, et livrer un logement que le locataire n’a plus qu’à meubler.
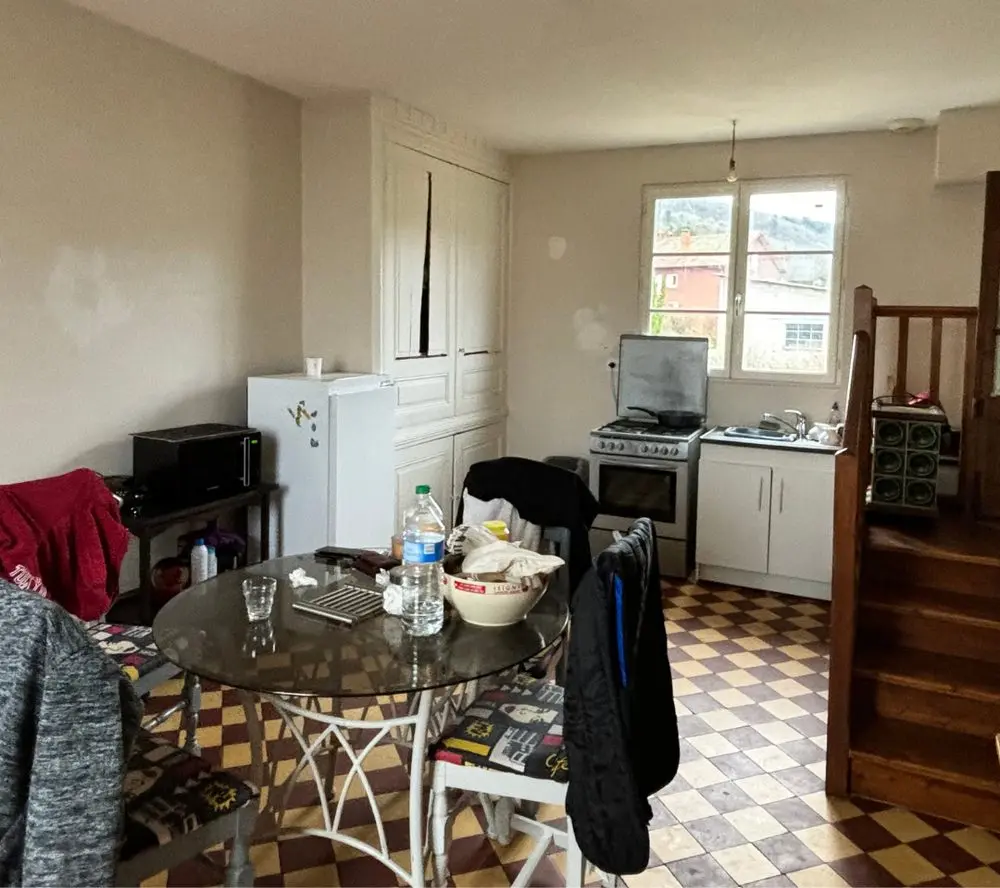 Avant
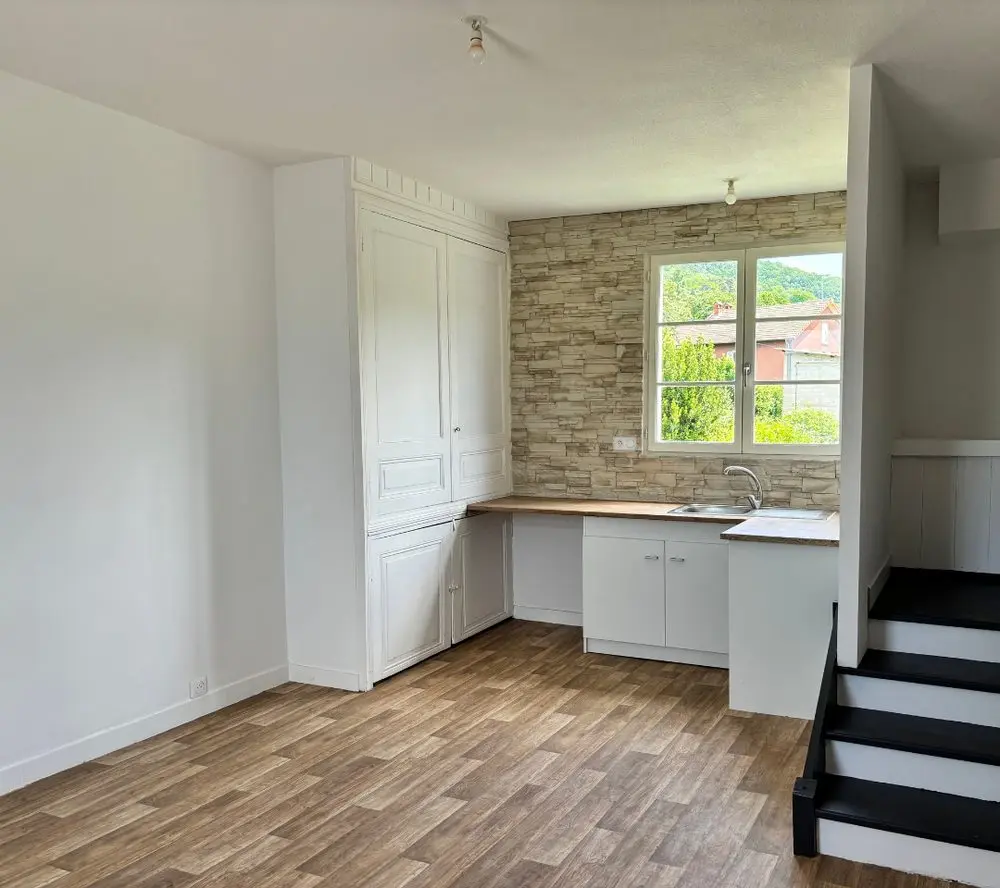 Après
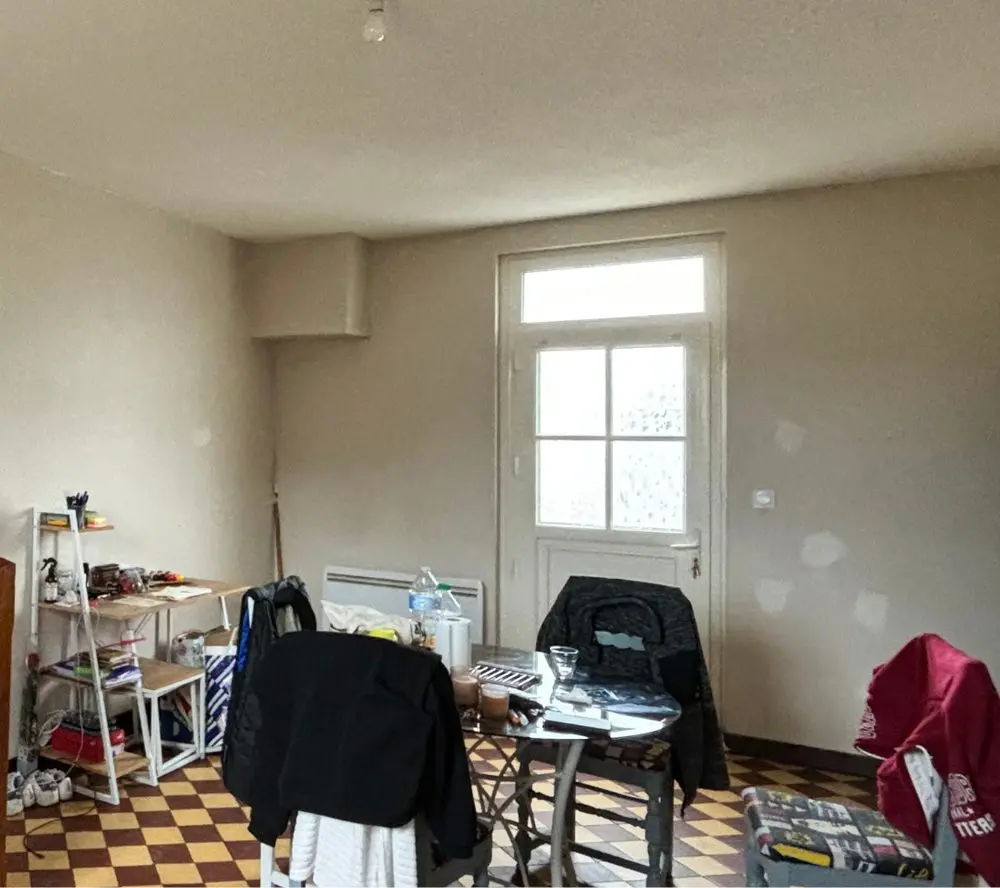 Avant
 Après
 Avant
 Après
Ces travaux ont été chiffrés avant l’offre et ont servi à négocier le prix, exactement comme dans le cas d’Helena. La méthode pour les chiffrer poste par poste, les faire faire et les suivre est dans le guide travaux en investissement locatif ; la façon de lire un immeuble entier, lot par lot, dans le guide de l’immeuble de rapport.
Un garage transformé en duplex
| Repère | Chiffres et faits |
|---|---|
| Point de départ | Un immeuble de deux appartements loués, avec un garage de 31 m² au sol |
| Projet | Transformer le garage en duplex T3 d’environ 60 m² |
| Autorisation | Permis de construire accordé en juin 2026, avec l’accord de l’architecte des Bâtiments de France |
| Travaux chiffrés | 40 000 €, dont environ 5 000 € de raccordements (électricité, eau, assainissement) |
| Loyers de l’immeuble | De 1 150 € à 1 540 € par mois une fois le duplex loué (prévision) |
| Valeur estimée | De 185 000 € à 250 000 € après travaux (estimation d’un professionnel) |
| Avancement | Financement en cours, fin des travaux visée début 2027 |
Sur le papier, 40 000 € de travaux ajoutent 390 € de loyers par mois, soit environ 11,7 % de rendement brut sur la seule enveloppe travaux, et 65 000 € de valeur estimée. Créer de la surface habitable là où il n’y en a pas est l’un des leviers les plus puissants, et l’un des plus souvent ignorés. Ces chiffres restent des prévisions tant que le chantier n’est pas livré et le logement loué.
Un achat-revente
| Repère | Chiffres et faits |
|---|---|
| Prix de revient | 75 000 €, travaux compris |
| Objectif de revente | 115 000 € net vendeur |
| Avancement | Chantier en cours |
Synthèse
Ce que ces projets ont en commun
- Le financement a été travaillé en premier, et adapté au profil : petit salaire, endettement existant, alternance.
- Les travaux ont été chiffrés avant de s’engager, et ont servi à négocier.
- Le premier projet est resté accessible, pour passer à l’action vite.
- Chaque personne est restée décisionnaire : elle a visité, négocié, signé et emprunté elle-même.
- Les blocages sont arrivés quand même : administratifs, bancaires ou de chantier. Ce qui change, c’est de les anticiper.
Pour reprendre la méthode dans l’ordre, lisez l’investissement locatif, le guide complet.
Ces projets ont été menés pendant l’accompagnement en investissement locatif : six mois de formation et de suivi en 1:1, où chacun apprend à chercher, analyser, financer et faire rénover son bien, et reste décisionnaire du début à la fin.
Cinq projets, trois montages : le récapitulatif
Cinq projets, cinq situations de départ différentes. Le tableau ci-dessous les met côte à côte pour montrer ce qui a réellement décidé du montage dans chaque cas : rarement le rendement affiché, presque toujours le profil de l’emprunteur.
| Projet | Contrainte de départ | Stratégie retenue | Ce qui a débloqué |
|---|---|---|---|
| Helena · Ariège | Un immeuble trop cher au prix affiché | Division en 6 meublés | Un chiffrage travaux documenté, utilisé pour négocier − 20 % |
| Théo · Île-de-France | Aucun bien, un CDI, peu de temps | T2 rénové puis division | Un premier projet simple pour apprendre, puis la répétition |
| Guillaume · Auvergne | 1 600 € nets par mois | Immeuble de rapport de 2 lots | Un dossier bancaire structuré avant de chercher le bien |
| Adrien · Bourges | 20 ans, alternant | Colocation | Un seul bien, une seule stratégie, un loyer supérieur à 1 000 € |
| Florentin · Bordelais | Résidence principale qui saturait l’endettement | Colocation, 200 000 € financés | Un projet présenté comme s’autofinançant, chiffres vérifiables à l’appui |
Trois montages reviennent : la colocation quand le budget est contraint et la ville étudiante ou active, l’immeuble de rapport quand on cherche plusieurs loyers sur un seul crédit sans copropriété, et la division quand un grand bien décoté peut produire plus de loyers que sa surface ne le laisse penser. Aucun n’est « meilleur » : chacun répond à une contrainte précise, et c’est la contrainte qu’on analyse en premier.
Questions fréquentes
Les résultats présentés sont-ils garantis ?
Non. Chaque projet dépend du bien, du marché local, du financement obtenu et de la situation personnelle de l'investisseur. Ces études de cas montrent une méthode appliquée à des situations réelles, pas un résultat reproductible à coup sûr.
Faut-il un gros salaire pour investir dans le locatif ?
Non. Un salaire modeste réduit le montant empruntable, mais un projet dimensionné pour se financer par ses loyers et un dossier bien présenté peuvent convaincre une banque, comme pour Guillaume avec 1 600 € nets par mois.
Combien de temps faut-il pour un premier investissement locatif ?
En général plusieurs mois entre la validation du financement et la mise en location. Une fois la méthode acquise, les projets suivants vont plus vite : Théo a acheté trois biens en douze mois.
Qui prend les décisions pendant l'accompagnement ?
La personne accompagnée, toujours. Elle visite, négocie, signe et emprunte elle-même. L'accompagnement est une formation avec un suivi individuel : il sert à vérifier les chiffres et à challenger chaque décision avant qu'elle soit prise.
Peut-on voir des photos avant/après des travaux ?
Oui : la section « Mes propres opérations » montre la cuisine, le séjour et la salle d’eau d’un logement de mon immeuble de rapport, avant et après rénovation, pour un coût total de 110 000 € travaux compris sur l’immeuble.
Quel montage choisir entre colocation, immeuble de rapport et division ?
Celui qui répond à votre contrainte de départ : la colocation quand le budget est serré dans une ville étudiante ou active, l’immeuble de rapport pour plusieurs loyers sur un seul crédit sans copropriété, la division quand un grand bien décoté peut produire plus de loyers que sa surface ne le suggère. Le rendement affiché vient après.
À lire aussi

Vous voulez construire votre propre projet ?
On regarde votre situation et ce qui est faisable : réservez 20 minutes.
Comment lire une étude de cas
Une étude de cas se lit avec les mêmes réflexes qu’une annonce. Quatre points à garder en tête pour ne pas en tirer de fausses conclusions :