

La rentabilité locative se calcule à trois niveaux. Le brut rapporte les loyers annuels au prix payé : il sert à trier des annonces. Le net de charges retire taxe foncière, charges non récupérables, assurance, vacance, gestion et entretien : il sert à juger le bien. Le net-net retire l'impôt et les prélèvements sociaux : c'est le seul qui se compare à un autre placement.
Les trois niveaux, et pourquoi l'ordre compte
Il n'existe pas « une » rentabilité locative. Il en existe trois, et elles répondent à trois questions différentes. Les confondre, c'est la première cause d'opérations qui semblent bonnes sur l'annonce et qui coûtent de l'argent tous les mois.
| Niveau | Ce qu'il mesure | À quoi il sert |
|---|---|---|
| Rendement brut | Loyers annuels rapportés au prix payé | Trier vite une liste d'annonces |
| Rendement net de charges | Ce qui reste après charges, taxe foncière, vacance, gestion | Savoir si le bien tient debout |
| Rendement net-net | Ce qui reste après impôt et prélèvements sociaux | Savoir ce que vous encaissez vraiment |
Le brut sert à éliminer, pas à décider. Le net de charges sert à comparer deux biens entre eux. Le net-net est le seul qui se compare à un autre placement.
Le rendement brut : la formule et sa limite
Rendement brut = (loyer mensuel × 12) ÷ prix de revient × 100
Le prix de revient, ce n'est pas le prix affiché. C'est le prix d'achat + les frais de notaire + les travaux + le mobilier + les frais d'agence s'ils sont à votre charge. Beaucoup de calculs trouvés en ligne divisent par le prix affiché : ça gonfle mécaniquement le résultat de 8 à 12 %.
Ce chiffre ne dit encore rien. Il ignore la taxe foncière, les charges non récupérables, la vacance et l'impôt — soit, selon les villes, entre un tiers et la moitié du loyer.
Le rendement net de charges : les six postes à retirer
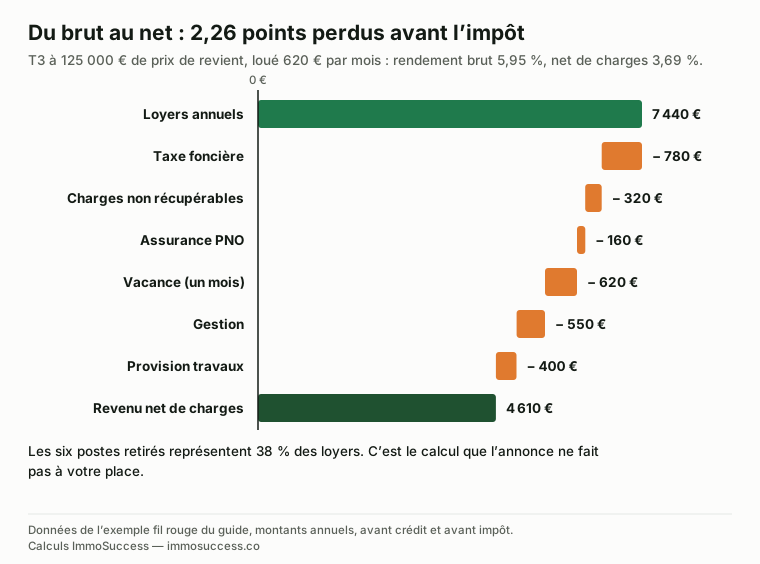
On repart des loyers annuels et on retire ce qui sort réellement chaque année. Six postes, dans l'ordre où on les oublie :
- La taxe foncière. Elle varie du simple au double d'une commune à l'autre. Demandez l'avis d'imposition au vendeur avant l'offre, pas après.
- Les charges de copropriété non récupérables. En général 20 à 30 % des charges totales.
- L'assurance PNO (propriétaire non occupant), et la garantie loyers impayés si vous en prenez une.
- La vacance locative. Comptez au minimum un mois de loyer par an tant que vous n'avez pas de données locales pour faire mieux.
- La gestion. 6 à 9 % TTC des loyers en agence — et si vous gérez vous-même, ce n'est pas gratuit, c'est payé en temps.
- L'entretien et le renouvellement. Une provision annuelle, sinon le premier chauffe-eau efface l'année.
On vient de perdre 2,26 points sans avoir encore parlé d'impôt. C'est normal, et c'est exactement le calcul que l'annonce ne fait pas à votre place.
Le rendement net-net : ce que l'impôt prend
La fiscalité dépend du régime, et le régime dépend du type de location. Trois cas couvrent l'essentiel des projets de départ.
Location nue au micro-foncier
Si vos recettes foncières brutes ne dépassent pas 15 000 € par an, le régime micro-foncier s'applique automatiquement, avec un abattement forfaitaire de 30 % censé représenter vos charges. Vous êtes imposé sur 70 % des loyers, à votre taux marginal, plus 17,2 % de prélèvements sociaux.
L'abattement de 30 % est un forfait : si vos charges réelles dépassent 30 % des loyers — et avec 22 000 € de travaux, c'est presque toujours le cas la première année — le micro-foncier vous fait payer de l'impôt sur de l'argent que vous n'avez pas gagné.
Location nue au régime réel
Vous déduisez les charges réelles : intérêts d'emprunt, travaux d'entretien et de réparation, taxe foncière, assurances, frais de gestion. Si le résultat est négatif, le déficit foncier hors intérêts s'impute sur votre revenu global dans la limite de 10 700 € par an, portée à 21 400 € pour les travaux de rénovation énergétique qui font sortir le logement des classes E, F ou G, jusqu'au 31 décembre 2027. Le surplus se reporte dix ans sur vos revenus fonciers.
Location meublée (LMNP)
Au micro-BIC, l'abattement est de 50 % sur les locations meublées de longue durée, tant que les recettes restent sous 83 600 € par an. Au réel, vous amortissez le bien et le mobilier, ce qui efface souvent l'impôt pendant plusieurs années — au prix d'une comptabilité, et en sachant que les amortissements déduits sont désormais réintégrés dans le calcul de la plus-value à la revente.
Le choix entre nu et meublé ne se fait pas sur le rendement affiché mais sur votre situation : taux marginal, montant des travaux, durée de détention envisagée. Le simulateur de capacité d'emprunt vous donne le cadre budgétaire ; le choix fiscal se tranche projet par projet.
Rentabilité et cash-flow ne sont pas la même chose
Un bien peut afficher un net-net honorable et vous coûter 150 € par mois. La rentabilité mesure le rendement du capital ; le cash-flow mesure ce qui entre et sort de votre compte. La différence, c'est le remboursement du capital de l'emprunt : il sort de votre trésorerie mais il ne part pas, il devient votre patrimoine.
Cash-flow mensuel = loyer − mensualité de crédit − charges mensualisées − impôt mensualisé
C'est précisément là que se joue la différence entre un dossier qui passe et un dossier qui bloque à la banque. Un effort d'épargne de 500 € par mois se voit dans votre taux d'endettement et limite le bien suivant.
Cinq erreurs qui faussent tous les calculs
- Diviser par le prix affiché au lieu du prix de revient.
- Prendre le loyer de l'annonce voisine au lieu d'un loyer de marché vérifié pour la surface et l'état réels.
- Oublier la taxe foncière, ou reprendre celle de la commune d'à côté.
- Compter zéro vacance parce que « ça se loue bien ici ».
- Chiffrer les travaux au feeling : un devis d'artisan et un devis d'ami n'ont pas le même montant, et ce n'est pas l'ami qui fera les travaux.
Pour savoir si la demande locative tient, la méthode est détaillée dans mesurer la tension locative d'une ville. Pour choisir la ville elle-même, les six filtres sont ici : choisir une ville pour investir en locatif.
Si vous voulez que ce calcul soit fait sur votre dossier plutôt que sur un exemple, c’est exactement ce que couvre l’accompagnement en investissement locatif d’ImmoSuccess : six mois en 1:1, chaque chiffre vérifié avant la décision.
Les repères par type de bien et par type de ville
Un rendement ne se juge pas dans l’absolu, mais par rapport à ce que le même type de bien rapporte au même endroit. Voici les fourchettes constatées en 2025-2026 sur les dossiers suivis par ImmoSuccess, en brut sur coût total (prix, frais, travaux) et en net de charges. Elles servent à repérer une annonce anormale — dans un sens comme dans l’autre.
| Type de bien | Ville moyenne (30 000 à 80 000 hab.) | Petite ville (5 000 à 15 000 hab.) | Périphérie de métropole |
|---|---|---|---|
| Studio / T1 | 7 à 9 % brut · 4,5 à 6 % net | 9 à 12 % brut · 5 à 7 % net | 5 à 6,5 % brut · 3 à 4 % net |
| T2 / T3 | 6 à 8 % brut · 4 à 5,5 % net | 8 à 11 % brut · 5 à 6,5 % net | 4,5 à 6 % brut · 3 à 4 % net |
| Colocation (3 à 4 chambres) | 8 à 11 % brut · 5,5 à 7 % net | Rare : demande insuffisante | 6 à 8 % brut · 4 à 5 % net |
| Immeuble de rapport | 8 à 12 % brut · 5 à 7 % net | 10 à 14 % brut · 6 à 8 % net | 6 à 8 % brut · 4 à 5 % net |
Deux lectures. Un rendement au-dessus de la fourchette haute signale presque toujours un problème que le calcul ne voit pas : ville sans demande, lot inlouable, travaux non chiffrés. Un rendement en dessous de la fourchette basse est un bien acheté au prix des résidences principales, qui ne s’autofinancera pas. Entre les deux, c’est le cash-flow après impôt qui tranche — et pour un immeuble, le calcul se fait lot par lot, comme détaillé dans la rentabilité d’un immeuble de rapport.
Le même bien, trois financements : ce que la durée et l’apport changent
La rentabilité ne dépend pas du financement ; le cash-flow, si. Reprenons le T3 de l’exemple (125 000 € de prix de revient, 620 € de loyer, 184 € de charges mensualisées) et regardons ce que change la durée du prêt et l’apport, avant impôt.
| Financement | Mensualité (3,4 % + 0,30 % assurance) | Cash-flow avant impôt | Capital remboursé la 1re année | Ce que ça enseigne |
|---|---|---|---|---|
| 100 % sur 20 ans | 749 € | −313 € | ≈ 4 400 € | Le capital se rembourse vite, mais l’effort mensuel pèse sur le taux d’effort |
| 100 % sur 25 ans | 650 € | −214 € | ≈ 3 200 € | Cinq ans de plus font gagner 100 € par mois : c’est le réglage standard |
| 80 % sur 25 ans (25 000 € d’apport) | 520 € | −84 € | ≈ 2 600 € | L’apport « achète » 130 € de cash-flow par mois, au prix de l’épargne de sécurité |
Aucun de ces trois montages ne transforme ce T3 en bien à cash-flow positif : c’est le prix payé et le loyer qui décident, pas le crédit. Le financement sert à rendre l’opération supportable et à préserver la capacité d’emprunt pour la suivante. Le détail des durées, du différé et du taux d’effort est dans la simulation de prêt pour investir en locatif ; ce que les banques financent sans apport, dans le guide pour investir sans apport.
Questions fréquentes
Quel est un bon rendement locatif ?
Il n'existe pas de seuil universel. Un net-net qui dépasse le rendement d'un placement sans risque après impôt, avec un cash-flow supportable, est un bon rendement pour vous. Comparer des bruts entre deux villes n'a aucun sens : la taxe foncière, la vacance et la fiscalité changent le classement.
Un rendement brut de 8 %, c'est bien ?
C'est un signal, pas une conclusion. Un brut à 8 % se trouve surtout là où les prix sont bas, donc souvent là où la vacance est élevée et la revente lente. Refaites le calcul en net de charges : c'est là que la moitié des 8 % disparaît.
Faut-il raisonner en brut ou en net ?
En brut pour trier une liste d'annonces en trente secondes. En net de charges pour décider d'aller visiter. En net-net pour signer.
Quelle est la formule du rendement net ?
(Loyers annuels − taxe foncière − charges non récupérables − assurances − vacance − gestion − provision travaux) ÷ prix de revient × 100.
Le rendement se calcule-t-il sur le prix d'achat ou sur l'apport ?
Sur le prix de revient total. Le calcul sur l'apport, c'est le rendement des fonds propres : il est utile pour mesurer l'effet de levier, mais il devient infini quand l'apport est nul, ce qui n'aide personne à décider.
Comment calculer la rentabilité d’un investissement locatif avec travaux ?
On ajoute les travaux au prix de revient avant de diviser : (loyer annuel) ÷ (prix + frais de notaire + travaux + mobilier). Un bien à 80 000 € avec 30 000 € de travaux loué 600 € rapporte 6,1 % brut sur 118 000 € de coût total, pas 9 % sur le prix seul. Les travaux se chiffrent sur devis avant l’offre : c’est la seule façon d’avoir un prix de revient juste.
Quelle rentabilité locative viser en 2026 ?
En ville moyenne, 7 % brut sur coût total est le seuil en dessous duquel un bien financé à 100 % sur 25 ans ne s’autofinance pas ; 5 % net de charges est un bon niveau ; un cash-flow après impôt positif ou nul est l’objectif sur un projet de rente. Ces repères montent en petite ville et descendent en métropole, où le cash-flow n’est possible qu’avec de l’apport, une colocation ou une division.
Le calcul de rentabilité est-il le même en nu et en meublé ?
Le brut et le net de charges, oui. Le net-net, non : en meublé au réel, l’amortissement du bien et du mobilier ramène souvent l’impôt à zéro pendant dix à quinze ans, alors qu’en nu au micro-foncier on est imposé sur 70 % des loyers. Sur l’exemple du guide, l’écart de net-net entre les deux régimes dépasse un point de rendement : c’est le régime fiscal, pas le bien, qui fait la différence.
Sources
- Service-public, « Impôt sur le revenu — Revenus fonciers (location non meublée) », mise à jour du 15 avril 2026 (micro-foncier : 15 000 € et 30 % ; déficit foncier : 10 700 €, 21 400 € pour la rénovation énergétique jusqu'au 31 décembre 2027 ; prélèvements sociaux : 17,2 %)
- Service-public, « Location meublée non professionnelle » (micro-BIC : abattement de 50 % pour la longue durée, seuil de recettes porté à 83 600 €)
- Les exemples chiffrés sont des illustrations de méthode, pas des moyennes de marché : ils servent à montrer où passent les euros.
- Photo d’illustration en tête d’article : Polina Tankilevitch sur Pexels, utilisée selon la licence Pexels.
À lire aussi
L’outil : le simulateur de rentabilité locative · Vue d’ensemble : l’investissement locatif, le guide complet · Exemples chiffrés : les études de cas · Travaux : chiffrer et piloter un chantier.

Un bien à passer au calcul ?
On refait le calcul ensemble sur votre dossier : réservez un créneau de 20 minutes.