

Le cash-flow d'un investissement locatif est ce qui reste chaque mois une fois le loyer encaissé et toutes les dépenses payées : mensualité et assurance du crédit, charges non récupérables, taxe foncière, assurance du propriétaire, gestion, provisions pour vacance et entretien, puis impôt. Positif, le bien se finance seul ; négatif, vous complétez de votre poche. Calculé avant impôt, il est incomplet.
La formule complète
Cash-flow mensuel = loyer encaissé − toutes les sorties d’argent liées au bien. Les sorties à compter :
- la mensualité du crédit et l’assurance emprunteur ;
- les charges de copropriété non récupérables sur le locataire ;
- la taxe foncière, ramenée au mois ;
- l’assurance propriétaire non occupant ;
- la gestion locative si vous la déléguez ;
- une provision pour vacance (au moins un mois de loyer par an) ;
- une provision pour entretien et petites réparations ;
- le comptable et la CFE si vous êtes en LMNP au réel ;
- l’impôt et les prélèvements sociaux sur les loyers.
Un exemple chiffré
Un appartement à 100 000 €, frais compris, financé à 100 % sur 20 ans à 3,6 %, loué 690 € par mois hors charges récupérables.
| Poste | Par mois |
|---|---|
| Loyer encaissé | + 690 € |
| Crédit et assurance emprunteur | − 610 € |
| Charges de copropriété non récupérables | − 35 € |
| Taxe foncière (720 € par an) | − 60 € |
| Assurance propriétaire non occupant | − 12 € |
| Provision vacance (1 mois par an) | − 58 € |
| Provision entretien | − 25 € |
| Comptable et CFE (LMNP au réel) | − 40 € |
| Cash-flow avant impôt | − 150 € |
Au réel, l’amortissement neutralise souvent l’impôt pendant plusieurs années : le cash-flow après impôt reste alors proche de − 150 €. Au micro-BIC, l’impôt viendrait le creuser davantage. Un rendement brut de 8,3 % ne suffit donc pas à rendre ce bien autofinancé.
Les leviers d’un cash-flow positif
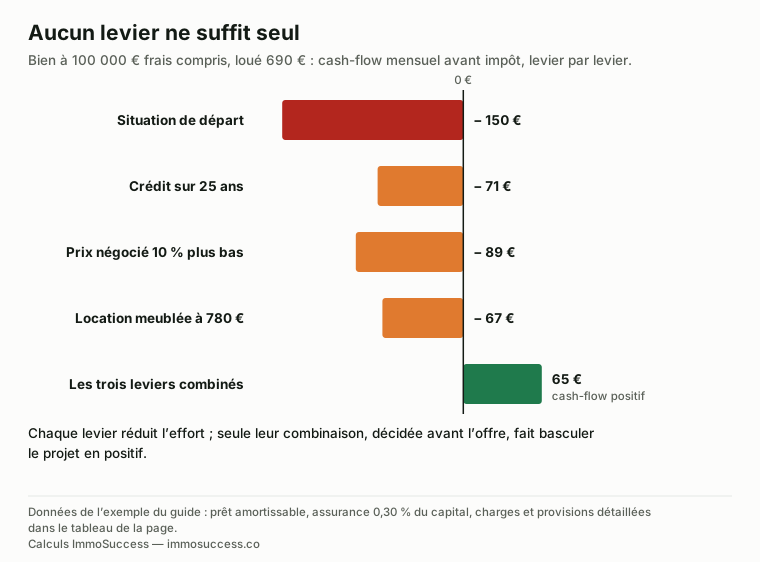
| Levier appliqué à l’exemple | Cash-flow avant impôt |
|---|---|
| Situation de départ | − 150 € |
| Crédit sur 25 ans au lieu de 20 | − 71 € |
| Prix négocié 10 % plus bas | − 89 € |
| Location meublée à 780 € | − 67 € |
| Les trois leviers combinés | + 65 € |
Aucun levier ne fait tout seul le travail. C’est leur combinaison, décidée avant l’offre, qui fait basculer le projet. La durée de 25 ans est le maximum prévu par les règles du Haut Conseil de stabilité financière, hors différé lié à un achat dans le neuf ou à des travaux.
Cash-flow négatif : pas forcément un mauvais projet
Un cash-flow légèrement négatif peut cacher un bon projet : pendant que vous complétez de quelques dizaines d’euros par mois, le locataire rembourse une grande partie du capital. Sur l’exemple, près de 31 700 € de capital sont remboursés en 8 ans. L’inverse existe aussi : un cash-flow positif dans une ville où le bien ne se revend pas.
La bonne question n’est pas « positif ou négatif », mais « quel effort puis-je tenir, et qu’est-ce qu’il me rapporte ». Le guide sur le rendement locatif montre comment additionner cash-flow, capital remboursé et plus-value.
Poser le cash-flow ligne par ligne sur un bien réel, avant de faire une offre, c’est un réflexe qu’on installe dès les premières semaines. C’est l’une des décisions qu’on tranche ensemble pendant la formation en investissement locatif : six mois, en 1:1, jusqu’au premier loyer.
Le cash-flow sur toute la durée du crédit : ce que les années changent
Le cash-flow du premier mois n’est pas celui de la dixième année. Trois choses bougent avec le temps : le loyer (révisé chaque année sur l’indice de référence des loyers), les charges (taxe foncière et copropriété montent plus vite que l’inflation) et l’impôt (en LMNP au réel, l’amortissement s’épuise ; en nu, les intérêts déductibles diminuent). Reprenons l’exemple du guide — bien à 100 000 €, loué 690 €, cash-flow de −150 € avant impôt — et regardons-le vieillir.
| Année | Loyer (IRL ≈ 2 %/an) | Charges + provisions | Mensualité | Impôt (LMNP réel) | Cash-flow après impôt |
|---|---|---|---|---|---|
| 1 | 690 € | 230 € | 610 € | 0 € | −150 € |
| 5 | 747 € | 255 € | 610 € | 0 € | −118 € |
| 10 | 821 € | 290 € | 610 € | ≈ 20 € | −99 € |
| 15 | 906 € | 325 € | 610 € | ≈ 90 € | −119 € |
| 20 | 999 € | 360 € | 610 € | ≈ 160 € | −131 € |
| 21 (crédit remboursé) | 1 019 € | 367 € | 0 € | ≈ 240 € | +412 € |
Trois enseignements. La mensualité est fixe pendant que le loyer monte : c’est l’inflation qui travaille pour vous, lentement. L’impôt revient vers la dixième année en LMNP, quand les amortissements des travaux et du mobilier sont épuisés — c’est le moment où beaucoup d’investisseurs arbitrent, refinancent ou passent en LMP. Et le vrai basculement arrive à la fin du crédit : le même bien passe de −130 € à +410 € par mois. C’est le mécanisme du « chemin du remboursement » décrit dans le guide du rentier immobilier. Le simulateur trace cette courbe année par année sur vos chiffres.
Cash-flow et banque : pourquoi un bien à −150 € bloque le deuxième projet
Un cash-flow négatif ne se voit pas seulement sur votre compte : il se voit dans votre taux d’effort. La banque compte votre mensualité en entier (610 €) et vos loyers à 70 % (483 €) : le bien pèse 127 € de charge nette par mois dans le calcul, avant même les provisions qu’elle n’intègre pas. Sur un salaire de 2 500 € nets, ce bien consomme cinq points de taux d’effort — un quart de l’enveloppe disponible.
| Cash-flow du premier bien | Charge nette retenue par la banque (loyers à 70 %) | Effet sur la capacité pour le deuxième projet (salaire 2 500 €) |
|---|---|---|
| −150 € (exemple de départ) | ≈ 127 €/mois | Deuxième prêt limité à environ 140 000 € |
| +65 € (leviers combinés) | ≈ 64 €/mois | Deuxième prêt possible autour de 150 000 € |
| +300 € (petit immeuble à 900 € de loyers) | ≈ 0 € (loyers pondérés ≥ mensualité) | Capacité quasi intacte : le bien se finance seul aux yeux de la banque |
C’est la raison pour laquelle le cash-flow compte davantage pour un investisseur qui veut enchaîner que pour celui qui n’achètera qu’un bien. La cible n’est pas « positif » par principe : c’est un bien dont les loyers pondérés couvrent la mensualité, pour que la capacité d’emprunt reste ouverte. Ce calcul, avant chaque projet, est dans le simulateur de capacité d’emprunt ; les formats qui l’atteignent le plus souvent sont l’immeuble de rapport et la colocation.
Questions fréquentes
Comment calculer le cash-flow d'un investissement locatif ?
Partez du loyer mensuel encaissé et retirez toutes les sorties liées au bien : mensualité et assurance du crédit, charges non récupérables, taxe foncière mensualisée, assurance propriétaire, gestion, provisions pour vacance et entretien, frais comptables éventuels, puis l'impôt.
Qu'est-ce qu'un cash-flow positif ?
C'est un bien dont les loyers couvrent toutes les dépenses, crédit compris, et laissent un surplus chaque mois. Le bien se finance alors seul, sans effort d'épargne de votre part.
Faut-il un cash-flow positif pour investir ?
Ce n'est pas une obligation. Un cash-flow légèrement négatif peut rester un bon projet si l'effort est supportable et si le capital remboursé et la plus-value probable compensent. Un cash-flow positif rend en revanche le projet plus facile à tenir et à refinancer.
Le cash-flow se calcule-t-il avant ou après impôt ?
Les deux se calculent, mais c'est le cash-flow après impôt qui décrit ce qui reste réellement. Au régime réel, l'amortissement en LMNP ou le déficit foncier en location nue peuvent réduire fortement l'impôt pendant les premières années.
Quelle durée de prêt pour améliorer le cash-flow ?
Allonger la durée baisse la mensualité : sur 100 000 € à 3,6 %, passer de 20 à 25 ans réduit la mensualité d'environ 80 € par mois. Les règles du HCSF plafonnent la durée à 25 ans, hors différé lié à des travaux ou à un achat dans le neuf.
Quel cash-flow viser pour un investissement locatif ?
Pour un premier bien d’apprentissage, un cash-flow entre −100 et 0 € par mois avant impôt est acceptable si le capital remboursé et la revente le compensent. Pour enchaîner plusieurs projets ou viser la rente, il faut des biens dont les loyers pondérés à 70 % couvrent la mensualité, soit en pratique +100 à +350 € par mois : immeubles de rapport, colocations, divisions.
Le cash-flow inclut-il le remboursement du capital ?
Non : le cash-flow mesure la trésorerie, et la part de la mensualité qui rembourse le capital sort de votre compte mais devient votre patrimoine. Sur l’exemple du guide, un cash-flow de −150 € cache près de 290 € de capital remboursé chaque mois la première année. C’est pour cela qu’un cash-flow légèrement négatif peut rester un bon projet — à condition de pouvoir le tenir.
Comment passer d’un cash-flow négatif à positif sur un bien déjà acheté ?
Trois leviers restent disponibles après l’achat : passer en meublé (souvent +10 à 20 % de loyer et un impôt réduit au réel), renégocier ou rallonger le crédit si les taux le permettent, et réduire les charges (gestion en direct, assurance renégociée, compteurs séparés). Sur un immeuble, la division d’un grand lot ou l’aménagement des combles ajoutent un loyer. Le prix payé, lui, ne se change plus.
Sources
- Haut Conseil de stabilité financière : conditions d’octroi des crédits immobiliers (taux d’effort de 35 %, durée de 25 ans)
- Service-public, « Revenus d’une location meublée »
- Service-public, « Revenus locatifs (location non meublée) »
- Exemple et leviers : calculs ImmoSuccess, prêt amortissable à mensualités constantes, assurance à 0,30 % du capital par an.
- Photo d’illustration en tête d’article : Jakub Zerdzicki sur Pexels, utilisée selon la licence Pexels.
À lire aussi
L’outil : le simulateur de rentabilité locative · Vue d’ensemble : l’investissement locatif, le guide complet · Exemples chiffrés : les études de cas · Travaux : chiffrer et piloter un chantier.

Un bien à passer au calcul ?
On pose le cash-flow ligne par ligne sur votre annonce : réservez 20 minutes.