
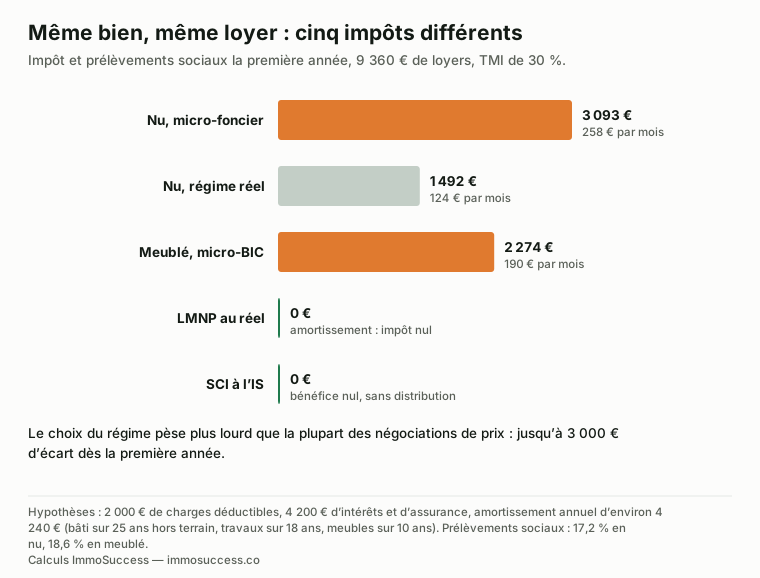
L’impôt sur les revenus locatifs se calcule en trois temps : la base imposable selon le régime (abattement forfaitaire de 30 % en micro-foncier, de 50 % en micro-BIC, ou charges réelles et amortissements au réel), puis votre tranche marginale d’imposition, puis les prélèvements sociaux : 17,2 % sur les revenus fonciers, 18,6 % sur les bénéfices de location meublée. Pour 9 360 € de loyers et une TMI de 30 %, l’impôt annuel va de 3 093 € en micro-foncier à 0 € en LMNP au réel.
Ce qu’une simulation d’impôt sur les revenus locatifs doit calculer
Le mécanisme est le même quel que soit le régime : on part des loyers encaissés, on retire ce que le régime autorise pour obtenir la base imposable, puis on applique deux taux. Le premier est votre tranche marginale d’imposition (TMI), parce que les revenus locatifs s’ajoutent à vos autres revenus et sont donc taxés sur la tranche la plus haute que vous atteignez. Le second, ce sont les prélèvements sociaux.
Deux détails changent le résultat. Les prélèvements sociaux sont de 17,2 % sur les revenus fonciers (location nue) et de 18,6 % sur les bénéfices de location meublée non professionnelle. Et en SCI à l’impôt sur les sociétés, la logique est différente : la société paie l’IS sur son bénéfice, puis vous êtes imposé une seconde fois si elle vous distribue des dividendes.
L’exemple qui sert de fil rouge à ce guide : un appartement loué 780 € par mois, soit 9 360 € par an, acheté 110 000 € frais d’agence inclus avec 5 000 € de travaux et 2 200 € de meubles, financé à 100 % sur 20 ans. Charges déductibles : 2 000 € par an. Intérêts d’emprunt et assurance la première année : 4 200 €. Propriétaire imposé à 30 % de TMI.
Location nue au micro-foncier : simple, souvent cher
Si vos loyers nus ne dépassent pas 15 000 € par an, le micro-foncier s’applique par défaut : l’administration retire un abattement forfaitaire de 30 %, censé représenter vos charges, et taxe les 70 % restants. Aucune charge réelle n’est déductible, ni les intérêts d’emprunt.
Dans l’exemple : 9 360 € × 70 % = 6 552 € imposables. À 30 % de TMI, 1 966 € d’impôt sur le revenu et 1 127 € de prélèvements sociaux, soit 3 093 € par an, 258 € par mois. C’est un tiers du loyer. Le micro-foncier n’est intéressant que si vos charges réelles, intérêts compris, sont inférieures à 30 % des loyers, ce qui est rare avec un crédit en cours.
Location nue au régime réel : les intérêts et le déficit foncier
Au réel, vous déduisez les charges réelles : intérêts d’emprunt et assurance, taxe foncière, charges de copropriété non récupérables, assurance propriétaire, gestion, travaux d’entretien et d’amélioration. Le réel est obligatoire au-delà de 15 000 € de loyers, et sur option en dessous, pour trois ans.
Dans l’exemple : 9 360 − 2 000 − 4 200 = 3 160 € imposables. À 30 % : 948 € d’impôt et 544 € de prélèvements sociaux, soit 1 492 € par an, 124 € par mois. Deux fois moins qu’au micro-foncier, sur le même bien.
Si les charges dépassent les loyers, notamment l’année des travaux, le déficit s’impute sur votre revenu global jusqu’à 10 700 € par an (hors intérêts, qui ne s’imputent que sur les revenus fonciers des dix années suivantes). Le guide sur le déficit foncier détaille l’ordre d’imputation.
Location meublée au micro-BIC : l’abattement de 50 %
En meublé, les loyers sont des bénéfices industriels et commerciaux. Le micro-BIC applique un abattement forfaitaire de 50 % pour la location meublée de longue durée, dans la limite de 83 600 € de recettes annuelles en 2026. Les prélèvements sociaux sont de 18,6 %.
Dans l’exemple : 9 360 € × 50 % = 4 680 € imposables. À 30 % : 1 404 € d’impôt et 870 € de prélèvements sociaux, soit 2 274 € par an, 190 € par mois. Mieux que le micro-foncier, moins bien que le réel nu dans ce cas, et nettement moins bien que le LMNP au réel. Le guide sur le simulateur LMNP compare précisément micro-BIC et réel sur toute la durée de détention.
LMNP au réel : l’amortissement qui efface l’impôt
Au réel, le loueur en meublé déduit les mêmes charges qu’en location nue, plus l’amortissement du bâti, des travaux et des meubles : une fraction de leur valeur est déduite chaque année, sans sortie d’argent. L’amortissement ne peut pas créer de déficit ; la part non utilisée est reportée.
Dans l’exemple, l’amortissement annuel est d’environ 4 240 € : 93 500 € de bâti (110 000 € hors 15 % de terrain) sur 25 ans, 5 000 € de travaux sur 18 ans, 2 200 € de meubles sur 10 ans. Base imposable : 9 360 − 2 000 − 4 200 − 4 240 = − 1 080 €, ramenée à zéro. Impôt : 0 €, et environ 1 080 € d’amortissement reportés sur les années suivantes.
Ce résultat tient plusieurs années, le temps que les intérêts diminuent. La contrepartie existe : depuis 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente, ce qu’explique le guide sur la plus-value en LMNP. Le réel impose aussi une comptabilité, comptez 300 à 500 € par an, et la CFE.
SCI à l’IS : l’impôt change de nature
En SCI soumise à l’impôt sur les sociétés, ce n’est plus vous qui êtes imposé sur les loyers, mais la société sur son bénéfice, après déduction des charges, des intérêts et des amortissements du bien. Le taux est de 15 % jusqu’à 42 500 € de bénéfice, 25 % au-delà. Votre TMI n’intervient pas tant que la société ne vous distribue rien.
Dans l’exemple, le bénéfice est nul la première année comme en LMNP réel, donc aucun IS. La différence apparaît à deux moments : quand vous voulez sortir l’argent de la société (dividendes taxés à 31,4 % en 2026), et à la revente, où la plus-value est calculée sur la valeur nette comptable, amortissements déduits, sans abattement pour durée de détention. Le comparatif LMNP ou SCI chiffre ces deux moments. La SCI à l’IR, elle, suit les règles des revenus fonciers vues plus haut, réparties entre associés.
Le tableau récapitulatif, avec trois TMI
Même bien, mêmes loyers, même crédit. Seul le régime et la tranche marginale changent. Impôt sur le revenu et prélèvements sociaux cumulés, première année :
| Régime | TMI 11 % | TMI 30 % | TMI 41 % |
|---|---|---|---|
| Location nue, micro-foncier | 1 848 € (154 €/mois) | 3 093 € (258 €/mois) | 3 813 € (318 €/mois) |
| Location nue, réel | 891 € (74 €/mois) | 1 492 € (124 €/mois) | 1 839 € (153 €/mois) |
| Meublé, micro-BIC | 1 385 € (115 €/mois) | 2 274 € (190 €/mois) | 2 789 € (232 €/mois) |
| Meublé, LMNP réel | 0 € | 0 € | 0 € |
| SCI à l’IS (sans distribution) | 0 € | 0 € | 0 € |
La lecture est sans ambiguïté : plus votre TMI est élevée, plus le choix du réel pèse. À 41 %, le micro-foncier coûte 318 € par mois, soit 40 % du loyer. Le même bien en LMNP au réel ne coûte rien pendant plusieurs années. Cette différence, sur dix ans, est de l’ordre de 30 000 €. Elle est plus importante que n’importe quelle négociation de prix.
Ces chiffres sont ceux de la première année. Les intérêts baissent chaque année, l’impôt au réel remonte donc progressivement, et la revente rebat les cartes. C’est pour cela que le simulateur de rentabilité locative ne calcule pas une année, mais trente, avec le comparatif des régimes pour votre bien et l’impôt sur la plus-value à chaque année de revente possible.
Les erreurs classiques d’une simulation d’impôt locatif
- Oublier les prélèvements sociaux. Ils représentent plus de la moitié de l’impôt pour un contribuable à 11 % de TMI, et s’appliquent même quand l’impôt sur le revenu est faible.
- Appliquer son taux moyen au lieu de sa TMI. Les loyers viennent « par-dessus » vos autres revenus : ils sont taxés au taux de la tranche la plus haute, pas au taux moyen affiché sur votre avis d’imposition.
- Ne pas vérifier le changement de tranche. 6 552 € de revenus fonciers imposables peuvent faire passer une partie de vos revenus de 11 % à 30 %. Le calcul se fait alors en deux morceaux.
- Ignorer la revente. Le LMNP au réel efface l’impôt aujourd’hui et le réintègre partiellement demain. Le régime le moins cher la première année n’est pas toujours le moins cher sur toute la durée.
- Négliger le coût du réel. Comptable, CFE, liasse fiscale : 400 à 700 € par an. Sur un petit loyer, ce coût peut annuler l’avantage du réel.
Choisir son régime fiscal avant l’offre, et non après la première déclaration, fait partie des décisions que l’on prend ensemble pendant la formation en investissement locatif : six mois, en 1:1, jusqu’au premier loyer, avec validation du montage par un expert-comptable.
Le même bien sur dix ans : quand le régime gagnant change
Le tableau récapitulatif compare la première année. Or le classement des régimes bouge avec le temps : les intérêts déductibles baissent, les amortissements s’épuisent, le déficit foncier ne joue qu’une fois. Voici l’impôt cumulé de l’exemple (9 360 € de loyers, TMI 30 %) sur dix ans, en supposant 5 000 € de travaux la première année et un crédit sur 20 ans.
| Régime | Année 1 | Année 5 | Année 10 | Cumul sur 10 ans |
|---|---|---|---|---|
| Nu, micro-foncier | 3 093 € | 3 150 € | 3 220 € | ≈ 31 500 € |
| Nu, réel (intérêts déductibles décroissants, travaux en année 1) | ≈ 0 € (déficit foncier) | ≈ 1 900 € | ≈ 2 500 € | ≈ 16 500 € |
| Meublé, micro-BIC | 2 274 € | 2 320 € | 2 370 € | ≈ 23 200 € |
| Meublé, LMNP réel | 0 € | 0 € | ≈ 300 € (amortissements des travaux et du mobilier épuisés) | ≈ 700 € |
| SCI à l’IS, sans distribution | 0 € | ≈ 200 € | ≈ 600 € | ≈ 2 000 € d’IS — puis 31,4 % à la sortie |
Sur dix ans, l’écart entre le micro-foncier et le LMNP au réel dépasse 30 000 € d’impôt sur un seul T2. Le nu au réel fait bien la première année grâce au déficit foncier, puis rejoint le peloton dès que les intérêts baissent. Le LMNP au réel reste à zéro tant que les amortissements couvrent le bénéfice — dix à quinze ans avec du crédit — avec, en contrepartie, la réintégration des amortissements du bâti à la revente (voir la plus-value en LMNP). La SCI à l’IS n’est compétitive que si l’argent reste dans la société. Ces trajectoires se tracent année par année dans le simulateur.
Questions fréquentes
Comment simuler l’impôt sur des revenus locatifs ?
Calculez d’abord la base imposable selon le régime : loyers moins abattement forfaitaire (30 % en micro-foncier, 50 % en micro-BIC) ou loyers moins charges réelles, intérêts et amortissements au réel. Multipliez ensuite cette base par votre tranche marginale d’imposition, puis ajoutez les prélèvements sociaux : 17,2 % en location nue, 18,6 % en meublé.
Quel est le taux d’imposition des revenus locatifs en 2026 ?
Il n’y a pas de taux unique : les revenus locatifs s’ajoutent à vos autres revenus et sont taxés à votre tranche marginale (0, 11, 30, 41 ou 45 %), plus 17,2 % de prélèvements sociaux pour la location nue et 18,6 % pour la location meublée. En SCI à l’IS, la société paie 15 % d’impôt jusqu’à 42 500 € de bénéfice, puis 25 %.
Location nue ou meublée : laquelle paie le moins d’impôt ?
À charges égales, le meublé au réel est presque toujours moins imposé pendant les premières années grâce à l’amortissement du bien et des meubles. La location nue au réel reste compétitive quand les intérêts et les travaux sont élevés, avec le mécanisme du déficit foncier. Le micro-foncier est le plus souvent le régime le plus coûteux pour un bien financé à crédit.
Les intérêts d’emprunt sont-ils déductibles des revenus locatifs ?
Oui, au régime réel, en location nue comme en meublée, ainsi que l’assurance emprunteur et les frais de dossier. Ils ne sont pas déductibles au micro-foncier ni au micro-BIC, où l’abattement forfaitaire est censé les couvrir.
Peut-on ne payer aucun impôt sur ses loyers ?
En LMNP au réel, l’amortissement permet souvent une base imposable nulle pendant plusieurs années, sans que ce soit une fraude : c’est le mécanisme prévu par le régime. En location nue, un déficit foncier lié aux travaux produit le même effet, avec en plus une imputation sur le revenu global jusqu’à 10 700 € par an. Dans les deux cas, l’impôt réapparaît progressivement, et la revente a ses propres règles.
Les revenus locatifs sont-ils soumis au prélèvement à la source ?
Oui, sous forme d’acomptes mensuels ou trimestriels prélevés par l’administration, calculés sur les revenus locatifs de la dernière déclaration. La première année de location, aucun acompte n’est prélevé : l’impôt sur les loyers arrive en une fois l’année suivante, et il faut le provisionner. On peut demander la mise en place ou l’ajustement des acomptes dans son espace en ligne.
Comment déclarer des revenus locatifs pour la première fois ?
En location nue : formulaire 2044 (réel) ou case 4BE de la 2042 (micro-foncier). En meublé : déclaration d’activité sur le guichet des formalités des entreprises dans les 15 jours du début de la location pour obtenir un SIRET, puis formulaire 2042-C-PRO (micro-BIC) ou liasse 2031 avec un comptable (réel). Le choix du réel se fait sur option avant la date limite de déclaration.
L’impôt sur les loyers d’un immeuble de rapport se calcule-t-il lot par lot ?
Oui, si les lots ont des régimes différents : les lots nus relèvent des revenus fonciers (déclaration 2044), les lots meublés des BIC (2031 ou 2042-C-PRO). Les charges communes (toiture, taxe foncière de l’immeuble, assurance) se répartissent au prorata des surfaces entre les deux catégories. Ce mixte permet d’absorber les travaux d’enveloppe en déficit foncier sur les lots nus et d’amortir les lots meublés.
Sources
- Service-public, « Revenus locatifs (location non meublée) » : micro-foncier et régime réel
- Service-public, « Revenus d’une location meublée » : micro-BIC et régime réel
- Service-public, barème de l’impôt sur le revenu 2026
- BOFiP, impôt sur les sociétés : taux réduit de 15 % applicable aux PME jusqu’à 42 500 € de bénéfice
- Exemple chiffré : calculs ImmoSuccess, première année de détention, bâti amorti sur 25 ans hors 15 % de terrain, travaux sur 18 ans, meubles sur 10 ans. Résultats indicatifs, à faire valider par un expert-comptable ; ils ne constituent ni un conseil fiscal ni un conseil en investissement.
À lire aussi
L’outil : le simulateur de rentabilité locative, avec comparatif des régimes fiscaux · Votre tranche : calculer sa TMI 2026 · Meublé : le statut LMNP en 2026 · Société : la SCI en investissement locatif.

Un doute sur le régime à choisir ?
On simule l’impôt de votre bien dans chaque régime, avec votre TMI : réservez 20 minutes.