

Il n'existe pas de bon rendement locatif universel. Le rendement brut, loyers annuels divisés par le prix, sert à trier des annonces ; le net de charges sert à juger le bien ; le net-net, après impôt, se compare à un autre placement. Pour comparer deux projets, regardez trois choses ensemble : le cash-flow cumulé, le capital remboursé grâce aux loyers et la plus-value à la revente.
Pourquoi un rendement affiché trompe
Un rendement brut élevé se trouve d’abord là où les prix sont bas. Or les prix sont souvent bas pour une raison : vacance plus forte, travaux plus lourds, revente plus lente. Le chiffre le plus haut n’est pas le meilleur projet, c’est seulement le plus facile à afficher.
Deux villes analysées sur ce site l’illustrent : à Mâcon, le loyer d’annonce d’un appartement ressort à environ 8,4 % brut du prix médian ; à Dijon, à 6,0 %. Dijon rapporte moins sur le papier, mais offre un marché de revente huit fois plus profond. Aucune des deux n’est « meilleure » dans l’absolu.
Les trois niveaux de rendement, en bref
| Niveau | Calcul | Ce qu’il vous dit |
|---|---|---|
| Brut | Loyers annuels ÷ prix d’achat × 100 | Si l’annonce mérite d’être regardée |
| Net de charges | (Loyers − taxe foncière, charges non récupérables, assurance, vacance, gestion, entretien) ÷ coût total × 100 | Si le bien tient debout |
| Net-net | Net de charges, après impôt et prélèvements sociaux | Ce que vous gagnez vraiment, comparable à un autre placement |
La méthode détaillée, avec un exemple qui va jusqu’à l’impôt, est dans le guide de calcul de la rentabilité locative.
Ce qui fait vraiment varier le rendement
- Le prix négocié : quelques points gagnés à l’achat pèsent sur toute la durée de détention.
- Les travaux, qui s’ajoutent au coût total et conditionnent le loyer.
- La vacance : un mois vide par an, c’est déjà 8 % des loyers en moins.
- La taxe foncière, très variable d’une commune à l’autre.
- La fiscalité : micro ou réel, nu ou meublé.
- Le financement : taux, durée et assurance changent le cash-flow, pas le rendement brut.
La mesure qui compare deux projets : l’enrichissement net
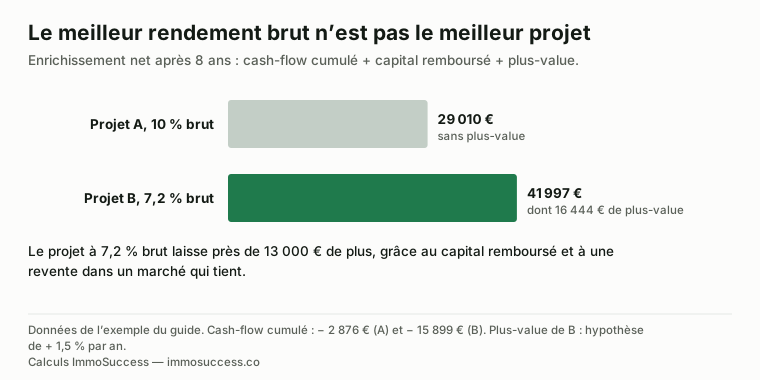
Le rendement ne dit pas combien un projet vous enrichit. Pour comparer deux opérations sur un pied d’égalité, additionnez sur la durée de détention prévue : le cash-flow mensuel cumulé (positif ou négatif), le capital remboursé grâce aux loyers, et la plus-value nette à la revente. Aucun de ces trois piliers n’est prioritaire : ils se complètent.
Deux projets financés à 100 % sur 20 ans à 3,5 %, comparés sur 8 ans :
| Sur 8 ans | Projet A : 10 % brut | Projet B : 7,2 % brut |
|---|---|---|
| Coût total | 100 000 € | 130 000 € |
| Loyers annuels | 10 000 € | 9 360 € |
| Charges annuelles (hors crédit) | 3 400 € | 2 300 € |
| Cash-flow cumulé | − 2 876 € | − 15 899 € |
| Capital remboursé | 31 886 € | 41 452 € |
| Plus-value (hypothèse) | 0 € (prix stable) | 16 444 € (+1,5 %/an) |
| Enrichissement net | 29 010 € | 41 997 € |
Le projet au rendement le plus faible enrichit davantage, à condition de pouvoir porter un effort d’environ 166 € par mois. Ce n’est pas une règle : avec une hypothèse de prix stable pour B, le classement s’inverse. C’est précisément pour ça qu’il faut poser les trois piliers, avec vos hypothèses, avant de choisir.
Les repères à garder
- Le brut sert à éliminer, jamais à décider.
- Un net de charges se compare entre deux biens, un net-net entre deux placements.
- Le cash-flow dit si vous pouvez tenir le projet : voir le calcul du cash-flow.
- L’enrichissement net dit si le projet vaut le coup sur la durée.
Poser les trois piliers sur vos hypothèses, et pas sur un rendement d’annonce, c’est le cœur de la méthode. C’est l’une des décisions qu’on tranche ensemble pendant la formation en investissement locatif : six mois, en 1:1, jusqu’au premier loyer.
Rendement locatif par type de bien : ce que change la stratégie, à ville égale
Deux biens dans la même rue peuvent avoir des rendements très différents selon la façon dont ils sont exploités. Voici, pour une ville moyenne où un T3 de 65 m² s’achète 95 000 € et se loue 560 € nu, ce que donnent quatre stratégies sur un coût total comparable — en brut sur coût total, puis en cash-flow avant impôt, financement à 100 % sur 25 ans.
| Stratégie | Coût total (prix + frais + travaux + mobilier) | Loyers mensuels | Brut sur coût total | Cash-flow avant impôt | Ce qui change |
|---|---|---|---|---|---|
| T3 loué nu, en l’état | 103 000 € | 560 € | 6,5 % | ≈ −95 € | Simple, peu de gestion, locataires stables |
| T3 rénové, loué meublé | 128 000 € | 680 € | 6,4 % | ≈ −135 € | Loyer plus haut mais coût plus haut ; l’avantage est fiscal (LMNP) |
| T3 en colocation 3 chambres, meublé | 135 000 € | 3 × 380 € = 1 140 € | 10,1 % | ≈ +190 € | Rotation et gestion, demande à vérifier |
| Petit immeuble de 2 lots (T2 + T3) | 185 000 € | 430 € + 560 € = 990 € | 6,4 % | ≈ −190 € | Pas de copropriété, enveloppe à charge, négociation plus ouverte |
La lecture importante : le rendement brut ne récompense pas le bien, il récompense le loyer au mètre carré. La colocation et la division fabriquent du rendement en vendant des petites surfaces ; l’immeuble en fabrique à l’achat, par le prix négocié et l’absence de charges de copropriété — le tableau le montre à prix de marché, sans négociation, et c’est justement la négociation sur devis qui fait passer un immeuble de 6,4 à 8 ou 9 %. Les calculs détaillés sont dans le guide de la colocation et celui de la rentabilité d’un immeuble de rapport.
Rendement locatif et taux d’intérêt : le seuil qui décide de l’autofinancement
Depuis 2023, le rendement « suffisant » a changé, parce que le coût du crédit a changé. Un bien s’autofinance quand ses loyers nets de charges couvrent la mensualité ; or la mensualité dépend du taux. Voici le rendement brut sur coût total nécessaire pour atteindre l’équilibre de trésorerie, avant impôt, en financement à 100 % sur 25 ans, avec 22 % de charges.
| Taux du crédit (hors assurance 0,30 %) | Mensualité pour 100 000 € empruntés | Loyer net nécessaire | Rendement brut sur coût total pour l’équilibre |
|---|---|---|---|
| 1,5 % (2021) | ≈ 425 € | ≈ 425 € | ≈ 6,5 % |
| 3,4 % (2026) | ≈ 520 € | ≈ 520 € | ≈ 8,0 % |
| 4,5 % | ≈ 580 € | ≈ 580 € | ≈ 8,9 % |
C’est pourquoi les rendements « corrects » de 2021 — 6 à 7 % brut — donnent aujourd’hui des cash-flows négatifs, et pourquoi les stratégies à fort loyer au mètre carré (colocation, immeuble négocié, division) ont pris le dessus. Le calcul de la mensualité et du taux d’effort est détaillé dans la simulation de prêt ; le guide de l’autofinancement montre les quatre leviers pour atteindre l’équilibre quand le rendement brut ne suffit pas.
Questions fréquentes
Quel est un bon rendement locatif ?
Il n'existe pas de seuil universel. Un bon rendement est un net-net supérieur à ce que vous obtiendriez ailleurs après impôt, avec un cash-flow que vous pouvez supporter. Comparer des rendements bruts entre deux villes n'a pas de sens : vacance, taxe foncière et fiscalité changent le classement.
Comment calculer un rendement locatif ?
Le rendement brut se calcule en divisant les loyers annuels par le prix d'achat, puis en multipliant par 100 : un bien à 90 000 € loué 600 € par mois rapporte 8 % brut. Le net retire ensuite les charges, la vacance et la gestion ; le net-net retire l'impôt.
Quelle différence entre rendement et rentabilité locative ?
Dans l'usage courant, les deux mots désignent la même chose : le rapport entre ce que rapporte un bien et ce qu'il coûte. La distinction utile est ailleurs, entre brut, net de charges et net-net.
Un rendement brut de 10 %, c'est bien ?
C'est un signal, pas une conclusion. Un brut à 10 % se trouve souvent là où les prix sont bas, donc parfois là où la vacance est forte et la revente lente. Refaites le calcul en net de charges, puis regardez le cash-flow et la plus-value probable.
Faut-il privilégier le rendement ou la plus-value ?
Ni l'un ni l'autre par principe. Cash-flow, capital remboursé et plus-value sont trois piliers complémentaires : le bon équilibre dépend de votre situation, de votre effort d'épargne possible et de votre horizon de revente.
Quel rendement locatif pour que le bien s’autofinance en 2026 ?
Avec un crédit à 3,4 % sur 25 ans financé à 100 % et 22 % de charges, il faut environ 8 % de rendement brut sur coût total (prix, frais, travaux compris) pour que les loyers couvrent la mensualité avant impôt. En dessous, le bien demande un effort d’épargne mensuel ; au-dessus, il dégage du cash-flow. Ce seuil baisse avec un apport ou une durée plus longue, et monte avec le taux.
Le rendement locatif est-il meilleur en ville moyenne ou en métropole ?
Le brut est presque toujours plus élevé en ville moyenne (8 à 12 % contre 4 à 6 % en métropole), parce que les prix y sont bas par rapport aux loyers. Mais la revente est plus lente et la vacance plus probable. Sur l’enrichissement net à dix ans, une métropole avec 1,5 % de hausse des prix par an peut rattraper une ville moyenne à rendement double — à condition de pouvoir porter un cash-flow négatif pendant dix ans.
Comment améliorer le rendement d’un bien déjà acheté ?
Trois leviers : augmenter le loyer par la stratégie (passage en meublé, colocation, division si l’urbanisme le permet), réduire les charges (gestion en direct, assurance renégociée, travaux d’énergie qui baissent les charges du locataire et permettent un loyer plus haut) et baisser le coût du crédit (renégociation ou rachat quand les taux baissent). Le prix payé, lui, ne bouge plus : c’est pour cela que la négociation se joue avant l’achat.
Sources
- Statistiques DVF 2021-2025, data.gouv.fr : prix médians des appartements à Mâcon et Dijon
- Carte des loyers 2025, ministère de la Transition écologique / ANIL : loyers d’annonce à Mâcon et Dijon
- Exemple des projets A et B : calculs ImmoSuccess, prêt amortissable à mensualités constantes, hypothèses explicitées dans la page.
- Photo d’illustration en tête d’article : Maria Orlova sur Pexels, utilisée selon la licence Pexels.
À lire aussi
L’outil : le simulateur de rentabilité locative · Vue d’ensemble : l’investissement locatif, le guide complet · Exemples chiffrés : les études de cas.

Deux biens à départager ?
On pose les trois piliers sur vos chiffres : réservez 20 minutes.