

Un déficit foncier apparaît quand, sur un bien loué nu au régime réel, vos charges déductibles dépassent vos loyers. Il s'impute sur le revenu global dans la limite de 10 700 € par an, portée à 21 400 € pour une rénovation énergétique qui fait sortir le logement des classes E, F ou G jusqu'au 31 décembre 2027. Le surplus se reporte dix ans sur les revenus fonciers.
Ce qu'est un déficit foncier, et quand il apparaît
Un déficit foncier apparaît quand, sur un bien loué nu au régime réel, les charges déductibles dépassent les loyers encaissés. Deux conditions, donc : ni meublé, ni micro-foncier. En location meublée, le déficit existe aussi mais reste enfermé dans la catégorie BIC — il ne descend jamais sur votre revenu global.
Les charges qui créent le déficit sont principalement les travaux d'entretien, de réparation et d'amélioration, les intérêts d'emprunt, la taxe foncière, les assurances et les frais de gestion. Les travaux de construction, de reconstruction et d'agrandissement en sont exclus — c'est la frontière qui fait échouer la moitié des dossiers mal montés.
L'ordre d'imputation, qui explique tout
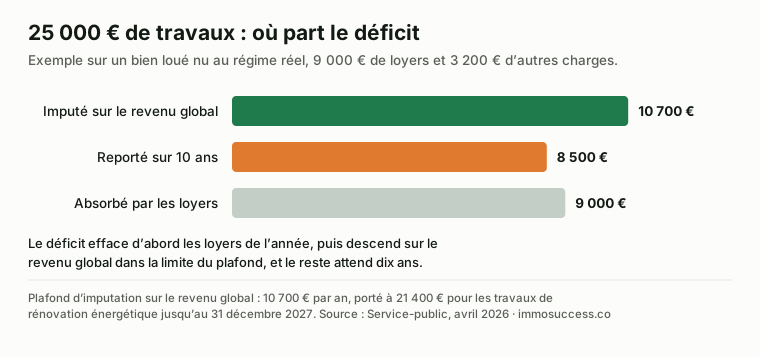
Le déficit ne s'applique pas d'un bloc. Il suit trois étapes, dans cet ordre :
- 1. Il efface vos revenus fonciers de l'année, tous biens confondus.
- 2. Le solde hors intérêts d'emprunt descend sur votre revenu global, dans la limite de 10 700 € par an — portée à 21 400 € pour les travaux de rénovation énergétique qui font sortir le logement des classes E, F ou G, jusqu'au 31 décembre 2027.
- 3. Ce qui dépasse se reporte dix ans, mais uniquement sur des revenus fonciers futurs.
C'est cette mécanique qui rend le calcul contre-intuitif : sur un très gros chantier, la majeure partie du déficit n'apporte aucun gain immédiat. Elle apporte un gain futur, à condition d'avoir des revenus fonciers pour l'absorber.
L'engagement de location, la clause qu'on oublie
L'imputation sur le revenu global n'est pas définitive tant que vous n'avez pas tenu l'engagement : le logement doit rester loué jusqu'au 31 décembre de la troisième année suivant celle de l'imputation.
Si vous vendez, si vous reprenez le bien pour vous, ou si vous le laissez vacant avant ce terme, l'administration remet en cause l'imputation et recalcule l'impôt des années concernées. Sur un dossier monté pour « effacer une année à gros revenus », c'est le risque principal — bien avant le risque fiscal.
Pour qui c'est vraiment intéressant — et pour qui ça ne l'est pas
| Votre situation | Ce que le déficit foncier apporte |
|---|---|
| Taux marginal à 30 % ou plus, gros travaux | Le levier le plus efficace : chaque euro imputé économise l'impôt à votre TMI, plus 17,2 % de prélèvements sociaux sur la part foncière |
| Taux marginal à 11 % | Effet réel mais faible : vérifiez que le coût des travaux se justifie par la valeur d'usage, pas par l'impôt |
| Aucun autre revenu foncier | Le report sur dix ans risque de ne jamais servir : seul le plafond annuel compte vraiment |
| Location meublée | Aucun effet sur le revenu global : le déficit reste en BIC |
| Revente envisagée sous trois ans | À éviter : l'engagement de location n'est pas tenu, l'imputation est reprise |
Le réflexe utile : ne jamais choisir le régime réel « pour le déficit ». Choisir le réel quand les charges réelles dépassent l'abattement de 30 % du micro-foncier — le déficit n'est que la conséquence. La méthode de calcul du rendement net-net montre où ce choix se voit dans le rendement.
Un exemple chiffré de bout en bout
Un T3 loué nu 750 € par mois, soit 9 000 € de loyers annuels. Année 1 : 25 000 € de travaux de rénovation classiques (pas de rénovation énergétique lourde), 3 200 € d'autres charges dont 1 400 € d'intérêts.
| Étape | Montant |
|---|---|
| Charges déductibles totales | 28 200 € |
| Loyers encaissés | 9 000 € |
| Déficit constaté | 19 200 € |
| Dont part intérêts (non imputable sur le revenu global) | 1 400 € |
| Imputé sur le revenu global (plafond) | 10 700 € |
| Reporté sur les revenus fonciers des 10 années suivantes | 8 500 € |
À 30 % de taux marginal, les 10 700 € imputés représentent environ 3 210 € d'impôt en moins l'année 1. Les 8 500 € restants n'ont de valeur que si des revenus fonciers apparaissent dans les dix ans — un deuxième bien, par exemple. Sans quoi ils s'éteignent.
Si les mêmes travaux avaient porté sur une sortie de passoire thermique, le plafond passait à 21 400 € et l'imputation immédiate doublait presque.
Un gros chantier se chiffre avant l’offre, pas après la signature. C’est le genre d’arbitrage qu’on fait ensemble dans l’accompagnement individuel : six mois, votre dossier, vos chiffres.
Le même chantier en nu au réel et en LMNP : où l’avantage bascule
Le déficit foncier se compare toujours à son alternative : le même bien, loué meublé au réel, où les mêmes travaux ne créent pas de déficit mais s’amortissent. Reprenons l’exemple du T3 (9 000 € de loyers, 25 000 € de travaux, 3 200 € d’autres charges) pour un investisseur à 30 % de TMI, et suivons les deux régimes sur cinq ans.
| Nu au réel (déficit foncier) | Meublé au réel (LMNP) | |
|---|---|---|
| Année 1 : travaux | 25 000 € déduits ; 10 700 € imputés sur le revenu global (≈ 3 210 € d’impôt en moins), 8 500 € reportés | 25 000 € amortis sur ≈ 15 ans : 1 670 €/an ; bénéfice ramené à zéro, excédent reporté |
| Années 2 à 5 : loyers 9 000 €, charges 3 200 € | 5 800 € imposables, moins le report : impôt ≈ 0 en année 2, puis ≈ 2 740 €/an (47,2 %) | Bénéfice ≈ 0 grâce aux amortissements du bâti (≈ 3 500 €) et des travaux : impôt ≈ 0 |
| Impôt total sur 5 ans (ordre de grandeur) | ≈ 5 000 € payés, après 3 210 € économisés en année 1 | ≈ 0 € |
| À la revente | Plus-value des particuliers, sans réintégration | Amortissements du bâti réintégrés dans la plus-value |
| Engagement | Location nue jusqu’au 31 décembre de la 3e année suivant l’imputation | Aucun, mais réel à conserver pour ne pas perdre les reports |
Sur cinq ans, le meublé au réel gagne nettement, parce que l’amortissement du bâti continue de travailler quand le déficit foncier est épuisé. Le déficit foncier reprend l’avantage dans trois cas : des travaux qui dépassent largement le plafond avec d’autres revenus fonciers pour absorber le report, une rénovation énergétique qui ouvre le plafond de 21 400 €, ou un bien que la demande locale impose de louer nu (familles, maison). Le comparatif complet est dans location nue ou meublée, et la simulation d’impôt sur les revenus locatifs fait le calcul sur vos chiffres.
Questions fréquentes
Quel est le plafond du déficit foncier en 2026 ?
10 700 € par an d'imputation sur le revenu global, porté à 21 400 € pour les travaux de rénovation énergétique faisant sortir le logement des classes E, F ou G, jusqu'au 31 décembre 2027. Le surplus se reporte dix ans sur les revenus fonciers.
Quels travaux entrent dans le déficit foncier ?
Les travaux d'entretien, de réparation et d'amélioration. Les travaux de construction, de reconstruction et d'agrandissement en sont exclus : ils s'ajoutent au prix de revient et jouent sur la plus-value, pas sur les revenus fonciers.
Le déficit foncier fonctionne-t-il en meublé ?
Non, pas de la même façon. En location meublée, le déficit reste imputable sur des bénéfices de même nature pendant dix ans ; il ne descend pas sur le revenu global.
Combien de temps faut-il garder le bien en location ?
Jusqu'au 31 décembre de la troisième année suivant celle de l'imputation. Une vente ou une reprise avant ce terme entraîne la remise en cause de l'imputation.
Les intérêts d'emprunt créent-ils du déficit imputable ?
Ils créent du déficit, mais celui-ci ne s'impute que sur des revenus fonciers, pendant dix ans. Seule la part hors intérêts peut descendre sur le revenu global.
Le déficit foncier s’applique-t-il sur un immeuble de rapport ?
Oui, lot par lot loué nu au réel, et c’est même l’un des cas où il pèse le plus : les travaux d’enveloppe (toiture, façade, communs) sont des dépenses d’entretien et de réparation déductibles, souvent supérieures au plafond de 10 700 €. Le surplus se reporte dix ans sur les revenus fonciers de tous vos lots nus. Attention : les travaux qui créent un logement (division, aménagement de combles) sont des travaux de construction, exclus du déficit foncier.
Peut-on cumuler déficit foncier et LMNP dans le même immeuble ?
Oui, si les lots sont détenus en nom propre ou en indivision : chaque lot suit le régime de sa location. Un lot loué nu au réel absorbe les travaux d’enveloppe en déficit foncier ; les lots meublés amortissent. La répartition des travaux communs se fait au prorata des surfaces. Ce montage est impossible en SCI à l’IR, qui ne peut pas louer meublé au-delà de 10 % de ses recettes.
Le déficit foncier réduit-il les prélèvements sociaux ?
Partiellement. La part imputée sur le revenu global (jusqu’à 10 700 €) réduit l’impôt sur le revenu à votre taux marginal, mais pas les prélèvements sociaux, qui ne portent que sur les revenus fonciers. La part qui efface vos revenus fonciers de l’année, elle, réduit les deux : impôt et 17,2 % de prélèvements sociaux. D’où l’intérêt d’avoir d’autres revenus fonciers pour absorber le report.
Sources
- Service-public, « Impôt sur le revenu — Revenus fonciers (location non meublée) », mise à jour du 15 avril 2026 : plafond d'imputation de 10 700 €, plafond majoré de 21 400 € pour la rénovation énergétique jusqu'au 31 décembre 2027, report des déficits sur dix ans, prélèvements sociaux à 17,2 %
- Service-public, « Location meublée non professionnelle », pour le traitement des déficits en BIC
- L'exemple chiffré est une illustration de méthode : les montants servent à montrer l'ordre d'imputation, pas à représenter un dossier type.
- Photo d’illustration en tête d’article : Francesco Ungaro sur Pexels, utilisée selon la licence Pexels.
À lire aussi
Vue d’ensemble : l’investissement locatif, le guide complet · Exemples chiffrés : les études de cas · Travaux : chiffrer et piloter un chantier · Décider : location nue ou meublée.

Des travaux à chiffrer avant l'offre ?
On regarde ensemble ce qui est déductible et ce qui ne l'est pas : 20 minutes.