
La location meublée se loue souvent plus cher et bénéficie d’une fiscalité plus douce : 50 % d’abattement au micro-BIC et amortissement du bien au réel, mais les amortissements sont réintégrés dans la plus-value depuis 2025. La location nue offre des locataires plus stables, un bail de trois ans et le déficit foncier, imputable sur le revenu global jusqu’à 10 700 € par an, très utile avec de gros travaux. Le choix dépend du public visé, du volume de travaux, de votre tranche d’imposition et de votre horizon de revente.
Ce qui change pour le bail et la gestion
| Location nue | Location meublée | |
|---|---|---|
| Durée du bail | 3 ans, 6 ans si le bailleur est une société | 1 an, 9 mois pour un étudiant |
| Dépôt de garantie | 1 mois de loyer hors charges | 2 mois de loyer hors charges |
| Préavis du locataire | 3 mois, 1 mois en zone tendue et dans certains cas | 1 mois |
| Congé du bailleur | 6 mois avant l’échéance, pour vendre, reprendre ou motif légitime et sérieux | 3 mois avant l’échéance, mêmes motifs |
| Équipement | Aucun mobilier imposé | Liste minimale fixée par décret : literie, plaques, four ou micro-ondes, réfrigérateur, vaisselle, table et sièges, rangements, luminaires… |
| Charges | Charges réelles avec régularisation annuelle | Charges réelles ou forfait |
| Public | Familles, locataires installés, rotation faible | Étudiants, jeunes actifs, mobilité professionnelle, rotation plus forte |
L’encadrement des loyers, là où il s’applique, vise les deux types de location. Le meublé demande aussi plus de temps : états des lieux plus fréquents, mobilier à entretenir et à renouveler.
Ce qui change pour l’impôt
| Location nue | Location meublée (LMNP) | |
|---|---|---|
| Régime simplifié | Micro-foncier : jusqu’à 15 000 € de loyers, abattement de 30 % | Micro-BIC : jusqu’à 83 600 € en longue durée, abattement de 50 % |
| Régime réel | Charges et travaux déduits ; déficit foncier imputable sur le revenu global jusqu’à 10 700 € par an | Charges déduites et amortissement du bien et du mobilier ; déficit reportable sur les seuls revenus meublés |
| Prélèvements sociaux 2026 | 17,2 % | 18,6 % |
| À la revente | Plus-value des particuliers | Plus-value des particuliers, amortissements réintégrés depuis le 15 février 2025 |
| Formalités | Déclaration de revenus | Immatriculation, cotisation foncière des entreprises |
Exemple chiffré au régime micro
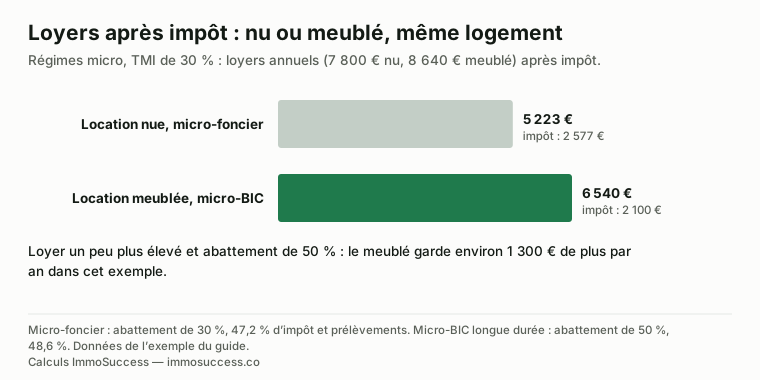
Hypothèses : un même logement loué 650 € par mois vide ou 720 € par mois meublé, un taux marginal d’imposition de 30 %.
| Location nue | Location meublée | |
|---|---|---|
| Loyers annuels | 7 800 € | 8 640 € |
| Base imposable | 5 460 € (abattement de 30 %) | 4 320 € (abattement de 50 %) |
| Impôt et prélèvements sociaux | 5 460 € × 47,2 % = environ 2 577 € | 4 320 € × 48,6 % = environ 2 100 € |
| Loyers après impôt | Environ 5 223 € | Environ 6 540 € |
Soit environ 1 300 € de plus par an en meublé, avant le coût du mobilier, sa remise en état et une vacance souvent plus fréquente. L’écart de loyer entre vide et meublé varie beaucoup d’une ville à l’autre : vérifiez-le sur les annonces de votre marché, pas sur une moyenne nationale.
Au réel : amortissement contre déficit foncier
En meublé au réel, l’amortissement du bien et du mobilier efface souvent l’impôt sur les loyers pendant de nombreuses années, mais il ne crée pas de déficit sur vos autres revenus et se retrouve dans la plus-value à la revente. Le détail est dans l’amortissement en LMNP.
En nu au réel, les travaux d’entretien, de réparation et d’amélioration créent un déficit foncier qui réduit l’impôt sur vos salaires, jusqu’à 10 700 € par an, 21 400 € pour une rénovation énergétique qui fait sortir un logement des classes E, F ou G, dépenses payées jusqu’au 31 décembre 2027. Avec de gros travaux la première année, c’est souvent le nu qui gagne. Voir le déficit foncier et les travaux en investissement locatif.
Nouveau en 2026 : amortir aussi en location nue
La loi de finances pour 2026 a créé le statut du bailleur privé : pour une acquisition réalisée entre le 21 février 2026 et le 31 décembre 2028, un logement loué nu peut ouvrir droit à une déduction annuelle calculée sur 80 % du prix d’acquisition.
- Logement situé dans un immeuble collectif, neuf ou ancien ; dans l’ancien, travaux d’au moins 30 % du prix d’acquisition.
- Location nue, en résidence principale, pendant au moins neuf ans, à un locataire hors famille, avec des plafonds de loyers et de ressources.
- Taux de base de 3,5 % dans le neuf et 3 % dans l’ancien pour un loyer intermédiaire, majorés pour un loyer social ou très social.
- Déduction plafonnée à 8 000 € par an par foyer, jusqu’à 12 000 € selon la part de logements sociaux.
Ce dispositif est pensé pour du loyer maîtrisé sur une longue durée : il ne remplace pas le LMNP sur un projet de rendement, mais il peut compter sur une rénovation lourde en immeuble.
Passer de l’un à l’autre
On change de type de location à la fin d’un bail, en respectant le délai de congé et l’un des motifs prévus par la loi, ou entre deux locataires. Passer du nu au meublé suppose d’équiper le logement selon la liste réglementaire et de s’immatriculer ; passer du meublé au nu arrête l’amortissement, mais les amortissements déjà déduits resteront réintégrés à la revente.
Le type de location se choisit avec le marché local, le public visé et votre tranche d’imposition sous les yeux. C’est une des premières décisions qu’on tranche pendant l’accompagnement en investissement locatif, avant même de chercher le bien.
Bailleur privé 2026 ou LMNP : le même appartement ancien avec travaux
Le nouveau statut du bailleur privé change la comparaison nu/meublé sur un cas précis : un appartement ancien dans un immeuble collectif, avec des travaux d’au moins 30 % du prix, loué nu à un loyer plafonné pendant neuf ans. Voici ce que donnent les deux options sur un tel bien acheté 120 000 € avec 40 000 € de travaux, pour un investisseur à 30 % de TMI.
| Nu, statut du bailleur privé | Meublé, LMNP au réel | |
|---|---|---|
| Loyer | Plafonné (loyer intermédiaire), souvent 10 à 20 % sous le marché : ≈ 560 € | Loyer de marché meublé : ≈ 720 € |
| Avantage fiscal annuel | Déduction ≈ 3 % × 80 % × 120 000 € ≈ 2 900 €, plafonnée à 8 000 €/an, plus les travaux en déficit foncier la première année | Amortissement du bâti (≈ 3 000 €), des travaux (≈ 2 700 €) et du mobilier (≈ 500 €) : ≈ 6 200 €/an |
| Impôt sur les loyers (régime de croisière) | Base ≈ 6 720 − charges − 2 900 : impôt ≈ 800 à 1 200 €/an | ≈ 0 € pendant 10 à 15 ans |
| Engagement | 9 ans de location nue, locataire hors famille, plafonds de ressources | Aucun |
| Revente | Plus-value des particuliers, sans réintégration | Amortissements du bâti réintégrés |
| Loyers nets d’impôt sur 9 ans (ordre de grandeur) | ≈ 51 000 € | ≈ 74 000 € |
Sur ce bien, le meublé conserve l’avantage pendant la détention, surtout à cause de l’écart de loyer : le statut du bailleur privé impose un loyer intermédiaire là où le meublé se loue au prix du marché. Le bailleur privé reprend l’intérêt quand la demande locale est familiale (pas de marché meublé), quand la revente est envisagée à moyen terme (pas de réintégration), ou pour un investisseur qui veut zéro gestion de mobilier et de rotation. Le dispositif se vérifie sur les plafonds de loyers de votre commune avant tout calcul ; la simulation d’impôt sur les revenus locatifs compare les régimes sur vos chiffres.
Questions fréquentes
Est-il plus rentable de louer meublé ou vide ?
Souvent meublé : le loyer est généralement plus élevé et l'abattement du micro-BIC (50 %) plus favorable que celui du micro-foncier (30 %). Mais le meublé coûte en mobilier, en rotation et en gestion, et la location nue au réel devient plus intéressante avec de gros travaux grâce au déficit foncier.
Quelle est la durée d'un bail meublé et d'un bail vide ?
Un bail meublé dure un an, ou neuf mois pour un étudiant. Un bail de location nue dure trois ans quand le bailleur est une personne physique, six ans quand c'est une société.
Quel dépôt de garantie en location meublée ?
Deux mois de loyer hors charges au maximum en meublé, contre un mois en location nue.
Quels meubles sont obligatoires en location meublée ?
Une liste fixée par décret : literie avec couette ou couverture, occultation des fenêtres des chambres, plaques de cuisson, four ou micro-ondes, réfrigérateur avec compartiment congélation, vaisselle et ustensiles, table et sièges, étagères de rangement, luminaires et matériel d'entretien ménager.
Peut-on amortir un logement loué vide ?
Depuis la loi de finances pour 2026, oui, avec le statut du bailleur privé : immeuble collectif, loyers et ressources plafonnés, location de neuf ans au moins, et dans l'ancien des travaux d'au moins 30 % du prix. Hors de ce dispositif, la location nue ne permet pas d'amortir le bien.
Peut-on passer d'une location vide à une location meublée ?
Oui, à la fin du bail en cours ou entre deux locataires, en respectant les règles de congé. Il faut alors équiper le logement selon la liste réglementaire et s'immatriculer comme loueur en meublé.
Peut-on louer meublé un logement classé E ou F ?
Les règles de décence énergétique s’appliquent aux deux types de location : un logement classé G ne peut plus faire l’objet d’un nouveau bail depuis 2025, F en 2028, E en 2034. Le meublé ne contourne rien. En revanche, les travaux d’isolation qui font sortir un logement de E, F ou G ouvrent en nu le plafond de déficit foncier de 21 400 € jusqu’à fin 2027 — un argument pour louer nu l’année des travaux.
Un immeuble de rapport se loue-t-il nu ou meublé ?
Souvent les deux : les petits lots (studios, T2) en meublé pour le loyer et l’amortissement, les grands lots (T3, T4) en nu pour les familles et la stabilité. Ce mixte n’est possible qu’en nom propre ou en indivision, pas en SCI à l’IR. Il permet aussi d’absorber les travaux d’enveloppe en déficit foncier sur les lots nus tout en amortissant les lots meublés.
Quel est l’écart de loyer entre nu et meublé en 2026 ?
En moyenne 10 à 20 % en ville moyenne, davantage pour les petites surfaces en ville étudiante (jusqu’à 25 %), presque rien pour un T4 familial. L’écart se vérifie sur les annonces de votre quartier, pas sur une moyenne : dans une ville sans demande de meublé, le loyer meublé est le même que le nu, avec le mobilier et la rotation en plus.
Sources
- Loi n° 89-462 du 6 juillet 1989 : durée du bail, dépôt de garantie, congé, dispositions propres au logement meublé (articles 25-3 et suivants)
- Décret n° 2015-981 du 31 juillet 2015 fixant la liste des éléments de mobilier d’un logement meublé
- Service-public, « Revenus locatifs (location non meublée) » : micro-foncier, régime réel, déficit foncier
- Service-public, « Revenus d’une location meublée » : micro-BIC, régime réel
- ANIL, « Loi de finances pour 2026 » : doublement du déficit foncier à 21 400 € prorogé jusqu’au 31 décembre 2027, nouveau statut du bailleur privé (art. 47)
À lire aussi
Vue d’ensemble : l’investissement locatif, le guide complet · Exemples chiffrés : les études de cas.

Nu ou meublé sur votre projet ?
On compare les deux avec vos chiffres : réservez 20 minutes.
Comment trancher
Si vous hésitez aussi sur la structure de détention, lisez LMNP ou SCI.