
Vous êtes LMNP dès que vous louez un logement meublé avec moins de 23 000 € de recettes par an, ou des recettes inférieures aux autres revenus d'activité de votre foyer. En 2026, le micro-BIC s'applique jusqu'à 83 600 € avec 50 % d'abattement en longue durée. Le vrai changement se joue à la revente : depuis le 15 février 2025, les amortissements déduits au réel sont réintégrés dans la plus-value.
Ce que le statut LMNP veut dire, exactement
Vous êtes loueur en meublé non professionnel dès lors que vous louez un logement meublé et que l'une au moins de ces deux conditions est remplie :
- vos recettes annuelles de location meublée restent inférieures à 23 000 €,
- ou ces recettes restent inférieures aux autres revenus d'activité de votre foyer fiscal.
Si les deux basculent en même temps, vous passez loueur professionnel (LMP), avec un régime social et fiscal différent. Pour la quasi-totalité des premiers investissements, c'est le LMNP qui s'applique — sans démarche particulière, simplement parce que vous remplissez les conditions.
Micro-BIC ou réel : les deux régimes, avec les seuils 2026
Le micro-BIC
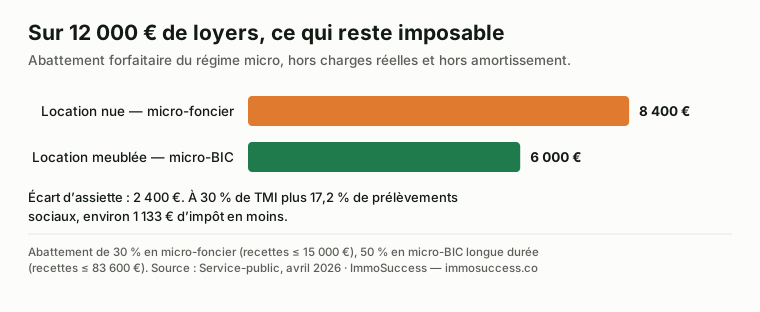
Pour une location meublée de longue durée, le micro-BIC s'applique tant que vos recettes ne dépassent pas 83 600 € par an, avec un abattement forfaitaire de 50 %. Vous êtes imposé sur la moitié de vos loyers, à votre taux marginal, plus 18,6 % de prélèvements sociaux (taux applicable aux revenus de location meublée depuis la LFSS 2026). Aucune charge n'est déductible en plus.
| Type de location | Plafond de recettes | Abattement |
|---|---|---|
| Meublé longue durée | 83 600 € | 50 % |
| Meublé de tourisme classé | 83 600 € | 50 % |
| Meublé de tourisme non classé | 15 000 € | 30 % |
L'écart entre la ligne 1 et la ligne 3 est le résultat du durcissement voté sur la location de courte durée : le meublé de tourisme non classé est désormais traité moins favorablement que la location nue au micro-foncier.
Le régime réel
Vous déduisez les charges réelles — intérêts, travaux, taxe foncière, assurances, frais de comptabilité — et surtout vous amortissez le bien et le mobilier : une fraction du prix passe en charge chaque année sans que rien ne sorte de votre poche. C'est ce qui permet, sur beaucoup de dossiers, de ne payer aucun impôt sur les loyers pendant des années.
Le prix à payer : une comptabilité à tenir, une déclaration 2031 au lieu d'une ligne sur la 2042, et des honoraires de comptable. En dessous d'un certain niveau de loyers, le réel coûte plus cher qu'il ne rapporte.
Ce qui a vraiment changé : l'amortissement rattrape la plus-value
C'est le point qui rend obsolètes la plupart des simulations LMNP qui circulent encore.
Jusqu'en 2025, les amortissements déduits pendant la détention n'entraient pas dans le calcul de la plus-value à la revente : on amortissait pendant dix ou quinze ans, puis on revendait sur la base du prix d'achat d'origine. L'article 84 de la loi de finances pour 2025 a mis fin à cette asymétrie : les amortissements déduits viennent désormais réduire le prix d'acquisition retenu, donc augmenter la plus-value imposable.
Concrètement : si vous avez amorti 4 000 € par an pendant dix ans sur un bien acheté 150 000 €, le prix d'acquisition retenu à la revente devient 110 000 € et non plus 150 000 €. Sur une revente à 180 000 €, la plus-value imposable passe de 30 000 € à 70 000 €, avant abattements pour durée de détention.
Ça ne tue pas le LMNP au réel. Ça déplace le gain : l'économie d'impôt pendant la détention reste réelle, mais elle devient un report d'imposition plutôt qu'un cadeau définitif. Le calcul se fait donc sur la durée de détention envisagée, pas sur la seule année 1.
Les obligations pratiques, dans l'ordre
- Déclarer l'activité dans les 15 jours suivant le début de la location, sur le Guichet des formalités des entreprises, pour obtenir un numéro SIRET. C'est l'étape que tout le monde découvre trop tard.
- Choisir le régime : le micro s'applique par défaut ; l'option pour le réel se formule avant la date limite de déclaration.
- Déclarer les recettes : formulaire 2042-C-PRO au micro, liasse 2031 au réel.
- Payer la CFE, sauf exonération la première année.
- Vérifier les règles locales : certaines communes imposent une autorisation de changement d'usage pour la location de courte durée.
Les déficits constatés au réel en LMNP ne s'imputent que sur des bénéfices de même nature, et se reportent dix ans — contrairement au déficit foncier de la location nue, qui peut descendre sur le revenu global.
LMNP ou location nue : ce qui doit trancher
Le meublé n'est pas « mieux » que le nu. Les deux répondent à des situations différentes :
| Votre situation | Ce qui penche |
|---|---|
| Taux marginal élevé, peu de travaux | Meublé au réel (l'amortissement fait le travail) |
| Gros travaux à passer en charge | Nu au réel (le déficit foncier descend sur le revenu global) |
| Petits loyers, envie de simplicité | Micro, quel que soit le type |
| Revente envisagée à court terme | Le nu redevient compétitif depuis la réforme |
| Public étudiant ou mobile | Meublé (c'est la demande qui commande) |
Le calcul se fait dossier par dossier, avec votre tranche d'imposition et votre horizon de revente. La méthode de calcul du rendement net-net montre où l'impôt se loge dans le rendement, et le simulateur de capacité d'emprunt donne le cadre budgétaire avant de choisir.
Choisir entre nu et meublé se fait avec votre tranche d’imposition et votre horizon de revente sous les yeux. C’est l’une des décisions qu’on tranche ensemble pendant la formation en investissement locatif : six mois, en 1:1, jusqu’au premier loyer.
Exemple chiffré 2026 : micro-BIC ou réel sur un T2 loué 620 €
Reprenons un premier bien type : un T2 acheté 95 000 €, 8 000 € de frais, 22 000 € de travaux, 3 000 € de mobilier, financé sur 25 ans, loué meublé 620 € par mois. Recettes annuelles : 7 440 €. Investisseur à 30 % de taux marginal. Voici les deux régimes, la première année, puis dans le temps.
| Micro-BIC | Réel | |
|---|---|---|
| Base imposable | 7 440 × 50 % = 3 720 € | Recettes − charges (taxe foncière 780 €, PNO 160 €, copropriété 320 €, comptable 500 €, intérêts ≈ 4 100 €) − amortissements (bâti ≈ 2 700 €, travaux ≈ 1 500 €, mobilier ≈ 500 €) = négatif |
| Impôt sur le revenu (30 %) | 1 116 € | 0 € |
| Prélèvements sociaux (18,6 %) | 692 € | 0 € |
| Impôt total la première année | 1 808 € | 0 € — amortissements non utilisés reportés sans limite |
| Coût du régime | 0 € | Comptable ≈ 500 €/an, déclaration 2031 |
| Gain net du réel | ≈ 1 300 € par an, pendant 10 à 15 ans |
Sur ce bien, le réel fait gagner environ 1 300 € par an net du comptable, tant que les amortissements couvrent les recettes — c’est-à-dire pendant dix à quinze ans avec des travaux et un crédit. Le micro-BIC ne redevient compétitif que sur un bien sans crédit, sans travaux, avec des loyers modestes : là, l’abattement de 50 % fait à peu près le même travail que les charges réelles, sans comptable. Le simulateur LMNP compare les deux régimes sur vos chiffres, année par année, et le guide de l’amortissement détaille les durées par composant.
La revente en 2026 : le même bien avec et sans réintégration des amortissements
Depuis le 15 février 2025, les amortissements déduits réduisent le prix d’acquisition retenu à la revente. Voici ce que ça change sur un exemple, pour un LMNP au réel qui revend après dix ans.
| Avant la réforme | Depuis 2025 | |
|---|---|---|
| Prix d’achat (frais inclus) | 150 000 € | 150 000 € |
| Amortissements déduits sur 10 ans | 40 000 € | 40 000 € |
| Prix d’acquisition retenu | 150 000 € | 110 000 € |
| Prix de vente | 180 000 € | 180 000 € |
| Plus-value brute | 30 000 € | 70 000 € |
| Abattement IR après 10 ans (6 %/an de la 6e à la 10e année : 30 %) | 21 000 € imposables | 49 000 € imposables |
| Impôt sur le revenu (19 %) | ≈ 3 990 € | ≈ 9 310 € |
| Prélèvements sociaux (17,2 %, abattement 8,25 %) | ≈ 4 730 € | ≈ 11 050 € |
| Impôt total à la revente | ≈ 8 700 € | ≈ 20 400 € |
| Impôt économisé pendant la détention grâce aux amortissements (TMI 30 % + 18,6 %) | ≈ 19 400 € | ≈ 19 400 € |
| Bilan sur 10 ans | + 10 700 € net | − 1 000 € net |
Lecture : sur dix ans, l’avantage du LMNP au réel est presque entièrement repris à la revente. Ce n’est pas le cas sur vingt ans, où les abattements pour durée de détention effacent une grande partie de la plus-value (exonération totale d’impôt après 22 ans, de prélèvements sociaux après 30 ans), ni si vous ne revendez pas. La règle 2026 est donc simple : le LMNP au réel se choisit pour une détention longue. Pour une revente à moins de dix ans, la location nue redevient compétitive, et pour un parc qui grandit, le statut LMP change complètement le régime de plus-value, avec une exonération possible après cinq ans. Le détail est dans le guide de la plus-value en LMNP.
Questions fréquentes
Quelles sont les conditions pour être LMNP en 2026 ?
Louer un logement meublé et respecter l'une des deux conditions : recettes annuelles inférieures à 23 000 €, ou recettes inférieures aux autres revenus d'activité du foyer. Aucune démarche d'agrément : le statut découle des chiffres.
Quel est le plafond du micro-BIC en 2026 ?
83 600 € de recettes pour la location meublée de longue durée et les meublés de tourisme classés, avec un abattement de 50 %. Pour un meublé de tourisme non classé, le plafond tombe à 15 000 € et l'abattement à 30 %.
Faut-il un SIRET pour louer en meublé ?
Oui. La déclaration se fait sur le Guichet des formalités des entreprises dans les 15 jours suivant le début de la location, et conditionne la déclaration fiscale ensuite.
Le LMNP est-il encore intéressant après la réforme des amortissements ?
Il reste intéressant, mais l'avantage change de nature : l'amortissement devient un report d'imposition plutôt qu'une économie définitive, puisqu'il se retrouve dans la plus-value à la revente. Plus la durée de détention est longue, plus le report garde de la valeur.
Peut-on passer du micro-BIC au réel ?
Oui, sur option, à formuler avant la date limite de déclaration. L'option est valable un an et se reconduit tacitement ; le retour au micro suppose de la dénoncer.
Quel est le taux des prélèvements sociaux en LMNP en 2026 ?
18,6 % sur le bénéfice de location meublée non professionnelle, depuis la loi de financement de la sécurité sociale pour 2026, contre 17,2 % auparavant. Les revenus fonciers de la location nue et les plus-values immobilières restent à 17,2 %. Au micro-BIC, les 18,6 % s’appliquent sur 50 % des recettes ; au réel, sur le bénéfice après charges et amortissements, souvent nul les premières années.
Quand passe-t-on de LMNP à LMP ?
Lorsque les recettes de location meublée du foyer dépassent à la fois 23 000 € par an et les autres revenus d’activité du foyer (salaires, pensions, BIC, BNC). Les deux conditions sont cumulatives et s’apprécient chaque année ; le passage est automatique, sans option. Il change le régime social (cotisations des indépendants), l’imputation des déficits et la plus-value.
Peut-on louer meublé un bien détenu en SCI ?
Pas en SCI à l’impôt sur le revenu au-delà d’une tolérance de 10 % des recettes : la location meublée est commerciale et fait basculer la société à l’impôt sur les sociétés. Pour louer en meublé, on détient en nom propre (LMNP ou LMP), en indivision, ou en société commerciale (SARL de famille notamment). Le comparatif LMNP ou SCI détaille les cas.
Sources
- Service-public, « Location meublée non professionnelle (LMNP) », mise à jour 2026 : conditions du statut (23 000 € ou revenus du foyer), micro-BIC 83 600 € / 50 % en longue durée, 15 000 € / 30 % en meublé de tourisme non classé, déclaration au Guichet des formalités des entreprises sous 15 jours
- Loi de finances pour 2025 du 14 février 2025, article 84 : réintégration des amortissements dans le calcul de la plus-value, pour les cessions réalisées à compter du 15 février 2025
- Réponse ministérielle Mette, question n° 10097, JOAN du 24 mars 2026 : les amortissements pratiqués avant 2025 sont également concernés
- Service-public, « Revenus fonciers (location non meublée) », avril 2026, pour la comparaison avec le micro-foncier (15 000 € / 30 %) et les prélèvements sociaux à 17,2 %
À lire aussi
L’outil : le simulateur de rentabilité locative · Réel ou micro-BIC : le comparatif chiffré avec le simulateur LMNP · Vue d’ensemble : l’investissement locatif, le guide complet · Exemples chiffrés : les études de cas · Décider : LMNP ou SCI, location nue ou meublée.

Meublé ou nu sur votre projet ?
On fait le calcul sur vos chiffres, pas sur un cas d'école : réservez 20 minutes.