

Une simulation de prêt pour un investissement locatif calcule trois choses : la mensualité assurance comprise, le coût total du crédit, et le taux d’effort tel que la banque le calcule, en retenant en général 70 % des loyers attendus. Sur 126 000 € aux taux moyens de septembre 2026 avec une assurance à 0,30 %, la mensualité est de 916 € sur 15 ans, 758 € sur 20 ans et 664 € sur 25 ans ; le coût du crédit passe de 38 800 € à 73 300 €. La norme du HCSF plafonne le taux d’effort à 35 % et la durée à 25 ans, 27 ans avec un différé lié au neuf ou à des travaux d’au moins 10 % du coût.
Ce qu’une simulation de prêt locatif doit calculer
Un simulateur de crédit classique donne une mensualité. Pour un investissement locatif, ce n’est qu’un tiers de la réponse. Il faut aussi savoir si la banque acceptera, ce qui dépend du taux d’effort calculé avec les loyers futurs, et ce que le crédit laisse chaque mois, c’est-à-dire le cash-flow. Une simulation utile enchaîne donc :
- le montant à emprunter : prix, frais de notaire, travaux, meubles, moins l’apport ;
- la mensualité hors assurance, selon le taux et la durée ;
- l’assurance emprunteur, qui entre dans le taux d’effort ;
- les frais de garantie et de dossier ;
- le taux d’effort après le projet, avec la méthode de la banque ;
- l’éventuel différé pendant les travaux ;
- le cash-flow, une fois les loyers, les charges et l’impôt intégrés.
Les trois premiers points relèvent de la calculette. Les quatre suivants font la différence entre un projet qui se signe et un projet refusé, ou pire, accepté mais intenable.
La mensualité : la formule et l’effet de la durée
À cette mensualité s’ajoute l’assurance emprunteur. Calculée sur le capital initial, elle est constante ; sur le capital restant dû, elle baisse avec le temps. Pour un investisseur de moins de 40 ans en bonne santé, une délégation d’assurance se situe souvent entre 0,10 % et 0,30 % du capital par an.
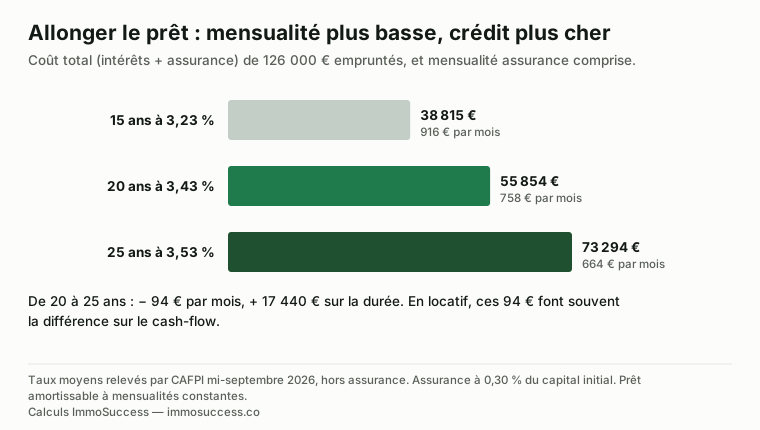
L’exemple : 126 000 € empruntés, aux taux moyens relevés par le courtier CAFPI mi-septembre 2026, avec une assurance à 0,30 % du capital initial.
| Durée | Taux moyen | Mensualité + assurance | Coût des intérêts | Coût de l’assurance | Coût total |
|---|---|---|---|---|---|
| 15 ans | 3,23 % | 884 € + 32 € = 916 € | 33 145 € | 5 670 € | 38 815 € |
| 20 ans | 3,43 % | 726 € + 32 € = 758 € | 48 294 € | 7 560 € | 55 854 € |
| 25 ans | 3,53 % | 633 € + 32 € = 664 € | 63 844 € | 9 450 € | 73 294 € |
Passer de 20 à 25 ans baisse la mensualité de 94 € et coûte 17 440 € de plus. Pour une résidence principale, c’est souvent un mauvais calcul. Pour un investissement locatif, c’est souvent le bon : ces 94 € par mois font parfois basculer un cash-flow négatif en autofinancement, et les intérêts supplémentaires sont déductibles au régime réel. Repère rapide : à 3,5 % sur 25 ans, chaque tranche de 10 000 € empruntés coûte environ 50 € par mois.
Le taux d’effort : ce que la banque calcule vraiment
La norme du Haut Conseil de stabilité financière, juridiquement contraignante pour les banques, impose deux plafonds : un taux d’effort de 35 % des revenus nets, assurance comprise, et une durée de 25 ans, portée à 27 ans en cas de différé d’amortissement lié à un achat dans le neuf ou à des travaux représentant au moins 10 % du coût de l’opération. Une marge de flexibilité permet de déroger à ces critères pour une partie de la production, majoritairement réservée aux résidences principales.
Pour un investissement locatif, tout se joue sur la façon dont la banque compte les loyers. Deux méthodes coexistent :
| Méthode | Calcul | Effet |
|---|---|---|
| Pondération (la plus répandue) | (mensualités) ÷ (revenus + 70 % des loyers) | les loyers augmentent les revenus, les mensualités restent entières |
| Différentielle | (mensualités − 70 % des loyers) ÷ revenus | les loyers viennent en déduction de la mensualité du bien |
Exemple : un salarié à 3 000 € nets par mois achète le bien de l’exemple, loué 780 €, avec une mensualité de 758 € sur 20 ans.
| Situation | Méthode par pondération | Méthode différentielle |
|---|---|---|
| Aucun autre crédit | 21,4 % ✓ | 7,1 % ✓ |
| Déjà 850 € de crédit pour sa résidence principale | 45,3 % ✗ | 35,4 % à la limite |
Le même dossier passe ou casse selon la méthode. C’est la première raison de comparer plusieurs banques, ou de passer par un courtier. Avant même de chercher un bien, estimez le montant finançable avec le simulateur de capacité d’emprunt, puis lisez les règles pour investir sans apport si vous n’avez pas d’épargne à mettre dans l’opération.
Le différé : partiel ou total, et ce qu’il coûte
Quand le bien nécessite des travaux, il ne rapporte rien pendant plusieurs mois. Le différé permet de ne pas payer la mensualité pleine pendant cette période :
- Différé partiel : vous ne payez que les intérêts et l’assurance. Sur 126 000 € à 3,43 %, 392 € par mois au lieu de 758 €.
- Différé total : vous ne payez rien, ou seulement l’assurance ; les intérêts s’ajoutent au capital. La trésorerie est préservée, mais la dette grossit.
| Montage sur 126 000 € à 3,43 % | Mensualité ensuite | Coût des intérêts | Surcoût |
|---|---|---|---|
| Sans différé, 20 ans | 758 € | 48 294 € | — |
| Différé partiel de 12 mois, puis 20 ans | 758 € | 52 616 € | + 4 322 € |
| Différé total de 12 mois, puis 20 ans | 783 € | 54 367 € | + 6 073 € |
Le différé partiel est presque toujours préférable : il coûte moins cher et ne gonfle pas la mensualité future. Il se négocie avant l’offre de prêt, avec un planning de travaux et des devis. Le guide des travaux explique comment les chiffrer, et le simulateur de rentabilité locative permet de saisir un différé partiel ou total en mois et d’en voir l’effet sur le cash-flow cumulé.
Les frais qui s’ajoutent au prêt
| Poste | Ordre de grandeur | À savoir |
|---|---|---|
| Garantie (caution d’un organisme ou hypothèque) | 1 à 2 % du montant emprunté | une partie de la caution peut être restituée à la fin du prêt |
| Frais de dossier | souvent plafonnés autour de 1 000 à 1 500 € | négociables, surtout via un courtier |
| Frais de courtage | 0,5 à 1 % ou forfait | à comparer au gain de taux obtenu |
| Indemnités de remboursement anticipé | au maximum 6 mois d’intérêts et 3 % du capital restant dû | négociables à la signature, utiles en cas de revente ou de refinancement |
Ces frais entrent dans le coût total du projet, donc dans le calcul de la rentabilité. Ils sont déductibles des revenus locatifs au régime réel l’année de leur paiement, en location nue, ou amortissables en LMNP. Le guide sur l’impôt des revenus locatifs montre leur effet.
Du prêt au cash-flow : l’étape que les simulateurs de crédit oublient
Une mensualité de 758 € ne dit rien de la viabilité du projet. Il faut la mettre en face des loyers et de toutes les autres sorties. Sur l’exemple, loué 780 € avec 167 € de charges et un mois de vacance par an :
| 20 ans | 25 ans | |
|---|---|---|
| Loyer | + 780 € | + 780 € |
| Charges et vacance | − 232 € | − 232 € |
| Mensualité assurance comprise | − 758 € | − 664 € |
| Cash-flow avant impôt | − 210 € | − 116 € |
C’est ce croisement entre crédit, loyers, charges et impôt que fait le simulateur de rentabilité locative ImmoSuccess : saisissez l’apport, la durée, le taux, l’assurance, le différé, les frais de dossier et de garantie, et le tableau prévisionnel affiche pour chaque année le cash-flow, le capital restant dû et l’enrichissement net. Le guide de la simulation d’investissement locatif reprend les sept chiffres à vérifier avant d’acheter.
Présenter à la banque un projet chiffré dont le loyer couvre l’essentiel de la mensualité, c’est la structuration de dossier que l’on prépare ensemble pendant la formation en investissement locatif : six mois, en 1:1, jusqu’au premier loyer.
Négocier son prêt locatif : les six points qui valent plus que le taux
Le taux nominal concentre l’attention, mais sur un prêt locatif, cinq autres paramètres pèsent autant sur le cash-flow et sur la capacité d’enchaîner. Voici ce qui se négocie, dans l’ordre de ce que ça rapporte sur 126 000 € empruntés sur 25 ans.
| Point négocié | Écart courant | Gain sur la durée | Quand le demander |
|---|---|---|---|
| Le taux | 0,20 à 0,40 point entre deux banques | ≈ 3 500 à 7 000 € d’intérêts | Avec deux offres concurrentes, ou un courtier |
| L’assurance emprunteur (délégation) | 0,30 % contre 0,50 % du capital | ≈ 6 300 € sur 25 ans | Dès la demande : la délégation est un droit |
| La durée : 25 ans plutôt que 20 | — | ≈ 100 € de cash-flow par mois, au prix de ≈ 15 000 € d’intérêts en plus | Si l’objectif est d’enchaîner les projets |
| Le différé partiel pendant les travaux | 6 à 12 mois | ≈ 2 000 à 4 500 € de mensualités évitées sans loyer | Avec le planning de chantier et les devis |
| Les indemnités de remboursement anticipé | Suppression ou plafonnement | Jusqu’à 3 % du capital restant dû en cas de revente ou de rachat | À la signature, pas après |
| Les frais de dossier et de garantie | 500 à 1 500 € | Le montant lui-même | Facile à obtenir contre la domiciliation des loyers |
Le point le plus sous-estimé est la modularité : la possibilité d’augmenter ou de suspendre les mensualités, prévue dans la plupart des contrats, qui permet d’absorber une vacance sans découvert. Le point le plus surestimé est le rachat de crédit : avec des indemnités de remboursement anticipé et de nouveaux frais de garantie, il ne se justifie qu’au-delà de 0,7 à 1 point d’écart. Le dossier qui obtient ces conditions est décrit dans le guide pour investir sans apport.
Questions fréquentes
Comment simuler un prêt pour un investissement locatif ?
Calculez la mensualité selon le montant, le taux et la durée, ajoutez l’assurance emprunteur, puis vérifiez le taux d’effort comme la banque : mensualités divisées par vos revenus augmentés de 70 % des loyers attendus, sous le plafond de 35 %. Croisez enfin la mensualité avec les loyers, les charges, la vacance et l’impôt pour obtenir le cash-flow.
Les banques prennent-elles en compte les loyers futurs ?
Oui, en général à hauteur de 70 % des loyers attendus, pour tenir compte de la vacance et des charges. Selon la banque, ces loyers pondérés s’ajoutent aux revenus (méthode par pondération) ou viennent en déduction de la mensualité (méthode différentielle), ce qui peut changer fortement le taux d’effort retenu.
Quelle durée de prêt choisir pour un investissement locatif ?
La durée la plus longue autorisée améliore le cash-flow : sur 126 000 €, passer de 20 à 25 ans baisse la mensualité d’environ 94 € par mois, contre environ 17 400 € d’intérêts et d’assurance en plus. La norme du HCSF plafonne la durée à 25 ans, 27 ans avec un différé lié au neuf ou à des travaux importants.
Qu’est-ce qu’un différé partiel de prêt immobilier ?
Pendant un différé partiel, vous ne remboursez que les intérêts et l’assurance, pas le capital. Il sert en général à couvrir la période de travaux, quand le bien ne produit pas encore de loyer. Il coûte moins cher qu’un différé total, où les intérêts sont ajoutés au capital.
Quel taux pour un prêt investissement locatif en 2026 ?
Les taux sont proches de ceux d’une résidence principale, parfois légèrement supérieurs. Mi-septembre 2026, le courtier CAFPI relevait en moyenne 3,23 % sur 15 ans, 3,43 % sur 20 ans et 3,53 % sur 25 ans, hors assurance, avec une tendance à la hausse depuis la mi-août.
Peut-on emprunter sur 25 ans pour un investissement locatif en 2026 ?
Oui : la norme HCSF autorise 25 ans, et 27 ans lorsque les travaux représentent au moins 10 % de l’opération avec un différé d’amortissement. Certaines banques limitent d’elles-mêmes l’investissement locatif à 20 ans : c’est un critère de choix de l’établissement, pas une règle. Sur 126 000 €, passer de 20 à 25 ans réduit la mensualité d’environ 95 € par mois.
Faut-il un prêt par bien ou un seul prêt pour un immeuble de rapport ?
Un immeuble s’achète avec un seul prêt, un seul acte, une seule garantie : c’est l’un de ses avantages par rapport à plusieurs appartements. En revanche, on peut demander deux lignes de prêt (achat et travaux) avec des durées ou des différés différents, ce qui facilite le déblocage des fonds sur factures et permet de rembourser la ligne travaux plus vite.
Quel taux d’effort après un deuxième investissement locatif ?
Le calcul est cumulatif : toutes les mensualités (résidence principale comprise) rapportées aux revenus augmentés de 70 % de tous les loyers. Un investisseur à 2 500 € nets avec un premier bien à l’équilibre (mensualité 650 €, loyer 700 €) consomme déjà 6 points de taux d’effort ; le deuxième bien doit dégager du cash-flow pour que le troisième reste finançable. C’est pour cela que le cash-flow compte plus pour un investisseur qui enchaîne que pour celui qui n’achètera qu’un bien.
Sources
- Haut Conseil de stabilité financière : conditions d’octroi des crédits immobiliers (taux d’effort de 35 %, durée de 25 ans)
- CAFPI, « Les taux de crédit immobilier en septembre 2026 », 15 septembre 2026
- Service-public, « Revenus locatifs (location non meublée) » : intérêts et frais d’emprunt déductibles
- Code de la consommation, articles L313-47 et R313-25 : indemnités de remboursement anticipé plafonnées à six mois d’intérêts et à 3 % du capital restant dû.
- Exemples chiffrés : calculs ImmoSuccess, prêt amortissable à mensualités constantes, assurance à 0,30 % du capital initial, loyers pondérés à 70 %. Résultats indicatifs, qui ne constituent ni une offre de prêt ni un conseil en investissement.
- Photo d’illustration en tête d’article : Jakub Zerdzicki sur Pexels, utilisée selon la licence Pexels.
À lire aussi
L’outil : le simulateur de rentabilité locative, prêt et différé compris · Votre budget : le simulateur de capacité d’emprunt · Financement : investir sans apport.

Votre projet passe-t-il à la banque ?
On simule le prêt, le taux d’effort et le cash-flow de votre projet ensemble : réservez 20 minutes.