
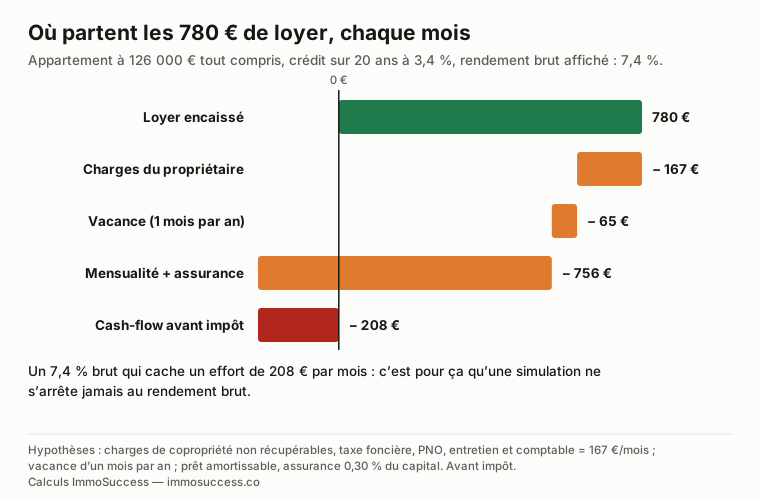
Une simulation d’investissement locatif fiable enchaîne sept chiffres : le coût total du projet, le loyer réaliste, les charges du propriétaire, la vacance locative, la mensualité de crédit, l’impôt selon le régime fiscal, et l’enrichissement net à la revente. Sur un appartement à 126 000 € tout compris loué 780 €, le brut affiche 7,4 % ; le cash-flow réel est de − 208 € par mois. C’est ce second chiffre qui décide.
Pourquoi la plupart des simulations se trompent
La plupart des simulateurs d’investissement locatif gratuits s’arrêtent au rendement brut : loyer annuel divisé par prix. Ce chiffre a un seul mérite, il se calcule en cinq secondes. Il a un défaut majeur : il ignore tout ce qui fait qu’un bien coûte ou rapporte réellement de l’argent. Les frais de notaire, la taxe foncière, la vacance, l’assurance du crédit, l’impôt, la revente : rien de tout cela n’y figure.
Résultat, deux biens affichant le même 7 % brut peuvent produire un cash-flow de + 80 € par mois pour l’un et de − 250 € pour l’autre, selon la fiscalité et les charges. Une simulation d’investissement locatif sérieuse fait l’inverse : elle part du brut, puis retire chaque poste jusqu’à obtenir ce qui reste sur votre compte en banque et ce qui vous reste à la revente. C’est cet enchaînement que détaille le guide sur le calcul de la rentabilité locative, et que ce guide transforme en méthode en sept chiffres.
Chiffre 1 : le coût total du projet, pas le prix affiché
Le premier chiffre d’une simulation est le montant que le projet vous coûte réellement, frais compris. Il sert de dénominateur à tous les rendements et de base au crédit. Il additionne :
- le prix du bien, frais d’agence inclus ;
- les frais de notaire : environ 7 à 8 % du prix net vendeur dans l’ancien, 2 à 3 % dans le neuf ;
- les travaux, devis en main plutôt qu’estimés « à la louche » : le guide des travaux donne les prix au m² ;
- l’ameublement si vous louez en meublé ;
- les frais de dossier et de garantie du prêt.
Exemple utilisé dans tout ce guide : un appartement à 110 000 € frais d’agence inclus, 8 800 € de notaire, 5 000 € de travaux et 2 200 € de meubles. Coût total : 126 000 €. Le rendement brut se calcule sur 126 000 €, pas sur 110 000 € : c’est déjà 1 point de différence.
Chiffre 2 : un loyer réaliste, pas un loyer espéré
Le loyer est la variable la plus sensible de la simulation, et la plus souvent surestimée. Un écart de 50 € par mois représente 600 € par an, soit l’équivalent d’un mois de vacance supplémentaire. Trois vérifications avant de saisir un chiffre :
- les annonces en cours pour des biens comparables, et surtout celles qui disparaissent vite ;
- un test d’annonce fictive pendant cinq à sept jours pour compter les réponses, la méthode décrite dans le guide sur la tension locative ;
- le plafond légal si la ville est en zone d’encadrement des loyers.
Dans l’exemple, un T2 meublé comparable part à 780 € hors charges. C’est ce chiffre que l’on retient, pas les 850 € de l’annonce la plus optimiste du quartier.
Chiffre 3 : les charges du propriétaire, ligne par ligne
Entre le loyer encaissé et l’argent disponible, une série de dépenses restent à la charge du bailleur, quel que soit le régime. Une simulation d’investissement locatif fiable les liste une par une plutôt que d’appliquer un forfait :
| Poste | Dans l’exemple | Par mois |
|---|---|---|
| Charges de copropriété non récupérables | 360 € par an | 30 € |
| Taxe foncière | 780 € par an | 65 € |
| Assurance propriétaire non occupant | 144 € par an | 12 € |
| Entretien et petites réparations | 300 € par an | 25 € |
| Comptable et CFE (meublé au réel) | 420 € par an | 35 € |
| Total des charges | 2 004 € par an | 167 € |
Si vous déléguez la gestion à une agence, ajoutez 6 à 8 % des loyers, soit 47 à 62 € par mois ici. Ces 167 € représentent déjà 21 % du loyer. Le brut de 7,4 % devient un net de charges de 5,8 %, et 5,2 % une fois la vacance comptée.
Chiffre 4 : la vacance locative, même dans une ville tendue
Entre deux locataires, le bien ne rapporte rien : préavis mal calé, remise en état, semaines de visites. Sans donnée locale, comptez un mois de loyer par an ; sur un studio étudiant, plutôt six semaines ; dans une ville détendue, deux mois. Le guide sur la vacance locative explique comment la mesurer et la réduire.
Dans l’exemple, un mois par an sur 780 € représente 65 € par mois de loyer qui n’entre pas. Un simulateur qui ne prévoit pas ce champ surestime mécaniquement le résultat de 8 %.
Chiffre 5 : la mensualité, assurance comprise, et le taux d’effort
Le crédit est en général la plus grosse sortie. La simulation doit intégrer la mensualité assurance emprunteur comprise, car c’est ainsi que la banque calcule votre taux d’effort. Sur 126 000 € empruntés à 3,4 % sur 20 ans avec une assurance à 0,30 % du capital par an, la mensualité est de 724 € plus 32 € d’assurance, soit 756 € par mois. Sur 25 ans, elle tombe à 656 €.
Deux règles à vérifier en parallèle : le Haut Conseil de stabilité financière plafonne le taux d’effort à 35 % des revenus, assurance comprise, et la durée à 25 ans. Les banques ne retiennent en général que 70 % des loyers futurs dans vos revenus. Avant de simuler un bien, vérifiez donc que le financement passe avec le simulateur de capacité d’emprunt, puis les règles pour investir sans apport si vous n’en avez pas.
Chiffre 6 : l’impôt, qui dépend du régime et de votre TMI
C’est le chiffre le plus souvent absent des simulations, et celui qui fait le plus grand écart. À loyer égal, l’impôt peut être nul pendant dix ans en LMNP au réel grâce à l’amortissement, ou représenter un quart du loyer en location nue au micro-foncier pour un contribuable à 30 % de TMI. Pour 9 360 € de loyers annuels dans l’exemple, avec 2 000 € de charges et 4 200 € d’intérêts la première année :
| Régime | Impôt + prélèvements sociaux, TMI 30 % | Par mois |
|---|---|---|
| Location nue, micro-foncier (abattement 30 %) | 3 093 € | 258 € |
| Location nue, régime réel | 1 492 € | 124 € |
| Meublé, micro-BIC (abattement 50 %) | 2 274 € | 190 € |
| Meublé, LMNP au réel (avec amortissement) | 0 € | 0 € |
Le détail de ces calculs, régime par régime, est dans le guide sur la simulation de l’impôt sur les revenus locatifs. Et comme l’impôt dépend de votre tranche marginale, vérifiez-la d’abord : le guide sur la TMI explique comment la calculer pour 2026.
Chiffre 7 : l’enrichissement net à la revente
Le cash-flow répond à la question « combien ça me coûte chaque mois ». Il ne répond pas à « qu’est-ce que ça m’a rapporté ». Pour cela, il faut projeter une revente et additionner trois choses :
Dans l’exemple, le cash-flow est négatif de 208 € par mois avant impôt sur 20 ans ; mais après 10 ans, 52 400 € de capital ont été remboursés par les loyers. Si le bien se revend à son prix d’achat frais compris, l’opération a donc rapporté 52 400 € − 25 000 € d’effort cumulé, soit environ 27 000 €, avant plus-value éventuelle et avant impôt sur les loyers. Si la ville perd des habitants et que le bien se revend 15 % en dessous, le même projet est à peine à l’équilibre. Le guide sur le rendement locatif développe cette mesure ; le simulateur de rentabilité locative la calcule pour chaque année de revente possible, avec la fiscalité de la plus-value.
L’exemple complet, du brut au cash-flow
| Étape | Calcul | Résultat |
|---|---|---|
| Rendement brut | 9 360 € ÷ 126 000 € | 7,4 % |
| Rendement net de charges | (9 360 − 2 004 − 780) ÷ 126 000 € | 5,2 % |
| Cash-flow mensuel avant impôt, 20 ans | 780 − 167 − 65 − 756 | − 208 € |
| Cash-flow mensuel avant impôt, 25 ans | 780 − 167 − 65 − 656 | − 108 € |
| Cash-flow après impôt, LMNP réel | impôt nul les premières années | − 108 € à − 208 € |
| Cash-flow après impôt, micro-foncier | − 258 € d’impôt | − 366 € à − 466 € |
| Capital remboursé après 10 ans | prêt sur 20 ans | 52 400 € |
La lecture est claire : ce bien ne s’autofinance pas, mais l’effort mensuel reste tenable au réel sur 25 ans, et le capital remboursé fait le travail sur la durée. Le même bien en micro-foncier demande presque 400 € par mois : ce n’est plus le même projet. Le guide sur l’autofinancement montre quels leviers, prix, loyer, durée, régime, permettent de faire basculer un cash-flow.
Poser ces sept chiffres sur une annonce réelle, avant de faire une offre, est le premier réflexe que l’on installe. C’est l’une des étapes que l’on franchit ensemble pendant la formation en investissement locatif : six mois, en 1:1, jusqu’au premier loyer.
Simuler un immeuble de rapport : les trois chiffres en plus
Les sept chiffres valent pour un appartement. Sur un immeuble de rapport, trois lignes s’ajoutent, et elles font souvent basculer le résultat : les travaux d’enveloppe, la vacance lot par lot et la répartition des régimes fiscaux. Voici comment une simulation d’immeuble diffère d’une simulation d’appartement, sur un exemple de trois lots à 165 000 €.
| Chiffre | Appartement | Immeuble de rapport | Ce que ça change dans la simulation |
|---|---|---|---|
| Coût total | Prix + frais + travaux du logement | Prix + frais + travaux des lots + enveloppe (toiture, façade, communs, compteurs) | L’enveloppe se chiffre sur devis avant l’offre : 20 000 € de toiture, c’est 100 €/mois pendant 25 ans |
| Loyer | Un loyer de marché | Un loyer par lot, vérifié lot par lot, avec le pire lot testé en annonce | La simulation se fait sur les loyers de marché, pas sur les baux en cours |
| Charges | Copropriété non récupérable | Aucune copropriété, mais une provision d’entretien de l’enveloppe (0,5 à 1 % du prix par an) | Le poste « copropriété » disparaît, la provision le remplace, souvent pour un montant équivalent |
| Vacance | 1 mois par an | Par lot : 2 % sur les lots faciles, 10 % sur le rez-de-chaussée sur rue | Une vacance moyenne cache un lot qui ne se loue pas |
| Impôt | Un régime | Un régime par lot : nu au réel pour absorber la toiture en déficit foncier, meublé pour les autres | Le mixte n’est possible qu’en nom propre ou en indivision |
| Résultat de l’exemple | — | 10,3 % brut sur prix, 8,0 % sur coût total, −85 €/mois avant impôt à 100 % sur 25 ans | Le calcul détaillé est dans la rentabilité d’un immeuble de rapport |
La règle sur un immeuble : simuler le pire lot seul, puis l’ensemble. Si le pire lot rénové tient aux loyers de marché, l’immeuble tient ; sinon c’est ce lot-là qu’on négocie ou qui fait renoncer. Le simulateur de rentabilité locative accepte plusieurs lots avec des régimes différents ; la méthode complète est dans le guide de la rentabilité d’un immeuble de rapport.
Questions fréquentes
Comment faire une simulation d’investissement locatif ?
Partez du coût total du projet (prix, notaire, travaux, meubles), fixez un loyer vérifié sur le marché, retirez les charges du propriétaire et une provision de vacance, puis la mensualité de crédit assurance comprise et l’impôt selon votre régime fiscal. Le cash-flow obtenu, complété par le capital remboursé et la plus-value nette à la revente, donne l’enrichissement net du projet.
Quel est le meilleur simulateur d’investissement locatif gratuit ?
Celui qui calcule au-delà du rendement brut : charges réelles, vacance, crédit avec assurance, impôt selon le régime (LMNP réel, micro-BIC, location nue, SCI) et projection à la revente. Le simulateur ImmoSuccess enchaîne ces étapes, compare les régimes fiscaux côte à côte et exporte le résultat en PDF.
Quelle rentabilité viser dans une simulation d’investissement locatif ?
Il n’existe pas de seuil universel. Un brut de 7 % dans une ville tendue avec un cash-flow proche de zéro peut être meilleur qu’un brut de 10 % dans une ville qui perd des habitants. Le bon repère est l’enrichissement net à la date de revente prévue, pas le pourcentage affiché.
Faut-il simuler avant ou après impôt ?
Les deux, mais seule la simulation après impôt décrit ce qui reste réellement. À loyer identique, l’impôt peut être nul en LMNP au réel et représenter un quart du loyer en micro-foncier pour un contribuable à 30 % de TMI.
Une simulation d’investissement locatif suffit-elle pour convaincre la banque ?
Elle aide, à condition d’être prudente : loyer vérifié, vacance prévue, charges réelles. La banque appliquera ses propres règles, taux d’effort de 35 % assurance comprise et prise en compte partielle des loyers, souvent 70 %. Présentez la simulation avec les justificatifs de loyer et les devis de travaux.
Faut-il simuler sur 20 ou 25 ans ?
Sur la durée réelle du prêt envisagé, et sur les deux si vous hésitez : dans l’exemple du guide, passer de 20 à 25 ans améliore le cash-flow de 100 € par mois mais ralentit le remboursement du capital (52 400 € remboursés en dix ans sur 20 ans, environ 38 000 € sur 25 ans). La bonne durée dépend de votre objectif : cash-flow et capacité d’emprunt préservée pour enchaîner (25 ans), ou patrimoine remboursé plus vite (20 ans).
Quel taux d’assurance emprunteur mettre dans une simulation ?
0,25 à 0,35 % du capital emprunté par an pour un emprunteur de 25 à 40 ans en bonne santé avec une délégation d’assurance, 0,40 à 0,60 % avec l’assurance groupe de la banque ou après 45 ans. Sur 126 000 €, l’écart entre 0,30 et 0,50 % représente 21 € par mois pendant 20 ans, soit 5 000 €. C’est un chiffre à négocier au même titre que le taux.
Comment simuler l’impact d’une hausse des taux ou d’une vacance sur un projet ?
En rejouant la simulation avec trois scénarios avant de faire l’offre : loyer 10 % plus bas, deux mois de vacance par an, et taux de crédit 0,5 point plus haut. Si le cash-flow reste supportable dans le scénario le plus défavorable, le projet tient ; s’il ne tient que dans le scénario de l’annonce, c’est l’annonce qui est rentable, pas le bien. Le simulateur permet de comparer plusieurs versions du même bien côte à côte.
Sources
- Haut Conseil de stabilité financière : conditions d’octroi des crédits immobiliers (taux d’effort de 35 %, durée de 25 ans)
- Service-public, « Revenus d’une location meublée »
- Service-public, « Revenus locatifs (location non meublée) »
- Service-public, barème de l’impôt sur le revenu 2026
- Exemple chiffré : calculs ImmoSuccess, prêt amortissable à mensualités constantes à 3,4 %, assurance à 0,30 % du capital par an, bâti amorti sur 25 ans hors 15 % de terrain. Résultats indicatifs, qui ne constituent pas un conseil en investissement.
À lire aussi
L’outil : le simulateur de rentabilité locative · Vue d’ensemble : l’investissement locatif, le guide complet · Exemples réels : les études de cas · Fiscalité : simuler l’impôt sur les loyers.

Une annonce à passer en simulation ?
On refait les sept chiffres ensemble sur votre bien, hypothèse par hypothèse : réservez 20 minutes.
Comment lire le résultat d’une simulation
Une fois les sept chiffres posés, trois questions permettent de décider :
C’est exactement le rôle de la comparaison de biens dans le simulateur d’investissement locatif ImmoSuccess : enregistrer plusieurs scénarios du même bien, ou plusieurs biens, et les classer par enrichissement net plutôt que par rendement brut.