
Un bien s’autofinance quand le cash-flow après impôt est supérieur ou égal à zéro : loyers − charges − vacance − mensualité assurance comprise − impôt ≥ 0. L’effet de levier consiste à financer ce bien à crédit pour que ce soit le locataire qui rembourse le capital : sur un projet à 120 600 € loué 950 € sur 25 ans, le cash-flow après impôt est de + 44 € par mois et 36 500 € de capital sont remboursés en dix ans sans apport. L’autofinancement dépend de quatre leviers : prix d’achat, loyer, durée du crédit et régime fiscal.
Autofinancement : la définition qui compte
Un investissement immobilier est autofinancé quand les loyers couvrent toutes les dépenses liées au bien, crédit compris : mensualité et assurance emprunteur, charges de copropriété non récupérables, taxe foncière, assurance propriétaire, gestion, entretien, provision pour vacance, et impôt sur les loyers. Autrement dit, le cash-flow après impôt est nul ou positif.
La nuance importante : beaucoup d’annonces et de simulateurs parlent d’autofinancement en comparant seulement le loyer à la mensualité. Un loyer de 800 € face à une mensualité de 700 € n’autofinance rien si la taxe foncière, les charges, la vacance et l’impôt ajoutent 250 € par mois. Le guide sur le cash-flow immobilier détaille chaque ligne à ne pas oublier.
Autofinancement et cash-flow positif décrivent la même réalité vue de deux côtés : l’autofinancement est le seuil (zéro), le cash-flow positif est ce qui se trouve au-dessus. Un bien peut donc s’autofinancer avec un cash-flow de + 10 € par mois, ce qui ne laisse aucune marge en cas de vacance imprévue.
L’effet de levier : pourquoi emprunter pour un bien qui se paie seul
L’effet de levier immobilier, c’est utiliser l’argent de la banque pour acheter un actif qui rapporte plus que ce que le crédit coûte. Le mécanisme tient en une comparaison : si le bien produit 6,9 % net de charges et que le crédit coûte 3,4 %, chaque euro emprunté travaille pour vous. Et surtout, chaque mensualité rembourse du capital : c’est le locataire qui, mois après mois, vous constitue un patrimoine.
| Achat comptant | Achat à crédit sur 25 ans | |
|---|---|---|
| Argent sorti de votre poche | 120 600 € | 0 € dans l’exemple (en pratique, la banque demande souvent de couvrir les frais de notaire) |
| Cash-flow mensuel avant impôt | + 689 € | + 62 € |
| Capital constitué après 10 ans | 0 € de plus (le bien vous appartenait déjà) | 36 500 € remboursés par les loyers |
| Rendement des fonds propres | 6,9 % sur 120 600 € | non calculable : aucun fonds propre, patrimoine créé de toutes pièces |
| Capacité à faire un second projet | épargne à reconstituer | immédiate, si le taux d’effort le permet |
Le levier fonctionne dans les deux sens. Si le bien reste vide trois mois, si le taux d’assurance grimpe, si la ville perd des habitants, le crédit continue et la revente ne couvre plus le capital restant dû. C’est pour cela que le levier se pratique avec une marge : un bien qui s’autofinance de justesse n’est pas un bien qui vous protège. Le guide sur le rendement locatif montre comment additionner cash-flow, capital remboursé et plus-value pour juger un projet à levier.
Un exemple chiffré : le bien qui s’autofinance
Un T3 à rafraîchir dans une ville moyenne où la demande locative a été vérifiée : 95 000 € frais d’agence inclus, 7 600 € de notaire, 15 000 € de travaux, 3 000 € de meubles. Coût total : 120 600 €, financé à 100 % à 3,4 % avec une assurance à 0,30 %. Loué meublé 950 € hors charges, en LMNP au réel.
| Poste | Par mois, prêt sur 20 ans | Par mois, prêt sur 25 ans |
|---|---|---|
| Loyer | + 950 € | + 950 € |
| Charges du propriétaire (copropriété, taxe foncière, PNO, entretien, comptable) | − 182 € | − 182 € |
| Provision vacance (1 mois par an) | − 79 € | − 79 € |
| Mensualité, assurance comprise | − 723 € | − 628 € |
| Impôt et prélèvements sociaux (LMNP réel, après amortissement, TMI 30 %) | − 19 € | − 18 € |
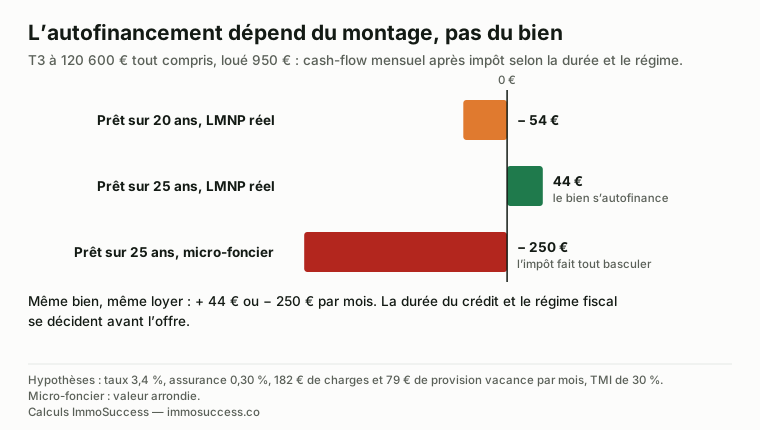
| Cash-flow après impôt | − 54 € | + 44 € |
Le même bien, avec le même loyer, ne s’autofinance pas sur 20 ans et s’autofinance sur 25 ans. Le rendement brut est de 9,4 %, le net de charges de 6,9 %. En location nue au micro-foncier avec une TMI de 30 %, l’impôt serait d’environ 315 € par mois au lieu de 18 € : le projet passerait à − 250 €. L’autofinancement n’est pas une propriété du bien, c’est le résultat d’un montage.
Les quatre leviers de l’autofinancement
1. Le prix d’achat
C’est le levier le plus puissant et le seul qui s’active avant la signature. Sur l’exemple, 10 % de moins sur le prix (9 500 €) réduisent la mensualité de 49 € sur 25 ans. La négociation ne se fait pas sur l’envie du vendeur, mais sur les travaux chiffrés, les diagnostics et le temps de mise en vente. L’immeuble de rapport est souvent le format où le prix au m² laisse le plus de marge.
2. Le loyer, donc le type de location
À bien égal, la location meublée se loue 10 à 20 % plus cher que la location nue ; la colocation par chambre, 20 à 40 % de plus qu’un bail unique, au prix d’une gestion plus active et d’une vacance par chambre. Le guide sur la colocation et le comparatif nu ou meublé chiffrent ces écarts. Les travaux qui créent de la valeur locative (une chambre en plus, une cuisine ouverte) sont souvent les plus rentables au m².
3. La durée et la structure du crédit
Passer de 20 à 25 ans baisse la mensualité de 13 % dans l’exemple, au prix d’un coût total du crédit plus élevé. Le différé de remboursement pendant les travaux protège la trésorerie de la première année. La durée de 25 ans est le maximum prévu par les règles du Haut Conseil de stabilité financière, hors différé lié à des travaux ou à un achat dans le neuf, et le taux d’effort ne peut dépasser 35 % assurance comprise. Le guide pour investir sans apport détaille ce que les banques acceptent en 2026.
4. Le régime fiscal
C’est le levier le plus sous-estimé. Sur l’exemple, l’écart entre micro-foncier et LMNP au réel représente plus de 300 € par mois pour un contribuable à 30 % de TMI. L’amortissement en meublé, le déficit foncier en nu avec travaux, ou l’IS en société, permettent de ramener l’impôt à zéro pendant des années. Le guide sur la simulation de l’impôt locatif compare les régimes sur un même bien.
Ce qu’un bien autofinancé ne garantit pas
- Il ne garantit pas la plus-value. Les biens qui s’autofinancent le plus facilement sont souvent dans des villes où les prix sont bas, donc où la revente peut être lente ou en baisse. Un cash-flow de + 50 € par mois pendant dix ans, c’est 6 000 € ; une décote de 10 % à la revente, c’est 12 000 €. Le bilan se fait à la revente, pas au mois.
- Il ne garantit pas la capacité d’emprunt pour le projet suivant. La banque compte 70 % des loyers et 100 % de la mensualité : un bien autofinancé pour vous peut peser négativement dans le taux d’effort calculé par la banque.
- Il ne dispense pas de trésorerie. Une chaudière, un impayé, trois mois de vacance : sans six mois de loyer de côté, le levier se retourne. Le simulateur de rentabilité locative retire d’ailleurs une marge de sécurité de six mois de loyer dans le calcul de l’enrichissement net.
- Il ne dure pas éternellement à l’identique. Les intérêts déductibles baissent chaque année, l’amortissement finit par s’épuiser, l’impôt remonte. Un projet autofinancé l’année 1 peut demander un effort l’année 12 : la simulation doit couvrir toute la durée du crédit.
Trouver un bien qui s’autofinance, ce n’est pas une question de chance : c’est une question de ville, de type de bien, de travaux et de montage, décidés avant l’offre. C’est ce que l’on construit ensemble pendant la formation en investissement locatif : six mois, en 1:1, jusqu’au premier loyer.
Où trouve-t-on des biens qui s’autofinancent en 2026 : la carte des formats
Avec des taux autour de 3,4 %, l’autofinancement à 100 % sur 25 ans demande environ 8 % de rendement brut sur coût total. Ce niveau n’existe pas partout ni pour tous les formats. Voici, pour chaque stratégie, la probabilité réaliste d’atteindre l’autofinancement sans apport, d’après les dossiers suivis par ImmoSuccess.
| Format | Où | Autofinancement à 100 % sur 25 ans | Ce qui le rend possible |
|---|---|---|---|
| Appartement T2 acheté au prix | Ville moyenne | Rare : cash-flow −50 à −150 € | Une négociation de 10 % ou 15 % d’apport |
| Appartement avec travaux, loué meublé | Ville moyenne | Possible : −50 à +50 € | Travaux dans le prêt, loyer meublé, LMNP réel |
| Colocation 3 chambres | Ville universitaire moyenne, périphérie de métropole | Fréquent : 0 à +250 € | Trois loyers sur un crédit, demande vérifiée |
| Immeuble de rapport négocié sur devis | Ville moyenne, petite ville avec emploi | Fréquent : 0 à +350 € | Prix au m² bas, pas de copropriété, plusieurs loyers |
| Division ou aménagement de combles | Immeuble ou grand logement déjà détenu | Le plus rentable sur les travaux seuls : 10 à 15 % | Un loyer créé sans nouveau prêt principal |
| Tout format en centre de métropole | Lyon, Bordeaux, Paris et périphérie proche | Quasi impossible sans 30 à 40 % d’apport | Rendements de 4 à 6 % |
La conclusion n’est pas qu’il faut fuir les métropoles — elles se revendent mieux — mais qu’un projet d’autofinancement sans apport se cherche en ville moyenne, dans un format à plusieurs loyers. La colocation et l’immeuble de rapport ont chacun leur guide ; le guide du rendement locatif donne le seuil de rendement à atteindre selon le taux du crédit.
Questions fréquentes
Qu’est-ce qu’un investissement immobilier autofinancé ?
C’est un bien dont les loyers couvrent l’intégralité des dépenses : mensualité de crédit assurance comprise, charges du propriétaire, taxe foncière, provision pour vacance et impôt. Le cash-flow après impôt est alors nul ou positif, et vous n’avez aucun effort d’épargne mensuel à fournir.
Comment calculer l’autofinancement d’un bien locatif ?
Partez du loyer mensuel, retirez les charges non récupérables, la taxe foncière mensualisée, l’assurance propriétaire, la gestion, une provision de vacance (un mois par an), la mensualité de crédit assurance comprise, puis l’impôt selon votre régime fiscal. Si le résultat est supérieur ou égal à zéro, le bien s’autofinance.
Qu’est-ce que l’effet de levier en immobilier ?
C’est le fait de financer un bien à crédit pour que le rendement du bien, supérieur au coût du crédit, et le capital remboursé par les loyers créent un patrimoine sans mobiliser votre épargne. Le levier amplifie les gains, mais aussi les pertes en cas de vacance longue ou de baisse des prix.
Est-il encore possible d’acheter un bien qui s’autofinance en 2026 ?
Oui, mais rarement avec un appartement classique loué nu dans une grande ville. L’autofinancement se construit : prix négocié en dessous du marché, travaux qui augmentent le loyer, location meublée ou colocation, crédit sur 25 ans et régime fiscal au réel. Il dépend aussi de la ville : là où les prix sont bas, la vacance et la revente demandent plus de prudence.
Un bien autofinancé est-il forcément un bon investissement ?
Non. Un cash-flow légèrement positif dans une ville qui perd des habitants peut être effacé par une décote à la revente. À l’inverse, un cash-flow légèrement négatif dans un marché tendu peut produire un enrichissement net supérieur grâce au capital remboursé et à la plus-value. Le bon indicateur est l’enrichissement net à la date de revente prévue.
Un bien autofinancé augmente-t-il ma capacité d’emprunt ?
Il la préserve plus qu’il ne l’augmente. La banque compte la mensualité en entier et les loyers à 70 % : un bien à l’équilibre pèse donc encore un peu dans le taux d’effort. Seul un bien dont les loyers pondérés dépassent la mensualité (cash-flow nettement positif, typiquement un immeuble ou une colocation) laisse la capacité d’emprunt intacte pour le projet suivant.
Vaut-il mieux un bien autofinancé en ville moyenne ou un bien à effort en métropole ?
Cela dépend de l’objectif et de l’horizon. Pour enchaîner des projets et viser un revenu, l’autofinancement en ville moyenne est indispensable. Pour un seul bien conservé vingt ans, un effort mensuel supportable en métropole peut enrichir davantage grâce à la revente — à condition que la hausse des prix soit au rendez-vous, ce que personne ne garantit. Le guide du rendement locatif compare les deux sur l’enrichissement net.
L’autofinancement tient-il compte de l’impôt ?
Il doit en tenir compte : un bien à +50 € avant impôt en location nue au micro-foncier devient un bien à −100 € après impôt pour un investisseur à 30 % de TMI. L’autofinancement se juge après impôt, dans le régime réellement choisi. C’est pour cela que la plupart des biens autofinancés sont loués meublés au réel, où l’impôt est proche de zéro pendant la phase d’amortissement.
Sources
- Haut Conseil de stabilité financière : conditions d’octroi des crédits immobiliers (taux d’effort de 35 %, durée de 25 ans)
- Service-public, « Revenus d’une location meublée »
- Service-public, « Revenus locatifs (location non meublée) »
- Exemple chiffré : calculs ImmoSuccess, prêt amortissable à mensualités constantes à 3,4 %, assurance à 0,30 % du capital par an, bâti amorti sur 25 ans hors 15 % de terrain, travaux sur 18 ans, meubles sur 10 ans. Résultats indicatifs, obtenus au cas par cas, qui ne constituent pas un conseil en investissement.
À lire aussi
L’outil : le simulateur de rentabilité locative · Chaque ligne du calcul : le cash-flow immobilier · Exemples réels : les études de cas · Financement : investir sans apport.

Un projet qui devrait s’autofinancer ?
On vérifie ensemble les quatre leviers sur votre bien, chiffres en main : réservez 20 minutes.
Comment vérifier l’autofinancement avant d’acheter
Ces six étapes correspondent aux trois écrans de notre simulateur d’investissement locatif : le bien, les loyers et charges, le financement, puis le résultat année par année et le comparatif des régimes fiscaux. Enregistrez plusieurs versions du même bien, 20 ans, 25 ans, nu, meublé, et gardez celle qui tient dans le pire scénario, pas dans le meilleur.