

En LMNP au régime réel, vous déduisez chaque année une fraction du prix du bien, hors terrain, et du mobilier : c'est l'amortissement. Le bâti s'amortit par composants, sur 10 à 50 ans selon leur nature, le mobilier sur 5 à 10 ans. L'amortissement ne peut pas créer de déficit : l'excédent se reporte sans limite de durée. Depuis le 15 février 2025, il est réintégré dans la plus-value à la revente.
Ce que l’amortissement est, et ce qu’il n’est pas
Au régime réel, le bénéfice imposable d’une location meublée se calcule comme celui d’une entreprise : loyers encaissés, moins les charges, moins les amortissements. L’amortissement constate que le bien s’use. Aucun euro ne sort de votre compte, mais la charge vient réduire le résultat imposable.
Trois conséquences à retenir :
- il n’existe qu’au régime réel : au micro-BIC, l’abattement forfaitaire remplace toutes les charges, amortissement compris ;
- il porte sur le bâti et le mobilier, jamais sur le terrain ;
- il ne peut ni créer ni augmenter un déficit : la part qui dépasse le résultat est mise de côté et se reporte sur les années suivantes, sans limite de durée.
La base amortissable : ce qu’on amortit vraiment
On part du prix d’acquisition du bien et on en retire la valeur du terrain, qui ne s’use pas. Pour un appartement en ville, on retient couramment 10 à 20 % du prix ; davantage pour une maison avec jardin. Cette part doit rester justifiable, par exemple à partir des valeurs du secteur.
Les frais d’acquisition (notaire, frais d’agence payés par l’acheteur) peuvent être déduits l’année de l’achat ou intégrés au prix de revient et amortis avec le bien. Les travaux suivent une logique voisine : l’entretien et la réparation passent en charges, les travaux qui améliorent ou agrandissent le bien s’amortissent.
Le mobilier s’amortit à part : literie, électroménager, canapé, table, rangements. Les équipements de faible valeur, en dessous de 500 € hors taxes l’unité, peuvent être passés directement en charges.
Les durées par composant
Il n’existe pas de barème officiel imposé pour le LMNP : les durées reposent sur les usages professionnels. Voici les ordres de grandeur couramment retenus pour un logement ancien :
| Composant | Part indicative du bâti | Durée d’amortissement |
|---|---|---|
| Gros œuvre, structure | 40 à 50 % | 40 à 50 ans |
| Toiture, façade, étanchéité | 10 à 20 % | 20 à 25 ans |
| Installations techniques (électricité, plomberie, chauffage) | 15 à 20 % | 15 à 25 ans |
| Agencements intérieurs (cuisine, sols, menuiseries) | 15 à 20 % | 10 à 15 ans |
| Mobilier et équipements | — | 5 à 10 ans |
Le découpage doit rester cohérent avec l’état réel du bien : un logement entièrement rénové avant l’achat ne se découpe pas comme un appartement dans son jus. C’est un travail qu’on confie en général à l’expert-comptable qui établit la liasse 2031.
Un exemple chiffré
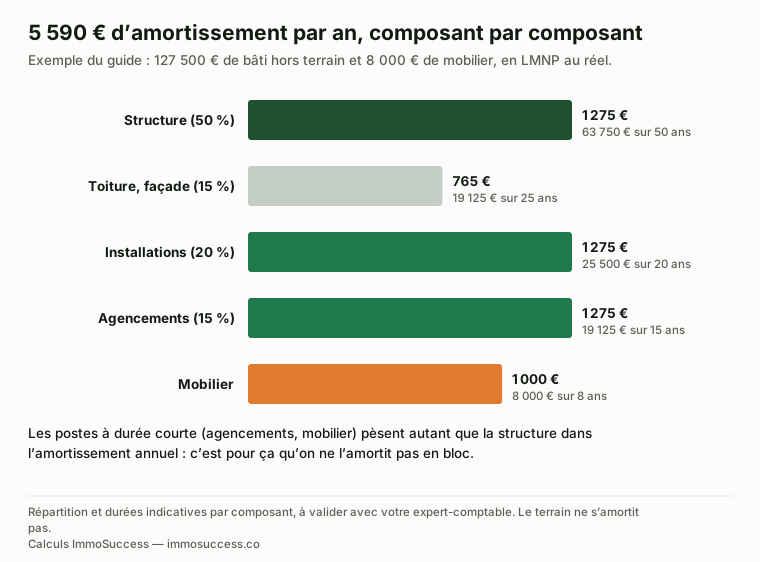
Un appartement acheté 140 000 €, avec 10 000 € de frais de notaire intégrés au prix de revient, soit 150 000 €. Terrain retenu à 15 % : 22 500 € non amortissables. Base du bâti : 127 500 €. Mobilier : 8 000 €.
| Composant | Valeur | Durée | Amortissement annuel |
|---|---|---|---|
| Structure (50 %) | 63 750 € | 50 ans | 1 275 € |
| Toiture, façade (15 %) | 19 125 € | 25 ans | 765 € |
| Installations (20 %) | 25 500 € | 20 ans | 1 275 € |
| Agencements (15 %) | 19 125 € | 15 ans | 1 275 € |
| Mobilier | 8 000 € | 8 ans | 1 000 € |
| Total | 5 590 € |
Le bien rapporte 9 600 € de loyers par an. Les charges déductibles (intérêts d’emprunt, taxe foncière, assurance, charges de copropriété non récupérables, comptable, CFE) atteignent 6 250 €. Le résultat avant amortissement est de 3 350 €. L’amortissement ramène le résultat imposable à zéro, et les 2 240 € non utilisés se reportent sur les années suivantes.
Au micro-BIC, le même bien serait imposé sur 4 800 € (50 % des loyers). À un taux marginal de 30 %, avec 18,6 % de prélèvements sociaux, cela représente environ 2 330 € d’impôt par an.
Ce que l’amortissement coûte à la revente
Depuis l’article 84 de la loi de finances pour 2025, les amortissements déduits pendant la location viennent réduire le prix d’acquisition retenu pour calculer la plus-value, pour toutes les cessions réalisées à compter du 15 février 2025. Seuls les amortissements du bien sont concernés, pas ceux du mobilier. Les résidences services pour étudiants, seniors ou personnes âgées sont exclues de cette règle.
L’économie d’impôt pendant la détention reste réelle, mais elle devient en partie un report. Le calcul complet, avec les abattements pour durée de détention, est détaillé dans le guide sur la plus-value en LMNP.
Les erreurs qui coûtent cher
- Amortir le terrain : il n’est pas amortissable, et l’erreur se voit au premier contrôle.
- Rester au micro par défaut sans avoir comparé avec le réel sur vos chiffres.
- Oublier la déclaration d’activité dans les 15 jours qui suivent le début de la location.
- Découper les composants au hasard, sans lien avec l’état réel du bien.
- Raisonner sans horizon de revente : depuis 2025, la durée de détention change la valeur de l’amortissement.
Pour le cadre général du statut et des régimes, lisez le statut LMNP en 2026.
Micro ou réel, découpage par composants, horizon de revente : ces choix se font avec vos chiffres sous les yeux. C’est l’une des décisions qu’on tranche ensemble pendant la formation en investissement locatif : six mois, en 1:1, jusqu’au premier loyer.
Travaux en LMNP : charge déductible ou immobilisation à amortir, poste par poste
La question revient à chaque facture : ce poste passe-t-il en charge l’année même, ou s’amortit-il sur dix ou vingt ans ? La règle : ce qui maintient le bien en état est une charge ; ce qui l’améliore, le remplace en entier ou ajoute un équipement durable s’immobilise. Voici le tri tel que le pratiquent les experts-comptables spécialisés, sur les postes d’un chantier type.
| Poste | Traitement | Durée d’amortissement usuelle | Pourquoi |
|---|---|---|---|
| Peinture, petites réparations, remplacement d’un robinet | Charge de l’année | — | Entretien courant |
| Remplacement d’un chauffe-eau ou d’un radiateur à l’identique | Charge de l’année (ou immobilisation si < 500 € HT passée en charge) | — | Réparation, sans amélioration |
| Cuisine équipée neuve | Immobilisation | 10 à 15 ans | Agencement qui améliore le bien |
| Salle d’eau complète (douche, faïence, vasque) | Immobilisation | 10 à 15 ans | Agencement |
| Mise aux normes électrique complète | Immobilisation | 15 à 20 ans | Installation technique |
| Fenêtres double vitrage | Immobilisation | 20 à 25 ans | Menuiseries extérieures |
| Toiture complète (immeuble en monopropriété) | Immobilisation | 20 à 25 ans | Composant du bâti |
| Mobilier (lit, canapé, table, électroménager) | Immobilisation, sauf équipements < 500 € HT | 5 à 10 ans | Mobilier, non réintégré à la revente |
| Création d’une surface (combles, extension) | Immobilisation | Durée du gros œuvre | Construction : jamais en charge |
Deux conséquences pratiques. D’abord, en LMNP, un gros chantier ne « s’efface » pas la première année comme en déficit foncier : il produit une charge régulière sur dix à vingt ans, ce qui neutralise l’impôt plus longtemps mais ne descend jamais sur vos autres revenus. Ensuite, le tri se documente : gardez des factures détaillées par poste, parce qu’un devis global « rénovation 22 000 € » oblige le comptable à découper au jugé. Sur un immeuble de rapport, la toiture et les communs s’amortissent au prorata des lots meublés ; le détail est dans le guide de l’immeuble de rapport.
Questions fréquentes
Peut-on amortir un bien en LMNP au micro-BIC ?
Non. Au micro-BIC, l'abattement forfaitaire remplace toutes les charges réelles, amortissement compris. L'amortissement n'existe qu'au régime réel.
Sur combien d'années amortir un appartement en LMNP ?
Il n'y a pas de durée unique : on amortit par composants. Les ordres de grandeur couramment retenus vont de 40 à 50 ans pour la structure à 10 à 15 ans pour les agencements, et de 5 à 10 ans pour le mobilier. Le terrain ne s'amortit pas.
L'amortissement LMNP peut-il créer un déficit ?
Non. La part d'amortissement qui dépasserait le résultat n'est pas perdue : elle se reporte sur les exercices suivants, sans limite de durée, jusqu'à ce qu'un bénéfice permette de l'utiliser.
Les amortissements sont-ils réintégrés à la revente ?
Oui pour les cessions réalisées depuis le 15 février 2025 : les amortissements déduits sur le bien, hors mobilier, réduisent le prix d'acquisition retenu, ce qui augmente la plus-value imposable. Les résidences services pour étudiants, seniors ou personnes âgées sont exclues de la règle.
Quelle part du prix attribuer au terrain ?
Elle dépend du bien et du secteur. Pour un appartement en ville, on retient couramment 10 à 20 % du prix, davantage pour une maison avec terrain. Elle doit pouvoir être justifiée.
Peut-on amortir les travaux réalisés avant la mise en location en LMNP ?
Oui : les travaux d’amélioration et d’agencement réalisés avant le premier bail s’ajoutent au prix de revient du bien et s’amortissent par composants à partir de la mise en location, à condition que l’activité soit déclarée. Les factures doivent être au nom de l’exploitant. Les travaux d’entretien réalisés avant la déclaration d’activité, eux, sont plus difficiles à déduire : déclarez l’activité avant de commencer le chantier.
Que devient l’amortissement si je passe du meublé au nu ?
Il s’arrête : la location nue relève des revenus fonciers, sans amortissement. Les amortissements déjà déduits sur le bâti restent réintégrés dans la plus-value le jour de la revente, et les amortissements reportés non utilisés sont perdus. C’est pour cela qu’un changement de type de location se décide avec le calcul de revente sous les yeux.
L’amortissement LMNP est-il le même sur un immeuble de rapport ?
Le mécanisme est identique, lot par lot loué meublé. Deux particularités : la valeur du terrain se répartit entre les lots au prorata des surfaces, et les composants communs (toiture, façade, escalier, réseaux) s’amortissent sur la quote-part des lots meublés. Un immeuble avec des lots en nu et d’autres en meublé demande une ventilation écrite dès l’achat, que le comptable reprend chaque année.
Sources
- Service-public, « Revenus d’une location meublée » : régimes micro-BIC et réel, prélèvements sociaux
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 84 : réintégration des amortissements dans le calcul de la plus-value
- Réponse ministérielle Mette, question n° 10097, JOAN du 24 mars 2026
- Code général des impôts, article 39 C : limitation de l’amortissement au résultat et report des amortissements différés
- Durées et parts par composant : usages professionnels couramment retenus, pas un barème officiel. Exemple chiffré : calculs ImmoSuccess.
- Photo d’illustration en tête d’article : Lisa Anna sur Pexels, utilisée selon la licence Pexels.
À lire aussi
L’outil : le simulateur de rentabilité locative · Réel ou micro-BIC : le comparatif chiffré avec le simulateur LMNP · Vue d’ensemble : l’investissement locatif, le guide complet · Exemples chiffrés : les études de cas · Décider : LMNP ou SCI, location nue ou meublée.

Micro ou réel sur votre projet ?
On pose le calcul sur vos chiffres, pas sur un cas d’école : réservez 20 minutes.