

Pour un logement loué meublé et acheté seul, le LMNP en nom propre est le choix par défaut : il permet l’amortissement sans frais de structure et garde la fiscalité des particuliers à la revente. Une SCI à l’impôt sur le revenu ne peut pas louer meublé de façon habituelle ; une SCI à l’IS le peut, mais l’argent sorti en dividendes est taxé à 31,4 % en 2026 et la revente est imposée sans abattement pour durée de détention. La SCI se justifie surtout pour acheter à plusieurs, transmettre ou conserver sans revendre.
La vraie question : meublé ou nu, seul ou à plusieurs
Une SCI a un objet civil ; la location meublée est une activité commerciale. Une SCI à l’impôt sur le revenu qui loue meublé de façon habituelle bascule à l’impôt sur les sociétés. Le vrai match, pour un projet meublé, oppose donc le LMNP en nom propre à la SCI à l’IS.
| Votre situation | Le choix le plus fréquent |
|---|---|
| Location meublée, achat seul | LMNP en nom propre |
| Location meublée, achat à plusieurs | SCI à l’IS, ou LMNP en indivision si le projet est simple et l’entente solide |
| Location nue, achat à plusieurs ou transmission par parts | SCI à l’IR |
| Détention longue, loyers réinvestis dans d’autres biens | SCI à l’IS se discute |
| Revente envisagée dans les dix à quinze ans | LMNP ou nom propre |
LMNP et SCI à l’IS, point par point
| LMNP en nom propre | SCI à l’IS | |
|---|---|---|
| Imposition des loyers | À votre taux marginal + 18,6 % de prélèvements sociaux, sur 50 % des loyers au micro-BIC ou sur le résultat au réel | Impôt sur les sociétés : 15 % jusqu’à 42 500 € de bénéfice, 25 % au-delà |
| Amortissement | Oui, au réel : bien (hors terrain) et mobilier | Oui |
| Déficit | Reportable sur les revenus de location meublée pendant dix ans | Reportable sur les bénéfices futurs, sans limite de durée |
| Récupérer l’argent | Les loyers sont à vous | Dividendes taxés à 31,4 % (flat tax 2026), ou remboursement des comptes courants d’associés |
| À la revente | Plus-value des particuliers : abattements pour durée, exonération d’impôt après 22 ans et de prélèvements sociaux après 30 ans ; amortissements réintégrés depuis le 15 février 2025 | Plus-value calculée sur la valeur nette comptable, imposée à l’IS sans abattement pour durée, puis dividendes |
| Formalités et coûts | Immatriculation gratuite ; comptable conseillé au réel | Statuts, annonce légale, greffe ; expert-comptable indispensable, de l’ordre de 800 à 1 500 € par an |
| Associés | Seul ou en indivision | Deux associés minimum |
| Transmission | Du bien entier | Par parts, progressivement |
Dans les deux cas, la banque analyse vos revenus et votre endettement personnels et demande en général votre caution : la SCI ne permet pas d’emprunter davantage. Le statut LMNP est détaillé dans le statut LMNP en 2026, la SCI dans SCI et investissement locatif.
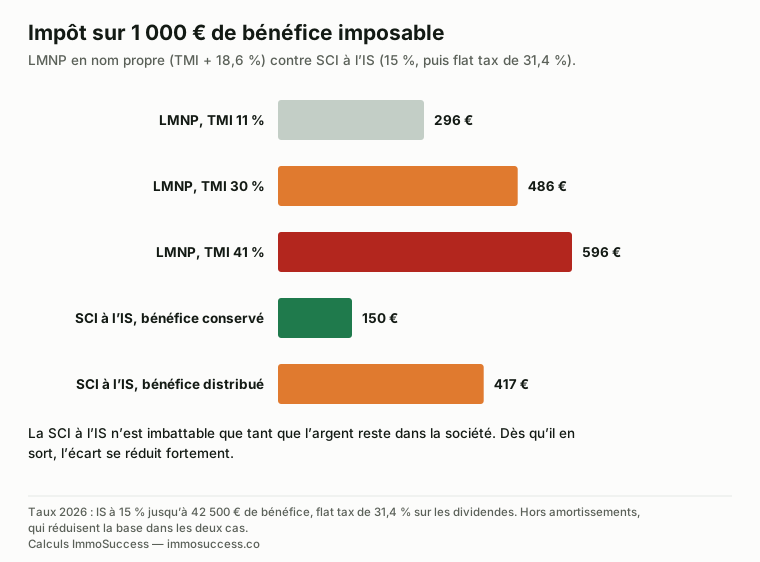
Combien d’impôt sur 1 000 € de bénéfice ?
| Situation | LMNP (taux marginal + 18,6 %) | SCI à l’IS |
|---|---|---|
| Taux marginal 0 % | 18,6 % | 15 % si le bénéfice reste dans la société, 41,7 % s’il est distribué |
| Taux marginal 11 % | 29,6 % | 15 % conservé, 41,7 % distribué |
| Taux marginal 30 % | 48,6 % | 15 % conservé, 41,7 % distribué |
| Taux marginal 41 % | 59,6 % | 15 % conservé, 41,7 % distribué |
Ce tableau compare un bénéfice imposable identique, dans la tranche à 15 % de l’IS, hors CSG déductible. Deux nuances changent tout. Au réel, l’amortissement ramène très souvent le bénéfice à zéro pendant des années, en LMNP comme en SCI. Et l’avantage de la SCI à l’IS n’existe que si l’argent reste dans la société pour rembourser ou financer d’autres biens : dès qu’il est distribué, l’écart se réduit, ou s’inverse pour les petites tranches.
À la revente, l’écart se creuse
Exemple simplifié : un bien acheté 150 000 €, amorti de 40 000 € sur dix ans, revendu 180 000 €. Dans les deux cas, la plus-value imposable ressort à 70 000 €, puisque les amortissements sont désormais réintégrés en LMNP.
| LMNP | SCI à l’IS | |
|---|---|---|
| Base imposable | 70 000 €, avec abattements pour dix ans de détention : 30 % pour l’impôt, 8,25 % pour les prélèvements sociaux | 70 000 €, sans abattement |
| Impôt | 19 % sur 49 000 € + 17,2 % sur 64 225 €, soit environ 20 400 € | IS : 15 % sur 42 500 € + 25 % sur 27 500 €, soit 13 250 € |
| Si vous récupérez le gain | Rien de plus à payer | 31,4 % sur les 56 750 € distribués, soit environ 17 800 €, pour un total de 31 000 € |
Hypothèses volontairement simplifiées : sans forfaits pour frais d’acquisition et travaux, sans le résultat locatif de l’année et sans surtaxe. Le calcul réel se fait avec un expert-comptable, sur votre horizon de détention. Le mécanisme côté LMNP est détaillé dans la plus-value en LMNP.
Quand la SCI à l’IS a du sens
- Vous achetez à plusieurs et voulez des règles claires plutôt qu’une indivision.
- Vous réinvestissez les loyers dans de nouveaux biens au lieu d’en vivre.
- Vous visez une détention très longue, sans revente prévue, ou une transmission par parts.
- Vos revenus sont imposés à une tranche élevée et le bénéfice restera dans la société.
Quand le LMNP en nom propre est plus simple
- Un premier achat, seul ou en couple.
- Une revente possible dans les dix à quinze ans.
- L’envie de vivre des loyers plutôt que de les capitaliser.
- Des loyers modestes, où les frais d’une société pèseraient plus que le gain fiscal.
Et la SCI à l’impôt sur le revenu ?
Elle reste un bon outil pour la location nue à plusieurs : transparente fiscalement, elle conserve le déficit foncier sur le revenu global de chaque associé, et facilite la transmission par parts. Elle ne convient pas au meublé. Le match nu contre meublé est traité dans location nue ou meublée.
Le montage se choisit avant la signature, avec votre taux marginal, votre projet et votre horizon de revente. C’est l’un des arbitrages qu’on tranche pendant l’accompagnement en investissement locatif, en vous renvoyant vers un expert-comptable ou un notaire quand c’est leur rôle.
Le cas de l’immeuble de rapport : LMNP, SCI à l’IS ou SARL de famille
Sur un immeuble de plusieurs lots, la question se pose autrement : les recettes montent vite, le seuil du LMP approche, et l’achat se fait souvent à deux. Trois montages reviennent, avec des logiques différentes.
| Montage | Pour qui | Ce qu’il permet | Ce qu’il coûte ou bloque |
|---|---|---|---|
| Nom propre (LMNP puis LMP), seul ou en indivision | Un investisseur ou un couple qui louera meublé et veut pouvoir vivre des loyers | Amortissements, mixte nu/meublé lot par lot, passage en LMP avec exonération pro après 5 ans sous 90 000 € de recettes | Cotisations sociales en LMP ; l’indivision reste fragile à plusieurs |
| SCI à l’IS | Des associés qui capitalisent : loyers réinvestis dans le bien suivant, pas de revente prévue | IS à 15 % sur les premiers bénéfices, amortissement de l’immeuble entier, règles de décision écrites | Dividendes à 31,4 %, plus-value lourde à la revente, comptabilité complète |
| SARL de famille (option IR) | Une famille (parents, enfants, frères et sœurs) qui achète un immeuble meublé à plusieurs | Transparence fiscale comme une SCI, mais activité meublée autorisée : chaque associé est en LMNP sur sa quote-part | Associés limités au cercle familial ; gérance et formalisme d’une société commerciale |
La SARL de famille est le montage le moins connu et souvent le plus adapté à un immeuble meublé acheté avec un parent ou entre frères et sœurs : elle combine la détention organisée d’une société et la fiscalité LMNP de chaque associé. Sa limite est stricte — dès qu’un associé sort du cercle familial, l’option pour l’IR tombe. Les clauses qui évitent les blocages entre associés sont détaillées dans le guide de la SCI, et le fonctionnement de l’immeuble lui-même dans le guide de l’immeuble de rapport.
Questions fréquentes
Vaut-il mieux investir en LMNP ou en SCI ?
Pour un logement meublé acheté seul, le LMNP en nom propre est le plus souvent préférable : pas de frais de structure, amortissement au réel et fiscalité des particuliers à la revente. La SCI à l'IS devient pertinente à plusieurs, pour réinvestir les loyers ou pour une détention très longue sans revente.
Peut-on faire du LMNP dans une SCI ?
Pas dans une SCI à l'impôt sur le revenu : la location meublée habituelle la fait basculer à l'impôt sur les sociétés. Une SCI à l'IS peut louer meublé, mais ce n'est plus le statut LMNP : les règles d'imposition et de revente sont celles d'une société.
Quelle est la fiscalité des dividendes d'une SCI à l'IS en 2026 ?
Les dividendes sont soumis à la flat tax, dont le taux passe à 31,4 % en 2026 avec la hausse des prélèvements sociaux, sauf option pour le barème progressif. Ils s'ajoutent à l'impôt sur les sociétés payé sur le bénéfice.
Les amortissements sont-ils réintégrés à la revente en LMNP ?
Oui, pour les cessions réalisées depuis le 15 février 2025 : les amortissements déduits diminuent le prix d'acquisition retenu et augmentent la plus-value imposable. La plus-value reste toutefois celle des particuliers, avec les abattements pour durée de détention, contrairement à la SCI à l'IS.
Une SCI à l'IS permet-elle de payer moins d'impôt ?
Pendant la détention, souvent, si le bénéfice reste dans la société. À la sortie, la plus-value est imposée sans abattement pour durée et les distributions sont taxées à 31,4 % : l'IS décale l'impôt plus qu'il ne le supprime.
LMNP ou SCI pour un immeuble de rapport ?
Seul ou en couple, en nom propre : LMNP lot par lot, avec la possibilité de mixer nu et meublé et de passer en LMP quand les recettes dépassent 23 000 €. À plusieurs hors famille, SCI à l’IS si l’objectif est de capitaliser sans revendre, indivision si le projet est court et l’entente solide. En famille, la SARL de famille à l’IR permet de louer meublé en LMNP tout en organisant la détention.
Peut-on transformer une SCI à l’IR en SCI à l’IS plus tard ?
Oui, sur option, à tout moment, mais l’option est quasi irréversible (renonciation possible seulement jusqu’au cinquième exercice suivant). Le passage entraîne l’imposition immédiate des plus-values latentes sur les immeubles dans certains cas et impose une comptabilité commerciale. L’inverse — revenir de l’IS à l’IR — est en pratique impossible passé ce délai. On choisit donc avant l’achat.
Quel est le seuil de bénéfice où la SCI à l’IS devient plus intéressante que le LMNP ?
Il n’y a pas de seuil unique, mais une logique : tant que l’argent reste dans la société, l’IS à 15 % bat le LMNP dès que votre taux marginal atteint 30 % (48,6 % avec les prélèvements sociaux). Dès que vous distribuez, la flat tax de 31,4 % ramène le prélèvement total à 41,7 %, proche du LMNP à 30 % de TMI. Et à la revente, la SCI à l’IS perd presque toujours. La question n’est donc pas le seuil, c’est l’usage des loyers.
Sources
- Service-public, « Revenus d’une location meublée » : micro-BIC, régime réel, prélèvements sociaux
- Service-public, « Plus-value immobilière » : abattements pour durée de détention
- LégiFiscal, « Flat tax à 31,4 % adoptée » : hausse des prélèvements sociaux sur les revenus du capital en 2026
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 84 : réintégration des amortissements LMNP
- Code général des impôts, article 206-2 (société civile exerçant une activité commerciale) et article 219 (taux de l’impôt sur les sociétés)
- Photo d’illustration en tête d’article : Boris Hamer sur Pexels, utilisée selon la licence Pexels.
À lire aussi
Vue d’ensemble : l’investissement locatif, le guide complet · Exemples chiffrés : les études de cas.

LMNP ou SCI pour votre projet ?
On pose vos chiffres et votre horizon de revente : réservez 20 minutes.