

La TMI est le taux de la tranche la plus haute que votre revenu imposable atteint, après division par le nombre de parts fiscales. Barème 2026 (revenus 2025) : 0 % jusqu’à 11 600 €, 11 % jusqu’à 29 579 €, 30 % jusqu’à 84 577 €, 41 % jusqu’à 181 917 €, 45 % au-delà. Elle ne dit pas ce que vous payez au total (c’est le taux moyen), mais ce que vous paierez sur chaque euro supplémentaire, loyers compris. À 30 % de TMI, un euro de loyer imposable en location nue coûte 47,2 centimes.
Le barème 2026 de l’impôt sur le revenu
Le barème appliqué en 2026 aux revenus de 2025 a été revalorisé de 0,9 % par la loi de finances pour 2026, promulguée le 19 février 2026. Il comporte cinq tranches, pour une part de quotient familial :
| Revenu imposable par part | Taux de la tranche |
|---|---|
| Jusqu’à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
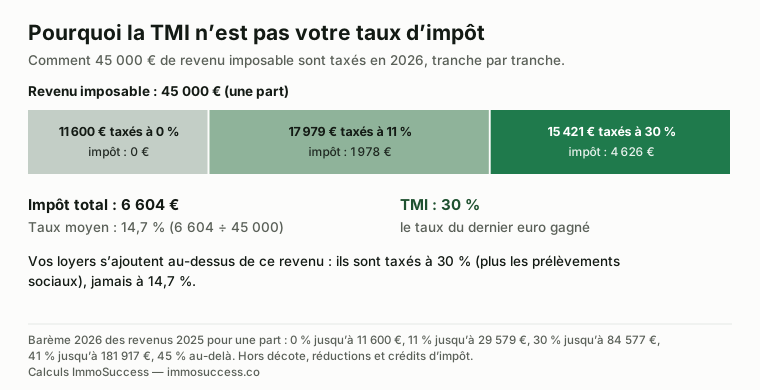
Le barème est progressif : chaque tranche ne s’applique qu’à la part du revenu qui s’y trouve. Un contribuable dont le revenu par part atteint 30 000 € ne paie pas 30 % sur 30 000 €, mais 0 % sur les 11 600 premiers euros, 11 % sur les 17 979 suivants, et 30 % sur les 420 derniers. C’est cette dernière tranche, celle du dernier euro, qu’on appelle la tranche marginale.
TMI et taux moyen : deux chiffres qu’on confond
La TMI n’est pas ce que vous payez en proportion de vos revenus. Ce chiffre-là, c’est le taux moyen d’imposition, toujours plus bas, parce qu’il tient compte des tranches à 0 % et 11 % traversées avant d’atteindre la marginale.
| Revenu imposable (1 part) | Impôt 2026 | Taux moyen | TMI |
|---|---|---|---|
| 30 000 € | 2 104 € | 7,0 % | 30 % |
| 45 000 € | 6 604 € | 14,7 % | 30 % |
| 60 000 € | 11 104 € | 18,5 % | 30 % |
| 100 000 € | 24 801 € | 24,8 % | 41 % |
Pourquoi cette distinction compte en immobilier : vos loyers viennent en plus de vos revenus actuels. Ils ne sont donc jamais taxés au taux moyen, mais toujours au taux marginal, celui de la tranche que vous occupez déjà, et parfois de la suivante. Une simulation d’investissement locatif qui applique le taux moyen sous-estime l’impôt de moitié ou plus.
Ce que la TMI change pour un investissement locatif
Sur un euro de loyer imposable, vous payez votre TMI plus les prélèvements sociaux : 17,2 % en location nue, 18,6 % en location meublée. Le taux réel sur les loyers est donc :
| TMI | Location nue (TMI + 17,2 %) | Location meublée (TMI + 18,6 %) |
|---|---|---|
| 0 % | 17,2 % | 18,6 % |
| 11 % | 28,2 % | 29,6 % |
| 30 % | 47,2 % | 48,6 % |
| 41 % | 58,2 % | 59,6 % |
| 45 % | 62,2 % | 63,6 % |
Voilà pourquoi le choix du régime fiscal dépend de la TMI plus que de tout autre paramètre. À 11 %, le micro-foncier ou le micro-BIC restent supportables : la simplicité peut valoir les quelques centaines d’euros de différence. À 30 %, le régime réel, avec déduction des intérêts, des charges et, en meublé, des amortissements, devient presque obligatoire. À 41 %, on regarde de près la SCI à l’impôt sur les sociétés, où le taux de 15 % remplace la TMI tant qu’on ne distribue pas.
Sur un bien loué 780 € par mois, l’écart entre micro-foncier et LMNP au réel est de 154 € par mois à 11 % de TMI, de 258 € à 30 %, de 318 € à 41 %. Le guide sur la simulation de l’impôt sur les revenus locatifs détaille ce calcul régime par régime.
Le piège du changement de tranche
Les revenus locatifs peuvent vous faire passer dans la tranche supérieure. Un salarié seul à 27 000 € de revenu imposable est à 11 %. S’il encaisse 9 360 € de loyers nus au micro-foncier, 6 552 € s’ajoutent à son revenu : les 2 579 premiers restent à 11 %, les 3 973 suivants basculent à 30 %. Son impôt sur les loyers n’est ni de 11 %, ni de 30 %, mais un mélange, et sa TMI devient 30 % pour tout revenu futur.
Ce basculement se calcule à l’euro près avec le barème, mais la règle pratique tient en une phrase : si vous êtes en haut d’une tranche, raisonnez avec le taux de la tranche suivante. C’est un argument de plus pour le régime réel, qui réduit la base imposable et retarde le passage à la tranche du dessus.
Les autres effets d’une TMI élevée
- Le déficit foncier vaut plus cher. Un déficit de 10 700 € imputé sur le revenu global fait économiser 1 177 € à 11 % de TMI, 3 210 € à 30 %, 4 387 € à 41 %. Le guide sur le déficit foncier explique le mécanisme.
- La plus-value, elle, ne dépend pas de la TMI. La plus-value immobilière des particuliers est taxée à un taux forfaitaire de 19 % plus 17,2 % de prélèvements sociaux, avec abattements pour durée de détention. Une TMI élevée n’aggrave pas la revente ; elle aggrave les loyers.
- Le choix SCI à l’IS devient rationnel. Avec un IS à 15 % sur les premiers 42 500 € de bénéfice, un contribuable à 41 % qui réinvestit les loyers sans les distribuer paie près de trois fois moins pendant la phase d’accumulation. Le comparatif LMNP ou SCI chiffre le retour de bâton à la revente.
- Le prélèvement à la source change. Déclarer des revenus fonciers déclenche un acompte mensuel prélevé sur votre compte, calculé sur les revenus de l’année précédente : à anticiper dans le cash-flow.
Comment utiliser sa TMI dans une simulation
Une bonne simulation d’investissement locatif prend la TMI en entrée, pas en option. La démarche : calculer sa tranche, vérifier si les loyers prévus la font basculer, puis comparer l’impôt du bien dans chaque régime sur toute la durée de détention, revente comprise. C’est exactement ce que fait le simulateur de rentabilité locative ImmoSuccess : le calculateur de TMI alimente le calcul de l’impôt en location nue, en LMNP réel ou micro-BIC et en SCI, et le comparatif des régimes affiche l’enrichissement net pour chacun.
Dernier conseil : refaites la simulation avec la TMI de la tranche du dessus. Une promotion, un mariage, un enfant qui quitte le foyer fiscal, et la tranche change. Un projet qui ne tient qu’à 11 % de TMI est un projet fragile.
Connaître sa TMI avant de choisir un bien, un régime et une structure, c’est le premier calcul que l’on fait ensemble pendant la formation en investissement locatif : six mois, en 1:1, jusqu’au premier loyer.
TMI et régime fiscal : le tableau de décision pour un projet locatif
Une fois la tranche connue, le choix du régime se simplifie. Voici, pour un bien type (9 360 € de loyers, 5 000 € de travaux, crédit sur 20 ans), le régime qui minimise l’impôt selon la TMI et l’horizon de revente — et celui qu’il faut éviter.
| TMI | Revente à moins de 10 ans | Détention longue (15 ans et plus) | À éviter |
|---|---|---|---|
| 0 % ou 11 % | Micro-BIC (meublé) ou micro-foncier : la simplicité vaut les quelques centaines d’euros d’écart | Micro-BIC, ou LMNP réel si les charges sont élevées | Une SCI à l’IS : les frais de structure dépassent le gain |
| 30 % | Nu au réel avec déficit foncier l’année des travaux, puis comparer ; ou LMNP réel si le loyer meublé est nettement supérieur | LMNP réel : impôt nul pendant 10 à 15 ans, réintégration diluée par les abattements | Le micro-foncier : 47,2 % sur 70 % des loyers |
| 41 % ou 45 % | LMNP réel, ou nu au réel avec gros travaux (déficit foncier à 21 400 € si rénovation énergétique) | LMNP réel ; SCI à l’IS si les loyers sont réinvestis et jamais distribués ; LMP au-delà de 23 000 € de recettes | Tout régime micro, et la SCI à l’IS avec distribution régulière (41,7 % au total) |
Deux précisions. Une TMI à 41 % ne rend pas un mauvais bien rentable : elle rend le régime réel indispensable, ce qui suppose un comptable et une détention longue. Et pour un investisseur qui construit un parc meublé, la question de la TMI finit par céder la place à celle du seuil LMP, où les cotisations sociales remplacent les prélèvements sociaux : le guide du statut LMP détaille ce passage. Le régime se tranche dans la simulation d’impôt sur les revenus locatifs.
Questions fréquentes
Qu’est-ce que la tranche marginale d’imposition ?
C’est le taux du barème progressif appliqué à la tranche la plus élevée que votre revenu imposable par part atteint. En 2026, les taux sont de 0, 11, 30, 41 et 45 %. La TMI indique combien vous paierez sur chaque euro de revenu supplémentaire, par exemple sur des loyers.
Comment calculer sa TMI en 2026 ?
Divisez votre revenu net imposable par votre nombre de parts fiscales, puis situez le résultat dans le barème 2026 : 0 % jusqu’à 11 600 €, 11 % jusqu’à 29 579 €, 30 % jusqu’à 84 577 €, 41 % jusqu’à 181 917 €, 45 % au-delà. Le taux de la tranche atteinte est votre TMI. Elle figure aussi sur votre avis d’imposition.
Quelle différence entre TMI et taux moyen d’imposition ?
Le taux moyen est l’impôt total divisé par le revenu imposable : il tient compte des tranches basses. La TMI est le taux du dernier euro. Pour une personne seule à 45 000 € de revenu imposable, le taux moyen est d’environ 14,7 % et la TMI de 30 %. Les revenus locatifs sont taxés à la TMI, jamais au taux moyen.
Quel est l’impact de la TMI sur un investissement locatif ?
Les loyers imposables sont taxés à la TMI plus les prélèvements sociaux (17,2 % en location nue, 18,6 % en meublé). À 30 % de TMI, chaque euro de loyer imposable coûte donc 47 à 49 centimes. Plus la TMI est élevée, plus le régime réel, l’amortissement en LMNP, le déficit foncier ou la SCI à l’IS deviennent avantageux.
Les revenus locatifs peuvent-ils faire changer de tranche ?
Oui. Les loyers imposables s’ajoutent au revenu du foyer ; si vous êtes proche du haut d’une tranche, une partie des loyers est taxée dans la tranche supérieure, et votre TMI augmente pour l’ensemble de vos revenus futurs. Le régime réel limite ce risque en réduisant la base imposable.
Un investissement locatif peut-il faire baisser ma TMI ?
Pas directement : la TMI dépend du revenu imposable par part, et des loyers l’augmentent. Mais un déficit foncier (location nue au réel avec gros travaux) réduit le revenu global jusqu’à 10 700 € par an, ce qui peut faire redescendre le revenu par part sous le seuil d’une tranche. Le LMNP au réel, lui, neutralise l’impôt sur les loyers sans toucher au reste du revenu.
La TMI est-elle la même pour un couple ?
Le couple marié ou pacsé est imposé sur un revenu commun divisé par deux parts (plus les demi-parts des enfants). Un couple à 60 000 € de revenu imposable est donc à 30 000 € par part, en tranche à 30 % de justesse. Des loyers de 9 000 € ajoutent 4 500 € par part et restent à 30 %. C’est le revenu par part, pas le revenu du foyer, qui fixe la tranche.
Comment connaître sa TMI sur son avis d’imposition ?
Depuis quelques années, l’avis d’imposition mentionne le taux marginal d’imposition en bas de la page de détail, à côté du taux moyen. Sinon, divisez le revenu net imposable par le nombre de parts et situez le résultat dans le barème 2026 (11 600 €, 29 579 €, 84 577 €, 181 917 €). Attention à la TMI de l’année suivante si vos revenus changent : c’est elle qui s’appliquera aux loyers.
Sources
- Service-public, « Impôt sur le revenu : tranches et taux d’imposition 2026 » (barème revalorisé de 0,9 %, loi de finances pour 2026)
- Service-public, « Quel est le barème de l’impôt sur le revenu ? » : quotient familial, taux marginal et taux moyen
- Service-public, « Revenus locatifs (location non meublée) »
- Service-public, « Revenus d’une location meublée »
- Calculs d’impôt : barème 2026 appliqué à une part, hors décote, réductions et crédits d’impôt. Résultats indicatifs, qui ne constituent pas un conseil fiscal.
- Photo d’illustration en tête d’article : Kaboompics.com sur Pexels, utilisée selon la licence Pexels.
À lire aussi
L’outil : le simulateur de rentabilité locative, avec calculateur de TMI · L’impôt régime par régime : simuler l’impôt sur les loyers · Vue d’ensemble : l’investissement locatif, le guide complet.

Votre TMI change le bon régime fiscal ?
On calcule votre tranche et l’impôt de votre projet dans chaque régime : réservez 20 minutes.
Comment calculer sa tranche marginale d’imposition
Trois étapes suffisent, avec votre dernier avis d’imposition sous la main.
Exemple : un couple marié sans enfant, 60 000 € de revenu net imposable. 60 000 € ÷ 2 parts = 30 000 € par part, donc TMI de 30 %, de justesse : 420 € seulement dans cette tranche. La même personne seule avec 60 000 € serait aussi à 30 %, mais bien plus profondément dans la tranche, avec 30 420 € taxés à 30 %.
Le raccourci utile : la TMI figure depuis quelques années directement sur l’avis d’imposition, dans le détail du calcul. Elle est aussi calculée par le calculateur de tranche intégré au simulateur de rentabilité locative, à partir du revenu, de la situation familiale et du nombre d’enfants.