
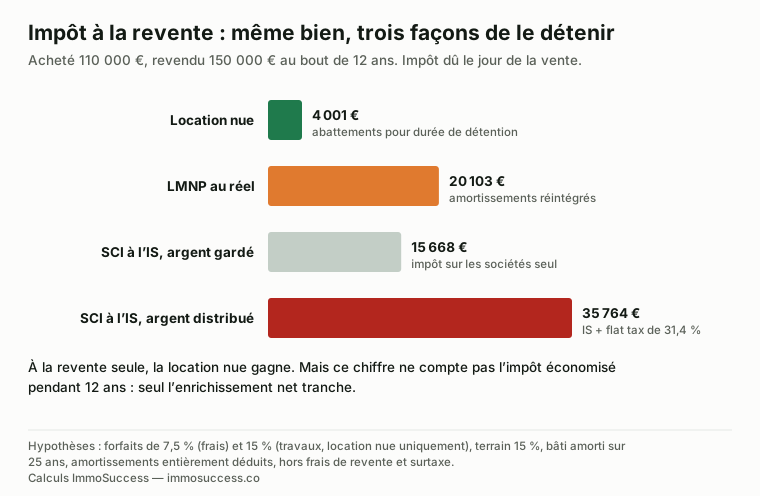
Pour un particulier, en location nue comme en LMNP, la plus-value immobilière est taxée à 19 % d’impôt et 17,2 % de prélèvements sociaux, après abattements pour durée de détention : exonération d’impôt après 22 ans, de prélèvements sociaux après 30 ans. En LMNP, depuis le 15 février 2025, les amortissements déduits diminuent le prix d’acquisition et gonflent la plus-value. En SCI à l’IS, la plus-value est calculée sur la valeur nette comptable, taxée à l’IS sans abattement, puis à 31,4 % si elle est distribuée. Sur un bien acheté 110 000 € et revendu 150 000 € après 12 ans : 4 001 € en nu, 20 103 € en LMNP, 35 764 € en SCI à l’IS avec distribution.
Pourquoi simuler la plus-value avant d’acheter
La plupart des simulations d’investissement locatif s’arrêtent au cash-flow. C’est une erreur de calendrier : le choix du régime fiscal se fait à l’achat, et c’est à la revente qu’il se paie. Un LMNP au réel qui efface l’impôt pendant douze ans peut coûter 16 000 € de plus qu’une location nue le jour de la vente. Une SCI à l’IS qui paraît imbattable sur les loyers peut devenir la solution la plus chère si vous revendez et distribuez le produit.
La simulation de la plus-value répond donc à une seule question : combien restera-t-il réellement dans votre poche, et en quelle année vendre ? C’est le troisième pilier de l’enrichissement net, avec le cash-flow cumulé et le capital remboursé, que détaille le guide sur le rendement locatif.
L’exemple qui sert de fil rouge : un appartement acheté 110 000 € frais d’agence inclus, 8 800 € de frais de notaire, loué, puis revendu 150 000 € au bout de 12 ans. On ignore ici les frais de revente (diagnostics, agence), qui viennent réduire le prix de cession retenu.
En location nue : le régime des particuliers
Les frais d’acquisition peuvent être retenus pour leur montant réel ou pour un forfait de 7,5 % du prix. Les travaux de construction, reconstruction, agrandissement ou amélioration peuvent être retenus pour leur montant réel, sur factures, ou pour un forfait de 15 % du prix d’achat après cinq ans de détention, à condition de ne pas les avoir déjà déduits des revenus fonciers.
La plus-value brute est ensuite taxée à 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, chacun après son propre abattement pour durée de détention :
| Durée de détention | Abattement sur l’impôt (19 %) | Abattement sur les prélèvements sociaux (17,2 %) |
|---|---|---|
| Moins de 6 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % par an | 1,65 % par an |
| 22e année | 4 % (exonération totale) | 1,60 % |
| De la 23e à la 30e année | exonéré | 9 % par an |
| Au-delà de 30 ans | exonéré | exonéré |
Une surtaxe de 2 à 6 % s’ajoute lorsque la plus-value imposable à l’impôt sur le revenu dépasse 50 000 €. Dans l’exemple, avec les deux forfaits, le prix d’acquisition retenu est de 134 750 € et la plus-value brute de 15 250 €. Après 12 ans, l’abattement est de 42 % sur l’impôt et de 11,55 % sur les prélèvements sociaux :
| Étape | Montant |
|---|---|
| Plus-value brute | 15 250 € |
| Base imposable à l’impôt (− 42 %) | 8 845 € → 1 681 € d’impôt |
| Base des prélèvements sociaux (− 11,55 %) | 13 489 € → 2 320 € |
| Total dû à la revente | 4 001 € |
En LMNP au réel : la réintégration des amortissements
Le loueur en meublé non professionnel reste soumis au régime des plus-values des particuliers, avec les mêmes taux et les mêmes abattements. Mais depuis la loi de finances pour 2025, pour les cessions réalisées à partir du 15 février 2025, les amortissements déduits pendant la location sont retranchés du prix d’acquisition. Le mobilier n’est pas concerné, et les résidences services pour étudiants, seniors ou personnes âgées sont exclues de la règle.
Dans l’exemple, le bâti amortissable représente 93 500 € (85 % du prix, le terrain ne s’amortit pas), amorti sur 25 ans : 3 740 € par an, soit 44 880 € déduits en 12 ans si l’amortissement a été entièrement utilisé. Par prudence, on ne retient ici que le forfait de 7,5 % pour les frais, les travaux ayant vocation à être amortis.
| Étape | Montant |
|---|---|
| Prix d’acquisition retenu : 118 250 € − 44 880 € | 73 370 € |
| Plus-value brute | 76 630 € |
| Impôt : base de 44 445 € après abattement de 42 % | 8 445 € |
| Prélèvements sociaux : base après abattement de 11,55 % | 11 658 € |
| Total dû à la revente | 20 103 € |
La réforme ne rend pas le LMNP perdant pour autant. En douze ans, ces 44 880 € d’amortissements ont évité, pour un contribuable à 30 % de TMI avec 18,6 % de prélèvements sociaux, jusqu’à 21 800 € d’impôt sur les loyers. L’écart s’est simplement resserré, et il dépend désormais fortement de la date de revente. Le guide sur la plus-value en LMNP détaille la réforme et ses exclusions.
En SCI à l’IS : la plus-value professionnelle
Dans une SCI soumise à l’impôt sur les sociétés, la logique change entièrement. La plus-value n’est pas calculée sur le prix d’achat, mais sur la valeur nette comptable : prix d’acquisition, frais compris, diminué de tous les amortissements pratiqués. Et il n’existe aucun abattement pour durée de détention : garder le bien 25 ans ne réduit pas l’impôt, cela l’augmente, puisque la valeur nette comptable continue de baisser.
Dans l’exemple, avec 118 800 € inscrits à l’actif frais compris et 85 % amortis sur 25 ans :
| Étape | Montant |
|---|---|
| Amortissements cumulés sur 12 ans | 48 470 € |
| Valeur nette comptable | 70 330 € |
| Plus-value imposable | 79 670 € |
| Impôt sur les sociétés (15 % puis 25 %) | 15 668 € |
| Si les 64 003 € restants sont distribués : flat tax de 31,4 % | 20 097 € |
| Total si l’argent sort de la société | 35 764 € |
Ces chiffres supposent que la société n’a pas d’autre bénéfice l’année de la vente. Si l’argent reste dans la SCI pour financer un autre bien, seul l’IS de 15 668 € est dû : c’est la logique de capitalisation qui justifie la SCI à l’IS. Le simulateur plus-value SCI à l’IS n’a donc de sens qu’avec une hypothèse claire sur ce que vous ferez du produit de la vente. Le comparatif LMNP ou SCI chiffre les deux scénarios, et le guide sur la SCI rappelle quand elle a du sens.
Le comparatif : même bien, trois régimes, trois dates de revente
Même achat à 110 000 €, même revente à 150 000 €. Seules la durée de détention et la structure changent. Impôt total dû à la revente, hors surtaxe, frais de revente et impôt économisé pendant la détention :
| Revente après | Location nue | LMNP au réel | SCI à l’IS, produit distribué |
|---|---|---|---|
| 8 ans | 4 869 € | ≈ 19 700 € | 27 920 € |
| 12 ans | 4 001 € | 20 103 € | 35 764 € |
| 20 ans | 2 264 € | ≈ 15 800 € | 51 453 € |
| 30 ans | 0 € | 0 € | plus-value quasi totale, taxée sans abattement |
Trois lectures s’imposent. En nom propre, le temps travaille pour vous : chaque année au-delà de la cinquième réduit l’impôt. En SCI à l’IS, le temps travaille contre vous : chaque année d’amortissement supplémentaire augmente la plus-value taxable. En LMNP, les deux effets se compensent, et l’impôt reste élevé tant que les prélèvements sociaux ne sont pas exonérés.
Ce tableau ne dit pas quel régime est le meilleur. Il ne compte que la revente. Pendant la détention, le LMNP au réel et la SCI à l’IS ont souvent économisé davantage d’impôt sur les loyers que ce qu’ils coûtent à la sortie. Le seul chiffre qui tranche est l’enrichissement net, loyers et revente additionnés, et c’est celui que calcule le simulateur de rentabilité locative pour chaque régime et chaque année de revente.
Les pièges d’une simulation de plus-value
- Oublier les frais de revente. Les honoraires d’agence à la charge du vendeur et les diagnostics réduisent le prix de cession retenu. Sur 150 000 €, 5 % d’honoraires changent la plus-value de 7 500 €.
- Appliquer le forfait travaux sans condition. Le forfait de 15 % n’est possible qu’après cinq ans de détention, et les dépenses déjà déduites ou amorties ne peuvent pas être comptées deux fois.
- Supposer une hausse des prix partout. Dans une ville qui perd des habitants, la plus-value peut être nulle ou négative. Refaites toujours la simulation avec un prix de revente égal au coût total du projet, l’hypothèse par défaut du simulateur.
- Confondre valeur nette comptable et prix payé. En SCI à l’IS, un bien acheté 118 800 € et revendu 118 800 € après 12 ans génère quand même 48 470 € de plus-value imposable.
- Ignorer la surtaxe. Au-delà de 50 000 € de plus-value imposable à l’impôt sur le revenu, 2 à 6 % s’ajoutent sur l’ensemble du montant, avec un lissage à l’entrée de chaque tranche.
- Oublier l’enveloppe globale. Une plus-value se compare à l’impôt économisé pendant la détention, jamais seule.
Fixer un horizon de revente avant de choisir entre nu, LMNP et SCI, c’est une décision qui se prend à l’achat, pas chez le notaire au moment de vendre. C’est l’une de celles que l’on tranche ensemble pendant la formation en investissement locatif : six mois, en 1:1, jusqu’au premier loyer.
Réduire l’impôt sur la plus-value : les six leviers légaux, du plus au moins efficace
La plus-value se subit rarement telle quelle. Six leviers, tous prévus par les textes, réduisent la facture — à condition d’avoir été préparés avant l’achat ou pendant la détention.
- La durée de détention : chaque année au-delà de la cinquième réduit l’assiette de 6 % pour l’impôt et de 1,65 % pour les prélèvements sociaux. Vendre en janvier de la 11e année plutôt qu’en décembre de la 10e change l’abattement de 6 points : sur 60 000 € de plus-value, environ 700 € d’impôt.
- Les travaux sur factures : les travaux d’amélioration réalisés par des entreprises (pas les matériaux achetés soi-même) majorent le prix d’acquisition, s’ils n’ont pas déjà été déduits des loyers. Sur un bien rénové, ils dépassent souvent le forfait de 15 %. Gardez chaque facture.
- Les frais d’acquisition réels : notaire, droits d’enregistrement, commission d’agence payée par l’acheteur : à retenir pour leur montant réel s’il dépasse le forfait de 7,5 %.
- Les frais de cession : honoraires d’agence à la charge du vendeur, diagnostics, mainlevée d’hypothèque : ils réduisent le prix de cession retenu.
- Le statut LMP : pour un parc meublé important, l’exonération professionnelle après cinq ans d’activité sous 90 000 € de recettes efface la plus-value — là où le LMNP la subit avec réintégration. Le détail est dans le guide du statut LMP.
- La vente lot par lot d’un immeuble : un immeuble revendu en lots après mise en copropriété se vend plus cher qu’en bloc, et chaque lot peut être vendu une année différente pour lisser la surtaxe au-delà de 50 000 € de plus-value.
Deux fausses bonnes idées : la SCI à l’IS « pour échapper à la plus-value des particuliers » — elle la remplace par une plus-value professionnelle sans abattement, plus lourde dans presque tous les cas de revente ; et l’apport du bien à une société avant la vente, qui déclenche lui-même l’imposition. L’exonération de la résidence principale, elle, ne s’applique jamais à un bien loué, sauf s’il est redevenu votre résidence principale au jour de la vente, sans condition de durée mais avec une occupation réelle et prouvable.
Questions fréquentes
Comment simuler une plus-value immobilière ?
Retirez du prix de vente le prix d’acquisition majoré des frais (réels ou forfait de 7,5 %) et des travaux (réels ou forfait de 15 % après cinq ans). Appliquez ensuite les abattements pour durée de détention, puis 19 % d’impôt et 17,2 % de prélèvements sociaux. En LMNP, retranchez d’abord du prix d’acquisition les amortissements déduits ; en SCI à l’IS, calculez la plus-value sur la valeur nette comptable.
Comment est calculée la plus-value d’une SCI à l’IS ?
La plus-value est égale au prix de cession moins la valeur nette comptable du bien, c’est-à-dire son prix d’acquisition frais compris diminué des amortissements pratiqués. Elle est soumise à l’impôt sur les sociétés, 15 % jusqu’à 42 500 € de bénéfice et 25 % au-delà, sans abattement pour durée de détention. Si le produit est distribué aux associés, la flat tax de 31,4 % s’applique en 2026.
Au bout de combien de temps la plus-value immobilière est-elle exonérée ?
Pour un particulier, en location nue ou en LMNP, l’exonération d’impôt sur le revenu est totale après 22 ans de détention et celle des prélèvements sociaux après 30 ans. En SCI à l’IS, il n’existe aucune exonération liée à la durée de détention.
Les amortissements LMNP sont-ils réintégrés dans la plus-value ?
Oui, pour les cessions réalisées depuis le 15 février 2025 : les amortissements déduits sur le bien diminuent le prix d’acquisition retenu, ce qui augmente la plus-value taxable. Les amortissements du mobilier ne sont pas concernés, et les résidences services pour étudiants, seniors ou personnes âgées sont exclues.
Quel régime paie le moins d’impôt à la revente ?
À la revente seule, la location nue en nom propre est presque toujours la moins taxée, grâce aux abattements pour durée de détention et à l’absence de réintégration. Mais le LMNP au réel et la SCI à l’IS économisent souvent davantage d’impôt pendant la détention. Seul un calcul de l’enrichissement net, loyers et revente compris, permet de comparer.
La plus-value est-elle exonérée en dessous de 15 000 € ?
Oui : la cession d’un bien dont le prix ne dépasse pas 15 000 € est exonérée de plus-value, quel que soit le gain. Ce seuil s’apprécie bien par bien et, en indivision, quote-part par quote-part. Il concerne surtout les garages, caves et parkings, rarement un logement.
Comment est taxée la plus-value sur un immeuble de rapport revendu lot par lot ?
Chaque lot est une cession distincte : plus-value calculée sur la quote-part du prix d’acquisition (au prorata des surfaces ou des valeurs), avec les abattements pour durée de détention comptés depuis l’achat de l’immeuble. Les travaux de mise en copropriété (règlement, diagnostics, séparation des compteurs) s’ajoutent au prix d’acquisition. Vendre les lots sur deux années fiscales permet de rester sous le seuil de 50 000 € de la surtaxe pour chaque cession.
Faut-il payer la plus-value si je réinvestis dans un autre bien locatif ?
Oui : il n’existe pas de report ou d’exonération pour remploi sur l’immobilier locatif des particuliers (l’exonération pour première cession sous condition de remploi ne vise que l’achat d’une résidence principale par un non-propriétaire). En SCI à l’IS, la plus-value reste dans la société et n’est taxée à la flat tax que si elle est distribuée : c’est le seul cas où réinvestir diffère l’impôt.
Sources
- Service-public, « Plus-value immobilière » : taux, abattements pour durée de détention, forfaits de 7,5 % et 15 %, surtaxe
- Service-public, « Revenus d’une location meublée »
- BOFiP, impôt sur les sociétés : taux réduit de 15 % jusqu’à 42 500 € de bénéfice
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 84 : réintégration des amortissements dans le calcul de la plus-value des loueurs en meublé non professionnels.
- Exemples chiffrés : calculs ImmoSuccess, terrain estimé à 15 %, bâti amorti sur 25 ans, amortissements supposés entièrement déduits, hors frais de revente et surtaxe. Les valeurs à 8 et 20 ans en LMNP sont arrondies. Résultats indicatifs, à faire valider par un notaire ou un expert-comptable ; ils ne constituent ni un conseil fiscal ni un conseil en investissement.
À lire aussi
L’outil : le simulateur de rentabilité locative, avec plus-value par année de revente · Meublé : la plus-value en LMNP · Pendant la détention : l’impôt sur les loyers.

Revente dans 8, 12 ou 20 ans ?
On simule la plus-value de votre projet dans chaque régime, avant de choisir : réservez 20 minutes.