

Pour un premier bien acheté seul, la SCI est rarement utile : à l'impôt sur le revenu, la fiscalité est la même qu'en nom propre, et une location meublée habituelle la fait basculer à l'impôt sur les sociétés. Elle ne protège pas votre patrimoine personnel et ne permet pas d'emprunter davantage. Elle devient pertinente pour acheter à plusieurs sans indivision ou pour transmettre progressivement par parts.
En bref : ce qu’une SCI fait, et ce qu’elle ne fait pas
| Ce qu’on lui prête | La réalité |
|---|---|
| Elle protège des créanciers | Non : les associés répondent des dettes sociales de manière indéfinie, à proportion de leurs parts |
| Elle permet d’emprunter davantage | Non : la banque analyse les revenus des associés et demande presque toujours leur caution personnelle |
| Elle réduit l’impôt | Pas à l’IR, où la fiscalité est identique au nom propre. À l’IS, elle le décale — et le rattrape à la revente |
| Elle facilite la transmission | Oui, c’est son vrai intérêt : on donne des parts progressivement, avec l’abattement de 100 000 € par parent et par enfant tous les quinze ans |
| Elle évite l’indivision | Oui : c’est la raison n° 1 de créer une SCI quand on achète à plusieurs |
Le point qui élimine la SCI dans la moitié des projets : le meublé
Une SCI a un objet civil. Louer en meublé est une activité commerciale. Une SCI à l’impôt sur le revenu qui loue en meublé de façon habituelle bascule automatiquement à l’impôt sur les sociétés — et ce basculement n’est pas rattrapable.
L’administration admet une tolérance tant que les recettes meublées restent accessoires, de l’ordre de 10 % des recettes totales de la société. Au-delà, la SCI est imposée à l’IS, avec toutes les conséquences décrites plus bas.
SCI à l’IR ou à l’IS : le vrai arbitrage
Par défaut une SCI est à l’IR : elle est transparente, chaque associé déclare sa quote-part en revenus fonciers, exactement comme en nom propre. L’option pour l’IS change tout — et elle est quasi définitive : on ne peut y renoncer que jusqu’au cinquième exercice suivant l’option.
| SCI à l’IR | SCI à l’IS | |
|---|---|---|
| Imposition des loyers | Revenus fonciers chez chaque associé, à sa TMI + 17,2 % de prélèvements sociaux | Impôt sur les sociétés au niveau de la société, 15 % jusqu’à 42 500 € de bénéfice puis 25 % |
| Amortissement du bien | Impossible | Possible : il efface souvent le bénéfice des premières années |
| Déficit | Déficit foncier imputable sur le revenu global dans la limite de 10 700 € | Reportable sur les bénéfices futurs de la société, sans limite de durée |
| Sortie de l’argent | Les loyers sont à vous directement | Dividendes, taxés une seconde fois à 31,4 % en flat tax (taux 2026) |
| Plus-value à la revente | Régime des particuliers : abattements pour durée, exonération totale après 22 et 30 ans | Plus-value professionnelle : les amortissements déduits sont réintégrés, la facture est lourde |
| Comptabilité | Allégée | Bilan, liasse fiscale, expert-comptable en pratique obligatoire |
La règle de lecture tient en une phrase : l’IS déplace l’impôt de l’exploitation vers la revente. Il est pertinent si vous ne revendez pas, et coûteux si vous revendez.
Ce que ça coûte réellement
- Création : de 200 € en la rédigeant vous-même à 1 500 ou 2 000 € via un professionnel, plus l’annonce légale et le greffe.
- Comptabilité : quasi nulle à l’IR, de 800 à 1 500 € par an à l’IS.
- Temps : assemblée annuelle, registre des décisions, comptes courants d’associés à suivre.
- Souplesse perdue : vendre un bien détenu en SCI suppose l’accord des associés selon les statuts ; vendre en nom propre ne suppose que le vôtre.
Sur un premier bien à 120 000 €, ces coûts se comparent mal à un gain fiscal nul à l’IR. C’est pour ça que la SCI arrive en général au deuxième ou troisième achat, quand la question de la transmission ou de l’association devient concrète.
Créer une SCI pour louer : les points à ne pas rater
- Deux associés minimum. On ne crée pas une SCI seul. Beaucoup y mettent un parent ou un conjoint pour 1 % — c’est courant, mais ça doit correspondre à une réalité économique.
- La répartition des parts se décide avant l’achat. La modifier ensuite coûte des droits d’enregistrement.
- Les apports en compte courant se documentent. C’est ce qui permet de récupérer l’argent sans fiscalité, plus tard.
- Les statuts fixent la règle de vente et d’agrément. Les modèles gratuits prévoient l’unanimité : c’est ce qui bloque les projets quand les associés divergent.
- La banque prête à la SCI, pas à la structure. Elle regarde les revenus et l’endettement de chaque associé, et demande leur caution.
Nom propre, SCI, ou autre chose : comment trancher
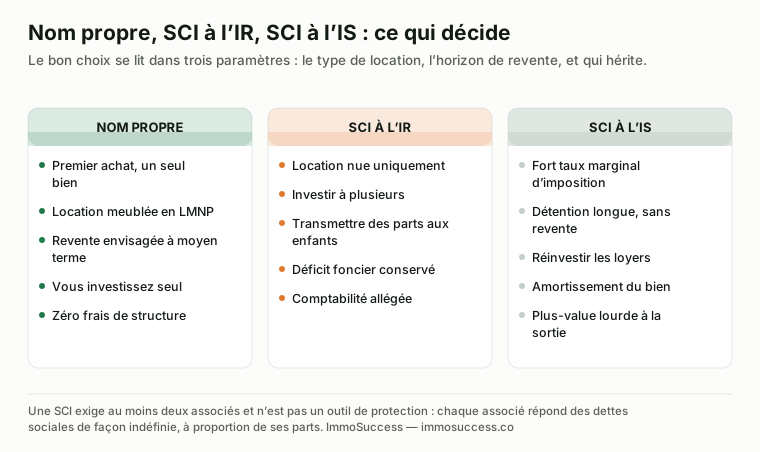
Trois questions suffisent la plupart du temps :
- Louez-vous meublé ? Si oui, nom propre en LMNP, et la question de la SCI est close.
- Achetez-vous à plusieurs ? Si oui, la SCI est presque toujours préférable à l’indivision.
- Comptez-vous revendre dans les quinze ans ? Si oui, l’IS est un mauvais calcul.
Pour un premier achat, la réponse est le plus souvent le nom propre : la séquence complète d’un premier investissement montre où ce choix s’insère, et le guide du déficit foncier couvre le seul levier fiscal que la SCI à l’IR conserve.
Si le montage est le point qui vous bloque, c’est exactement le type d’arbitrage qu’on tranche ensemble pendant l’accompagnement en investissement locatif — avec vos chiffres, avant la signature, et en vous renvoyant vers un notaire quand c’est son rôle.
Le même immeuble en nom propre, en SCI à l’IR et en SCI à l’IS : le calcul
Pour sortir des principes, prenons un immeuble de trois lots acheté 215 000 € frais et travaux compris, qui dégage 17 800 € de loyers nets de charges, financé sur 25 ans (environ 9 200 € d’intérêts la première année), pour un investisseur à 30 % de taux marginal. Trois détentions, trois impôts la première année, et trois sorties.
| Nom propre, meublé (LMNP au réel) | SCI à l’IR, location nue au réel | SCI à l’IS | |
|---|---|---|---|
| Base imposable année 1 | Loyers − charges − intérêts − amortissements ≈ 0 | 17 800 − 9 200 (intérêts) − travaux déductibles = déficit foncier | Loyers − charges − intérêts − amortissements ≈ 0 |
| Impôt année 1 | 0 € | 0 €, et jusqu’à 10 700 € de déficit imputés sur le salaire (≈ 3 200 € d’impôt en moins) | 0 € d’IS |
| Impôt en régime de croisière (année 8) | ≈ 500 à 1 500 € quand les amortissements s’épuisent | 11 800 × 47,2 % ≈ 5 600 € (intérêts ≈ 6 000 €) | IS 15 % sur ≈ 5 000 € ≈ 750 €, si l’argent reste dans la société |
| Pour retirer 10 000 € de la société | Sans objet : les loyers sont à vous | Sans objet : transparence fiscale | Dividendes taxés à 31,4 % : il reste 6 860 € |
| Revente après 12 ans, plus-value de 60 000 € | Régime des particuliers, amortissements réintégrés | Régime des particuliers, abattements pour durée | Plus-value professionnelle sur valeur amortie + IS + flat tax sur la distribution : souvent 35 à 45 % de la plus-value |
| Pour qui | Un investisseur seul, ou un couple, qui loue meublé | Un achat à plusieurs en nu avec de gros travaux | Un patrimoine qu’on ne revend pas et qu’on capitalise dans la société |
La lecture est celle du guide : à l’IR, la SCI ne change rien à l’impôt — elle change la détention. À l’IS, elle décale l’impôt vers la sortie, ce qui est un excellent calcul si l’argent reste dans la société pour racheter le bien suivant, et un mauvais calcul si vous comptez vivre des loyers ou revendre. Le montage se chiffre avec la simulation d’impôt sur les revenus locatifs et se tranche dans le comparatif LMNP ou SCI.
Acheter un immeuble à plusieurs : les cinq clauses qui évitent le blocage
Quand la SCI se justifie — un immeuble acheté à deux ou trois, un projet familial — ce ne sont pas les statuts types qui protègent, ce sont cinq clauses précises, à écrire avant de signer le compromis.
- La répartition des parts et des apports : qui apporte quoi, en argent, en travaux, en temps ; et comment un apport en compte courant se rembourse avant toute distribution.
- La règle de décision : majorité simple pour la gestion courante (loyers, petits travaux), majorité qualifiée pour vendre, emprunter ou faire de gros travaux — jamais l’unanimité, qui donne un droit de veto à chacun.
- La clause de sortie : comment un associé cède ses parts, à qui, à quel prix (méthode d’évaluation écrite), dans quel délai ; et la clause d’agrément qui évite l’arrivée d’un inconnu.
- La gérance : un gérant nommé pour une durée, avec ses pouvoirs et une rémunération éventuelle, et une procédure de révocation qui ne bloque pas.
- Le cas de la mésentente ou du décès : clause de rachat, assurance croisée entre associés, et ce qui se passe si l’un ne peut plus faire face à son appel de fonds.
Ces clauses coûtent une ou deux heures de notaire ou d’avocat ; leur absence coûte des années. Pour un immeuble, ajoutez un budget d’enveloppe (toiture, façade) provisionné dès le départ dans les comptes de la société : c’est le poste qui crée le plus de désaccords entre associés, parce qu’il ne rapporte rien et qu’il arrive toujours au mauvais moment. Le fonctionnement de l’immeuble lui-même — lots, travaux, financement — est détaillé dans le guide de l’immeuble de rapport.
Questions fréquentes
Faut-il créer une SCI pour un investissement locatif ?
Rarement pour un premier bien acheté seul : la SCI ajoute des frais et des contraintes sans avantage fiscal à l’impôt sur le revenu. Elle devient pertinente quand on achète à plusieurs, quand on veut transmettre progressivement des parts, ou quand la détention est longue et sans revente envisagée.
Peut-on louer en meublé dans une SCI ?
Pas à l’impôt sur le revenu. La location meublée est une activité commerciale : une SCI à l’IR qui la pratique de façon habituelle bascule automatiquement à l’impôt sur les sociétés. L’administration tolère les recettes meublées tant qu’elles restent accessoires, de l’ordre de 10 % des recettes totales.
SCI ou nom propre : quelle différence d’impôt ?
Aucune à l’impôt sur le revenu : la SCI est transparente, chaque associé déclare sa quote-part en revenus fonciers comme s’il détenait en direct. La différence apparaît uniquement à l’impôt sur les sociétés, qui permet d’amortir le bien mais alourdit fortement la plus-value de revente.
Une SCI protège-t-elle le patrimoine personnel ?
Non. Les associés d’une société civile répondent des dettes sociales de manière indéfinie, à proportion de leurs parts. La banque demande en outre presque systématiquement leur caution personnelle sur le prêt.
Combien coûte la création d’une SCI ?
De 200 € environ en rédigeant les statuts soi-même, annonce légale et frais de greffe compris, à 1 500 ou 2 000 € en passant par un professionnel. S’y ajoute la comptabilité annuelle, négligeable à l’IR mais de l’ordre de 800 à 1 500 € par an à l’IS.
Peut-on créer une SCI tout seul ?
Non, une société civile immobilière suppose au moins deux associés. C’est l’une des raisons pour lesquelles un premier investissement solo se fait en nom propre.
La SCI permet-elle d’emprunter plus ?
Non. La banque analyse les revenus, les charges et le taux d’endettement de chaque associé, exactement comme pour un emprunt en nom propre, et demande en général leur caution personnelle.
SCI ou indivision pour acheter un immeuble à deux ?
L’indivision est gratuite et immédiate, mais chaque décision importante demande l’accord des deux, et « nul n’est tenu de rester dans l’indivision » : l’un peut forcer la vente. La SCI coûte 1 000 à 2 000 € à créer et un peu de temps chaque année, mais elle organise les décisions à la majorité, la sortie d’un associé et la transmission. Pour un immeuble détenu plusieurs années à deux, la SCI est presque toujours préférable ; pour un studio entre conjoints, l’indivision suffit.
Une SCI peut-elle acheter un immeuble de rapport sans apport ?
Oui, aux mêmes conditions qu’une personne physique : la banque regarde les revenus, l’endettement et l’épargne de chaque associé, et demande leur caution personnelle. Les loyers de l’immeuble sont pondérés à 70 % comme pour un particulier. La SCI ne fait pas emprunter plus, elle permet d’emprunter à plusieurs sur un même bien.
Peut-on passer un bien détenu en nom propre dans une SCI ?
Oui, par apport ou par vente à la société, mais c’est une mutation : droits d’enregistrement ou frais de notaire, plus-value imposable sur la valeur de l’apport, et nouveau prêt si le bien est financé. Sur un bien récent avec un crédit en cours, l’opération coûte souvent plus qu’elle ne rapporte. La structure se choisit avant l’achat, pas après.
Sources
- Code civil, articles 1832 et suivants : constitution d’une société civile, deux associés au minimum ; article 1857 : obligation indéfinie des associés aux dettes sociales, à proportion de leurs parts.
- Code général des impôts, article 206-2 : assujettissement à l’impôt sur les sociétés des sociétés civiles se livrant à une activité commerciale ; doctrine administrative sur le caractère accessoire des recettes commerciales.
- Code général des impôts, article 239 : option pour l’impôt sur les sociétés et faculté de renonciation jusqu’au cinquième exercice suivant celui de l’option.
- Service-public : régime des plus-values immobilières des particuliers (abattements pour durée de détention) et régime des plus-values professionnelles.
- Les fourchettes de coûts de création et de comptabilité sont des ordres de grandeur constatés en France en septembre 2026, pas les résultats d’une enquête statistique.
À lire aussi
Vue d’ensemble : l’investissement locatif, le guide complet · Exemples chiffrés : les études de cas · Décider : LMNP ou SCI, location nue ou meublée.

Nom propre ou SCI : on tranche sur votre dossier ?
Vingt minutes pour poser votre situation et voir ce que le montage change vraiment.