
En LMNP, la revente relève du régime des plus-values immobilières des particuliers : 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux, après abattements pour durée de détention, avec une exonération d'impôt après 22 ans et de prélèvements sociaux après 30 ans. Depuis le 15 février 2025, les amortissements déduits réduisent le prix d'acquisition retenu, ce qui augmente la plus-value taxable.
Le principe : un régime de particulier
Un loueur en meublé non professionnel qui revend son bien n’est pas imposé comme une entreprise. Il relève du régime des plus-values immobilières des particuliers, le même que pour une location nue.
La plus-value brute se calcule ainsi : prix de cession, moins prix d’acquisition. Le prix d’acquisition peut être majoré des frais d’acquisition (montant réel ou forfait de 7,5 %) et, sous conditions, des travaux (montant réel ou forfait de 15 % après cinq ans de détention), à condition que ces dépenses n’aient pas déjà été déduites.
La réintégration des amortissements
L’article 84 de la loi de finances pour 2025 s’applique à toutes les cessions réalisées à compter du 15 février 2025. Les amortissements déduits sur le bien pendant la location sont retranchés du prix d’acquisition. Le gouvernement a confirmé, par une réponse ministérielle du 24 mars 2026, que la règle vise l’ensemble des amortissements pratiqués pendant la location, y compris avant 2025.
- Concernés : les amortissements du bâti et des composants effectivement déduits.
- Non concernés : les amortissements du mobilier.
- Exclus de la règle : les résidences services pour étudiants, seniors ou personnes âgées.
Les abattements pour durée de détention
| Durée de détention | Abattement sur l’impôt (19 %) | Abattement sur les prélèvements sociaux (17,2 %) |
|---|---|---|
| Moins de 6 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % par an | 1,65 % par an |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonéré | 9 % par an |
| Au-delà de 30 ans | Exonéré | Exonéré |
Une taxe additionnelle de 2 à 6 % s’ajoute lorsque la plus-value imposable dépasse 50 000 €.
Un exemple chiffré, avant et après la réforme
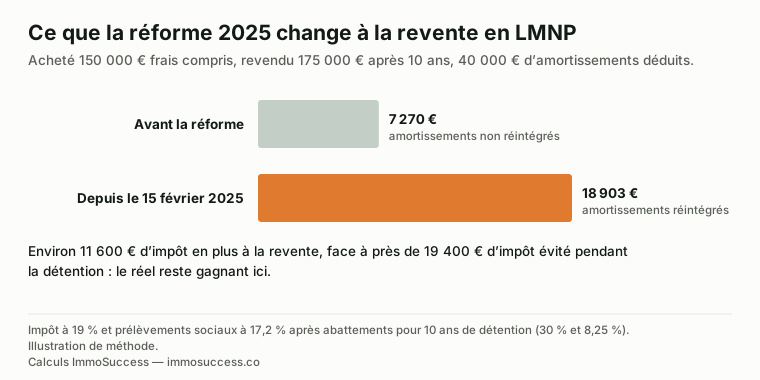
Un appartement acheté 150 000 €, frais compris, revendu 175 000 € au bout de 10 ans. Pendant la location au réel, 40 000 € d’amortissements ont été déduits sur le bien.
| Avant la réforme | Depuis le 15 février 2025 | |
|---|---|---|
| Prix d’acquisition retenu | 150 000 € | 110 000 € |
| Plus-value brute | 25 000 € | 65 000 € |
| Abattement impôt (10 ans) | 30 % | 30 % |
| Impôt sur le revenu (19 %) | 3 325 € | 8 645 € |
| Abattement prélèvements sociaux | 8,25 % | 8,25 % |
| Prélèvements sociaux (17,2 %) | 3 945 € | 10 258 € |
| Total dû à la revente | 7 270 € | 18 903 € |
La réforme coûte ici environ 11 600 € de plus à la revente. En face, 40 000 € d’amortissements déduits à un taux marginal de 30 %, avec 18,6 % de prélèvements sociaux, représentent jusqu’à 19 440 € d’impôt évité pendant la détention. Le LMNP au réel reste gagnant dans cet exemple, mais l’écart s’est resserré.
Nu ou meublé, horizon de revente, régime fiscal : ces choix se font dossier par dossier. C’est l’une des décisions qu’on tranche ensemble pendant la formation en investissement locatif : six mois, en 1:1, jusqu’au premier loyer.
Vendre en année 8, 12, 15 ou 22 : l’impôt de revente année par année
Depuis la réforme, l’année de revente pèse plus que jamais. Reprenons l’exemple du guide — bien acheté 150 000 €, 4 000 € d’amortissement du bâti par an, revendu avec 25 000 € de plus-value « réelle » — et regardons l’impôt de revente selon l’année de cession, en supposant une plus-value réelle stable pour isoler l’effet des abattements et de la réintégration.
| Année de revente | Amortissements réintégrés | Plus-value imposable brute | Abattement IR / PS | Impôt total à la revente (ordre de grandeur) |
|---|---|---|---|---|
| 5 | 20 000 € | 45 000 € | 0 % / 0 % | ≈ 16 300 € |
| 8 | 32 000 € | 57 000 € | 18 % / 4,95 % | ≈ 18 200 € |
| 12 | 48 000 € | 73 000 € | 42 % / 11,55 % | ≈ 19 100 € |
| 15 | 60 000 € | 85 000 € | 60 % / 16,5 % | ≈ 18 700 € |
| 22 | 88 000 € | 113 000 € | 100 % / 28 % | ≈ 14 000 € (prélèvements sociaux seuls) |
| 30 | 120 000 € | 145 000 € | 100 % / 100 % | 0 € |
Lecture : l’impôt de revente reste à peu près stable entre la huitième et la quinzième année — les abattements compensent la réintégration — puis chute à partir de la vingt-deuxième, et disparaît à trente ans. En face, chaque année d’amortissement a économisé environ 1 950 € d’impôt (4 000 € × 48,6 %). Le LMNP au réel est donc d’autant plus rentable que la détention est longue : à cinq ans, l’économie cumulée (≈ 9 700 €) ne couvre pas l’impôt de revente ; à quinze ans, elle le dépasse largement (≈ 29 000 € contre 18 700 €). Le simulateur trace cette courbe sur vos chiffres, et le statut LMP ouvre, pour les gros parcs, une exonération professionnelle après cinq ans qui change entièrement ce calcul.
Questions fréquentes
Comment est imposée la plus-value en LMNP ?
Selon le régime des plus-values immobilières des particuliers : 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux, après abattements pour durée de détention. Une taxe additionnelle de 2 à 6 % s'applique au-delà de 50 000 € de plus-value imposable.
Les amortissements LMNP sont-ils réintégrés dans la plus-value ?
Oui pour les cessions réalisées depuis le 15 février 2025 : les amortissements déduits sur le bien réduisent le prix d'acquisition retenu. Le mobilier n'est pas concerné, et les résidences services pour étudiants, seniors ou personnes âgées sont exclues.
Au bout de combien de temps la plus-value LMNP est-elle exonérée ?
L'exonération d'impôt sur le revenu est totale après 22 ans de détention, celle des prélèvements sociaux après 30 ans.
Les prélèvements sociaux sur la plus-value sont-ils à 17,2 % ou 18,6 % en 2026 ?
À 17,2 %. La hausse de CSG votée pour 2026 ne s'applique pas aux plus-values immobilières des particuliers. Les revenus annuels de location meublée, eux, supportent 18,6 %.
Le LMNP reste-t-il intéressant avec la réintégration des amortissements ?
Souvent oui, parce que l'impôt évité pendant la détention dépasse en général le supplément payé à la revente. Mais l'avantage devient en partie un report : il se calcule avec votre taux marginal et votre durée de détention.
Faut-il déclarer la plus-value LMNP soi-même ?
Non : c’est le notaire qui calcule, déclare (formulaire 2048-IMM) et prélève l’impôt sur la plus-value le jour de la vente. Mais il ne connaît pas vos amortissements : vous devez lui fournir le tableau d’amortissement du bâti établi par votre comptable, et le montant reporté sur votre déclaration de revenus l’année suivante. Sans ce document, le calcul est faux et rectifiable.
Les travaux augmentent-ils le prix d’acquisition pour la plus-value LMNP ?
Oui, sous conditions : les travaux d’amélioration, de construction ou d’agrandissement réalisés par une entreprise, non déjà déduits, majorent le prix d’acquisition pour leur montant réel, ou par un forfait de 15 % du prix après cinq ans de détention. Les travaux déjà amortis en LMNP au réel ne peuvent pas être comptés deux fois : ils sont soit dans l’amortissement réintégré, soit dans la majoration, pas les deux.
La réintégration des amortissements s’applique-t-elle en LMP ?
Le LMP relève d’un autre régime : les plus-values professionnelles, où les amortissements ont toujours été taxés (plus-value à court terme), mais avec une exonération totale possible après cinq ans d’activité si les recettes sont inférieures à 90 000 €. Pour un parc meublé important, c’est souvent plus favorable que le LMNP réformé. Le guide du statut LMP détaille les conditions.
Sources
- Service-public, « Plus-value immobilière » : calcul, abattements pour durée de détention, taux
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 84
- Réponse ministérielle Mette, question n° 10097, JOAN du 24 mars 2026
- Service-public, « Revenus d’une location meublée » : prélèvements sociaux sur les revenus de location meublée
- Exemple chiffré : calculs ImmoSuccess, sans taxe additionnelle (plus-value imposable inférieure à 50 000 €).
À lire aussi
L’outil : le simulateur de rentabilité locative · Réel ou micro-BIC : le comparatif chiffré avec le simulateur LMNP · Vue d’ensemble : l’investissement locatif, le guide complet · Exemples chiffrés : les études de cas · Décider : LMNP ou SCI, location nue ou meublée.

Une revente à anticiper ?
On refait le calcul sur votre bien et votre horizon : réservez 20 minutes.
Comment en tenir compte avant d’acheter
Pour le calcul de l’amortissement lui-même, lisez l’amortissement en LMNP.