

Un simulateur LMNP compare l'impôt au micro-BIC (abattement de 50 %) et au régime réel (charges, intérêts et amortissements déduits). Sur notre exemple, le réel réduit l'impôt de 22 000 € en huit ans. Mais les amortissements sont réintégrés dans la plus-value à la revente : seul l'enrichissement net, calculé revente comprise, permet de trancher.
Ce qu'un simulateur LMNP doit calculer
Beaucoup d'outils s'arrêtent à l'impôt de la première année. C'est la partie la plus flatteuse du réel, et la moins utile pour décider. Un calcul honnête intègre :
- les loyers encaissés, après vacance locative ;
- le crédit, assurance emprunteur comprise, et les frais de dossier ;
- les charges du propriétaire, dont la CFE, due en meublé ;
- les amortissements : le bâti hors terrain, les travaux et les meubles, chacun sur sa durée ;
- l'impôt sur le revenu et les 18,6 % de prélèvements sociaux sur le bénéfice ;
- l'impôt sur la plus-value à la revente, amortissements réintégrés ;
- et, au bout, l'enrichissement net : cash-flow cumulé, capital remboursé et plus-value nette.
Micro-BIC ou réel : deux façons de calculer l'impôt
| Micro-BIC | Régime réel | |
|---|---|---|
| Base imposable | Loyers − 50 % d'abattement (305 € minimum) | Loyers − charges − intérêts − amortissements |
| Charges réelles | Non déductibles | Déductibles |
| Amortissements | Aucun | Déduits, sans pouvoir créer de déficit : l'excédent est reporté |
| Comptabilité | Aucune | Liasse fiscale, souvent confiée à un comptable |
| À la revente | Plus-value des particuliers | Plus-value des particuliers, amortissements réintégrés |
Le micro-BIC reste réservé aux recettes sous 83 600 € de recettes annuelles, pour la location meublée de longue durée. Au-delà de 23 000 € de loyers meublés, et s'ils dépassent les autres revenus d'activité du foyer, on bascule en loueur meublé professionnel, un autre régime.
Un exemple chiffré, du premier loyer à la revente
Un appartement ancien loué meublé, entièrement financé à crédit :
| Hypothèse | Montant |
|---|---|
| Prix, frais d'agence inclus | 95 000 € |
| Frais de notaire (ancien) | 8 153 € |
| Travaux | 15 000 € |
| Meubles | 6 000 € |
| Coût total du projet | 124 153 € |
| Crédit (100 % financé, 20 ans, 3,6 %, assurance 0,30 %) | 124 653 €, soit 760,52 € par mois |
| Loyer hors charges | 1 050 € par mois (10,1 % brut), + 1 % par an |
| Charges du propriétaire | 162 € par mois, + CFE de 660 € par an (réduite les deux premières années) |
| Tranche marginale d'imposition | 30 % |
| Revente | au coût du projet, sans plus-value de marché |
Résultat, en revendant au bout de 8 ans, marge de sécurité de 6 mois de loyer déduite :
| Résultat | LMNP réel | Micro-BIC |
|---|---|---|
| Impôt de la première année | 0 € | 3 062 € |
| Cash-flow par mois, première année | + 127 € | − 128 € |
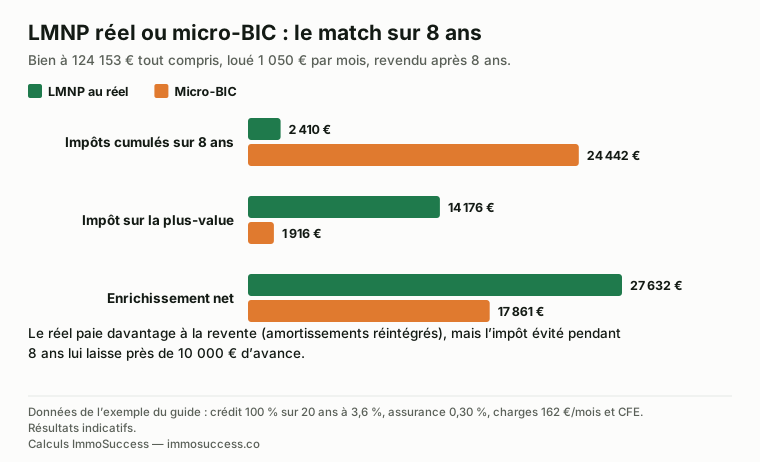
| Impôts cumulés sur 8 ans | 2 410 € | 24 442 € |
| Impôt sur la plus-value, revente après 8 ans | 14 176 € | 1 916 € |
| Enrichissement net après 8 ans | 27 632 € | 17 861 € |
Au réel, l'amortissement efface l'impôt pendant plusieurs années et le bien dégage un cash-flow positif dès le départ. Au micro-BIC, l'impôt transforme le même bien en effort d'épargne mensuel. Sur 8 ans, l'écart d'enrichissement atteint près de 9 800 €, malgré un impôt de revente plus lourd au réel.
Pourquoi le réel coûte plus cher à la revente
Pour les cessions réalisées depuis le 15 février 2025, les amortissements déduits au régime réel diminuent le prix d'acquisition retenu dans le calcul de la plus-value. Plus vous avez amorti, plus la plus-value imposable grossit : dans l'exemple, l'impôt de revente passe de 1 916 € à 14 176 €.
Ce n'est pas pour autant un argument contre le réel. L'économie d'impôt pendant la détention reste largement supérieure, et les abattements pour durée de détention réduisent la facture au fil des années. En revanche, cela change la date de revente idéale : c'est exactement ce que le simulateur de rentabilité locative montre, année par année, dans sa colonne « enrichissement net ».
Quand le micro-BIC peut suffire
Le micro-BIC garde du sens quand il y a peu à déduire : un bien payé comptant, sans travaux, avec des charges faibles, ou des loyers modestes pour lesquels les frais de comptabilité pèsent lourd. Il évite aussi la réintégration des amortissements à la revente.
Le plus simple reste de comparer les deux sur votre projet. Le simulateur calcule en même temps le LMNP réel, le micro-BIC, la SCI à l'IS, la location nue au réel et le micro-foncier, puis indique lequel enrichit le plus pour votre bien. Pour les autres paramètres du calcul, voyez aussi comment calculer la rentabilité locative et le cash-flow immobilier.
Choisir le régime, puis la bonne date de revente, fait partie des décisions qu'on chiffre ensemble dans la formation en investissement locatif : six mois en 1:1, jusqu'au premier loyer.
Bien saisir les amortissements dans un simulateur LMNP
L’amortissement est la variable qui fait tout le résultat du réel, et celle que les simulateurs traitent le plus approximativement. Trois règles à connaître pour saisir des hypothèses réalistes :
- Le terrain ne s’amortit pas. On retient en général 10 à 20 % du prix pour le terrain selon la localisation (davantage pour une maison, moins pour un appartement en immeuble). Seul le bâti, les frais d’acquisition rattachés et les travaux s’amortissent.
- Le bâti s’amortit par composants, chacun sur sa durée d’usage : gros œuvre 40 à 50 ans, toiture et façade 20 à 30 ans, installations techniques (électricité, plomberie, chauffage) 15 à 20 ans, agencements intérieurs 10 à 15 ans, mobilier 5 à 10 ans. Une durée unique de 25 à 30 ans sur l’ensemble donne une approximation acceptable pour une simulation, pas pour la liasse fiscale.
- L’amortissement ne crée jamais de déficit. Il ne se déduit qu’à hauteur du bénéfice restant après charges et intérêts ; l’excédent est reporté sans limite de durée sur les bénéfices futurs. C’est pour cela que l’impôt reste nul plusieurs années, puis réapparaît quand les intérêts diminuent et que le stock d’amortissements reportés s’épuise.
| Sur l’exemple (124 153 € tout compris) | Base amortissable | Durée | Amortissement annuel |
|---|---|---|---|
| Bâti (95 000 € + 8 153 € de frais, hors 15 % de terrain) | 87 680 € | 25 ans | 3 507 € |
| Travaux | 15 000 € | 18 ans | 833 € |
| Meubles | 6 000 € | 10 ans | 600 € |
| Total | ≈ 4 940 € par an |
Face à 12 600 € de loyers, 1 944 € de charges, 660 € de CFE et environ 4 400 € d’intérêts la première année, ces 4 940 € d’amortissement suffisent à ramener le bénéfice à zéro, avec un léger report. Le guide sur l’amortissement en LMNP détaille le calcul par composant et la façon de traiter les frais de notaire.
Les sept oublis qui faussent une simulation LMNP
Un simulateur LMNP n’est fiable que si ses hypothèses le sont. Les sept oublis qui faussent le plus souvent le résultat, dans l’ordre où on les rencontre :
- Amortir le prix total, terrain compris. Cela gonfle l’amortissement de 10 à 20 % et fait durer artificiellement la période sans impôt.
- Oublier la CFE. Le loueur en meublé est assujetti à la cotisation foncière des entreprises, souvent 300 à 800 € par an selon la commune, avec une base minimum. Elle n’existe pas en location nue.
- Oublier la comptabilité. Le réel impose une liasse fiscale : comptez 400 à 900 € par an d’expert-comptable, déductibles mais bien réels, à mettre en face de l’économie d’impôt.
- Compter les prélèvements sociaux à 17,2 %. Depuis 2026, les bénéfices de location meublée non professionnelle supportent 18,6 %. Les 17,2 % ne concernent plus que les revenus fonciers et les plus-values.
- Croire que le déficit s’impute sur le salaire. En LMNP, un déficit BIC (hors amortissement) ne s’impute que sur les bénéfices de location meublée non professionnelle des dix années suivantes, jamais sur le revenu global. Seul le statut LMP le permet.
- Simuler sans vacance locative. Un mois vide par an sur 1 050 € de loyer, c’est 1 050 € de recettes en moins et un bénéfice imposable plus faible, ce qui change à la fois le cash-flow et la date où l’impôt réapparaît.
- S’arrêter avant la revente. La réintégration des amortissements dans la plus-value se joue à la sortie : un simulateur qui ne la calcule pas surestime l’enrichissement au réel de plusieurs milliers d’euros.
Ce qui change le résultat : TMI, loyer et durée
Le résultat de l’exemple (27 632 € au réel contre 17 861 € au micro-BIC après 8 ans) dépend de trois paramètres plus que des autres. Voici comment il bouge quand on les fait varier, en gardant toutes les autres hypothèses identiques et en arrondissant :
| Paramètre | LMNP réel | Micro-BIC | Écart |
|---|---|---|---|
| Exemple de référence (TMI 30 %) | 27 600 € | 17 900 € | + 9 800 € pour le réel |
| TMI 11 % | ≈ 28 600 € | ≈ 27 400 € | ≈ + 1 200 € : les deux régimes se valent presque |
| TMI 41 % | ≈ 27 100 € | ≈ 12 300 € | ≈ + 14 800 € : le réel devient indispensable |
| Loyer − 10 % (945 €) | le bénéfice reste nul plus longtemps | l’impôt baisse de 10 % | l’écart se resserre légèrement |
La leçon est simple : plus votre tranche marginale est élevée, plus le réel s’impose, parce que chaque euro déduit économise 29,6 %, 48,6 % ou 59,6 % selon votre TMI, prélèvements sociaux compris. À 11 %, l’économie ne compense plus toujours la comptabilité et la réintégration à la revente ; le micro-BIC redevient un choix défendable.
La durée de détention agit dans l’autre sens : au-delà de 8 ans, l’impôt sur la plus-value bénéficie des abattements pour durée de détention (exonération d’impôt sur le revenu après 22 ans, de prélèvements sociaux après 30 ans), ce qui atténue progressivement l’effet de la réintégration des amortissements. Le guide sur la plus-value en LMNP détaille ce calendrier, et le simulateur trace l’enrichissement année par année pour repérer la date de revente la plus favorable.
Questions fréquentes
Qu'est-ce qu'un simulateur LMNP ?
C'est un outil qui calcule, pour un bien loué meublé, l'impôt dû au micro-BIC et au régime réel, le cash-flow après impôt et, pour les plus complets, l'impôt sur la plus-value à la revente. Il permet de choisir le régime avec des chiffres plutôt qu'à l'intuition.
LMNP au réel ou micro-BIC : lequel est le plus avantageux ?
Le réel est souvent plus intéressant dès qu'il y a un crédit, des travaux ou des meubles à amortir, car charges, intérêts et amortissements réduisent fortement l'impôt. Le micro-BIC applique un abattement forfaitaire de 50 % et peut suffire quand les charges sont faibles. Seul un calcul sur votre bien permet de trancher.
Les amortissements LMNP sont-ils réintégrés à la revente ?
Oui. Pour les cessions réalisées depuis le 15 février 2025, les amortissements déduits au régime réel viennent réduire le prix d'acquisition retenu dans le calcul de la plus-value, ce qui augmente l'impôt à la revente. Certaines résidences de services en sont exclues.
Quels prélèvements sociaux sur les revenus LMNP ?
Les bénéfices de location meublée non professionnelle supportent 18,6 % de prélèvements sociaux, en plus de l'impôt sur le revenu. Les plus-values immobilières restent soumises à 17,2 %.
Faut-il un expert-comptable pour le LMNP au réel ?
Ce n’est pas obligatoire, mais la liasse fiscale et le tableau d’amortissement par composants sont difficiles à tenir seul. Comptez 400 à 900 € par an, déductibles du résultat. Cette dépense doit figurer dans la simulation, face à l’économie d’impôt du réel.
Le LMNP au réel est-il intéressant avec une TMI de 11 % ?
Beaucoup moins qu’à 30 %. Chaque euro déduit n’économise que 29,6 % (11 % + 18,6 %), et la comptabilité plus la réintégration des amortissements à la revente peuvent absorber l’avantage. Sur notre exemple, les deux régimes donnent presque le même enrichissement à 11 %.
Quelle part du prix peut-on amortir en LMNP ?
Le prix hors terrain, soit en général 80 à 90 % du prix d’un appartement, plus les frais d’acquisition rattachés, les travaux et les meubles. Chaque composant s’amortit sur sa propre durée, du mobilier (5 à 10 ans) au gros œuvre (40 à 50 ans).
Sources
- Service-public, « Revenus d'une location meublée »
- Exemple : calculs ImmoSuccess réalisés avec le simulateur de rentabilité locative (prêt à mensualités constantes, assurance sur le capital emprunté, bâti amorti sur 25 ans hors 15 % de terrain, travaux sur 18 ans, meubles sur 10 ans, CFE estimée au niveau de la taxe foncière). Résultats indicatifs, qui ne constituent pas un conseil en investissement ni un conseil fiscal.
- Photo d’illustration en tête d’article : Lukas Blazek sur Pexels, utilisée selon la licence Pexels.
À lire aussi
L'outil : le simulateur de rentabilité locative · Vue d’ensemble : la fiscalité LMNP.

Réel ou micro-BIC pour votre bien ?
On pose le calcul sur votre projet, revente comprise : réservez 20 minutes.